
Автор: Сергій
-
Управління комунікацій Київської ОДА інформує про реалізацію проектів “Великого будівництва” у 2021 році та плани на 2022 рік
1. «Велике будівництво» в дії: у новозбудованій Академії спорту в Бучі вже провели близько 20-ти змагань – http://koda.gov.ua/news/velike-budivnictvo-v-dii-u-novozbud/
2. 75 спортивних локацій з’явилось у пристоличному регіоні за рік у рамках «Великого будівництва» – http://koda.gov.ua/news/75-sportivnikh-lokaciy-zyavilos-u-pris/
3. Понад 230 км державних і місцевих доріг проклали за рік в межах пристоличного регіону – http://koda.gov.ua/news/ponad-230-km-derzhavnikh-i-miscevikh-dorig-p/
4. Безбар’єрні дитячий і дорослий басейни збудували в пристоличному регіоні в рамках «Великого будівництва-2021» – http://koda.gov.ua/news/bezbarierni-dityachiy-i-dorosliy-basey/
-
Щодо наявності та актуальності адресних табличок
Шановні мешканці громади!
Хочемо нагадати про процес декомунізації та повідомити про підготовку до проведення Всеукраїнського перепису населення у 2023 році.
Зважаючи на вищезазначене, закликаємо ПОНОВИТИ чи ВСТАНОВИТИ адресні таблички (з номером будинку та АКТУАЛЬНОЮ назвою вулиці) на будинках чи огорожах своїх домоволодінь.
Наявність засобів візуальної адресації необхідна, зокрема, і для коректної роботи працівників пошти, комунальних та екстрених служб.
Варто зазначити, що не лише житлові будинки повинні мати табличку з адресою, але і всі інші адміністративні будівлі (підприємства бюджетної сфери, адміністративні заклади, магазини, банки, аптеки тощо). Теж саме стосується і підприємців малого та середнього бізнесу, а також керівників приватних підприємств.
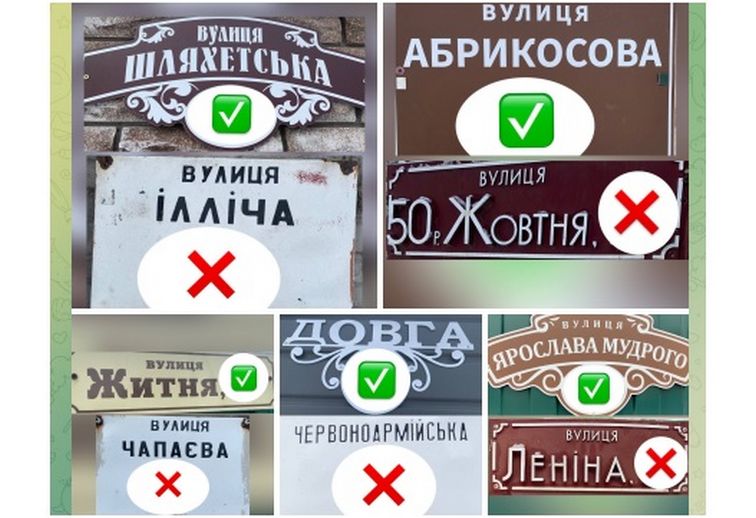
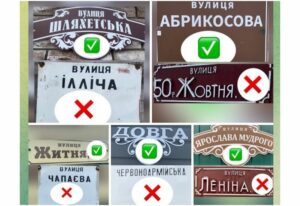
Останніми роками деякі вулиці було перейменовано, тож просимо звернути особливу увагу на відповідність назви вулиці, що вказана на адресній табличці, з теперішньою назвою вулиці.
На фото приклади змінених назв вулиць в смт Макарів:

-
Засідання виконавчого комітету
Відбудеться чергове засідання виконавчого комітету Макарівської селищної ради 28.01.2022 о 09:00 в смт Макарів (зала засідань Макарівської селищної ради)
ПОРЯДОК ДЕННЙ
чергового засідання виконавчого комітету
Макарівської селищної ради восьмого скликання
28 січня 2021 року№ з/п Назва питання 1 Про ініціювання створення добровольчого формування Макарівської селищної територіальної громади. 2 Про схвалення Програми забезпечення заходів з підготовки територіальної оборони Макарівської селищної територіальної громади на 2022-2024 роки. 3 Про схвалення проекту рішення селищної ради «Про затвердження звіту про виконання бюджету Макарівської селищної територіальної громади за 2021 рік». 4 Про затвердження плану заходів Макарівської селищної ради щодо ефективного та раціонального використання бюджетних коштів 5 Про схвалення проекту Програми соціально-економічного та культурного розвитку Макарівської селищної територіальної громади на 2022-2024 роки. 6 Про видачу ордеру на жиле приміщення 7 Про внесення змін в облікові справи громадян, які потребують поліпшення житлових умов. 8 Про надання згоди на проживання та реєстрацію місця проживання. 9 Про внесення змін та продовження дії договору оренди комунального майна Макарівської селищної територіальної громади 10 Про схвалення проекту Програми створення та ведення містобудівного та земельного кадастру Макарівської селищної територіальної громади на 2022 рік. 11 Про затвердження у новій редакції Положення про уповноважену особу з публічних закупівель Макарівської селищної ради. 12 Про визначення видів робіт та переліку об’єктів на території населених пунктів Макарівської селищної територіальної громади, на яких у 2022 році будуть виконувати роботи порушники, на яких судом накладено адміністративне стягнення у вигляді суспільно корисних (оплачуваних) робіт. 13 Про визначення видів суспільно корисних робіт та переліку об’єктів на території населених пунктів Макарівської селищної територіальної громади, на яких у 2022 році будуть відбувати покарання засуджені до громадських робіт та порушники, на яких судом накладено адміністративне стягнення у виді громадських робіт. 14 Про присвоєння, зміну, коригування адрес об’єктам нерухомого майна. 15 Про надання дозволів на розміщення зовнішньої реклами. 16 Про затвердження розподільчого акту Мотижинської сільської ради. 17 Про затвердження положень про преміювання працівників Комунальної установи «Об’єднаний трудовий архів» Макарівської селищної ради та Комунального закладу «Фізкультурно-спортивний клуб «Макарівська громада» Макарівської селищної ради. 18 Про проведення конкурсу з визначення підприємства (організації) для здійснення функцій робочого органу при проведенні конкурсів з перевезення пасажирів на автобусних маршрутах загального користування, що проходять у межах території Макарівської селищної територіальної громади. 19 Про внесення змін у рішення виконавчого комітету Макарівської селищної ради від 21.12.2021 № 233 «Про організацію харчування учнів і вихованців закладів дошкільної та загальної середньої освіти Макарівської селищної територіальної громади у 2022 році». 20 Про створення комісії з розгляду заяв про призначення грошової компенсації за належні для отримання жилі приміщення певним категоріям громадян та членам їх сімей за рахунок коштів субвенції з державного бюджету. 21 Про внесення змін до рішення виконавчого комітету Макарівської селищної ради від 28.01.2021 № 003 «Про утворення комісії з розгляду питань надання соціальної матеріальної допомоги мешканцям Макарівської селищної територіальної громади». 22 Про внесення змін до рішення виконавчого комітету Макарівської селищної ради від 29.12.2020 № 011 «Про утворення адміністративної комісії при виконавчому комітеті Макарівської селищної ради». 23 Про затвердження актів обстеження зелених насаджень, що підлягають видаленню. 24 Про надання статусу дитини-сироти. 25 Про позбавлення матері батьківських прав відносно малолітніх дітей. 26 Про недоцільність позбавлення батьківських прав матері відносно малолітньої дитини. 27 Різне -
Засідання Комісії з питань захисту прав дитини
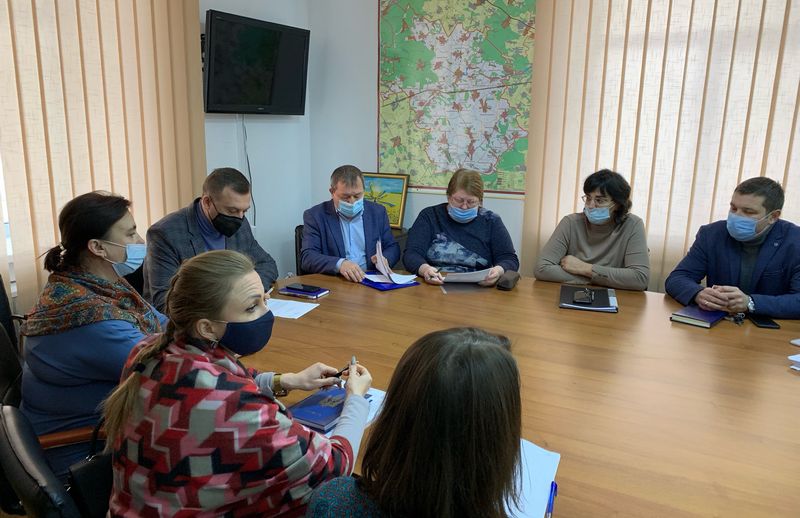
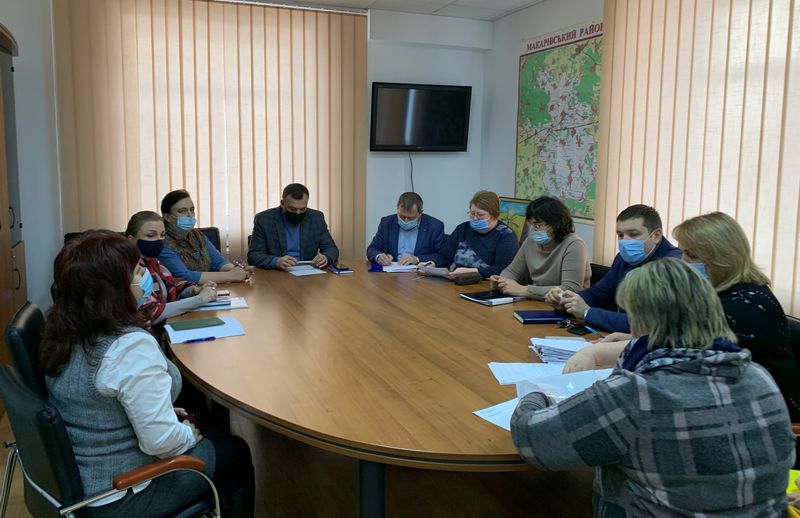
Сьогодні під головуванням Макарівського селищного голови Вадима Токаря відбулося перше у цьому році засідання Комісії з питань захисту прав дитини, яка працює для результативного вирішення проблем виховання та всебічного розвитку дітей, забезпечення інтересів кожної дитини та реалізації її прав.
Під час засідання члени комісії розглянули питання доцільності та недоцільності позбавлення батьківських прав батьків відносно малолітніх дітей, вирішення спорів між батьками щодо визначення місця проживання дитини та інше.
За результатами засідання комісією прийняті виважені рішення, відповідно до чинного законодавства України, спрямовані на захист прав та інтересів дітей.

-
До уваги платників плати за землю: Коефіцієнт індексації нормативної грошової оцінки земель за 2021 рік для сільськогосподарських угідь становить 1,0 для земель населених пунктів та несільськогосподарського призначення – 1,1
Головне управління ДПС у Київській області інформує, що на виконання ст.289 Податкового кодексу України, Державною службою України з питань геодезії, картографії та кадастру надано інформацію про щорічну індексацію нормативної грошової оцінки земель за 2021 рік.
За інформацією Державної служби статистики України, індекс споживчих цін за 2021 рік становить 110,0%.
Нормативна грошова оцінка земель є базою оподаткування земельним податком, а також застосовується для розрахунку річної орендної плати за земельні ділянки державної та комунальної власності, та є базою оподаткування для платників єдиного податку ІУ групи.Відповідно до п. 9 підрозд.6 розд. ХХ «Перехідні положення» Податкового кодексу в редакції Закону України від 30.11.2021 №1914-ІХ індекс споживчих цін, що використовується для визначення коефіцієнта індексації нормативної грошової оцінки земель, застосовується із значенням 100 відсотків:
за 2017-2022роки – для сільськогосподарських угідь (ріллі, багаторічних насаджень, сіножатей, пасовищ та перелогів);
за 2017-2022роки – для земель населених пунктів та інших земель несільськогосподарського призначення.Відповідно значення коефіцієнта індексації нормативної грошової оцінки земель і земельних ділянок за 2021 рік становить:
- для сільськогосподарських угідь (ріллі, багаторічних насаджень, сіножатей, пасовищ та перелогів) – 1,0
- для земель населених пунктів та інших земель несільськогосподарського призначення – 1,1.
Коефіцієнт індексації нормативної грошової оцінки земель застосовується кумулятивно залежно від дати проведення нормативної грошової оцінки земель.
Коефіцієнти індексації нормативної грошової оцінки земель становлять:
1996 рік – 1,703; 1997-й – 1,059; 1998-й – 1,006; 1999-й – 1,127; 2000-й – 1,182; 2001-й – 1,02; 2005-й – 1,035; 2007-й – 1,028; 2008-й – 1,152; 2009-й – 1,059; 2010-й – 1,0; 2011-й – 1,0; 2012-й – 1,0; 2013-й – 1,0; 2014-й – 1,249; 2015 рік – 1,433 (крім сільськогосподарських угідь) та 1,2 -для сільськогосподарських угідь (рілля, перелоги, сіножаті, пасовища, багаторічні насадження);
2016 рік – для сільськогосподарських угідь (рілля, багаторічні насадження, сіножаті, пасовища та перелоги) – 1,0; для земель несільськогосподарського призначення -1,06;
2017 рік -1,0, 2018-й -1,0, 2019 рік -1,0, 2020 рік – 1,0.Нормативна грошова оцінка земель за 2002рік, 2003-й, 2004-й та 2006 рік не індексувалася.
-
Інформація (дані), що відображаються в одноразовій (спеціальній) добровільній декларації
Головне управління ДПС у Київській області нагадує платникам податків, що з 01 вересня до 01 вересня 2022 року в Україні триває кампанія одноразового (спеціального) добровільного декларування.
Повідомляємо, що в одноразовій (спеціальній) добровільній декларації відображається така інформація (дані):
– відомості про декларанта, достатні для його ідентифікації (ПІБ, РНОКПП або у визначених ПКУ випадках – серія та номер паспорта громадянина України);
– відомості про об’єкти декларування, визначені п.п. “а” п. 4 підрозділу 9 прим.4 розділу ХХ ПКУ, про вид, розмір та валюту активу, класифікацію банківських металів. Для грошових активів ФО, розміщених на рахунках у банках або внесених до кредитних спілок та інших небанківських фінансових установ, в одноразовій (спеціальній) добровільній декларації зазначається найменування та інші відомості про банківську або небанківську фінансову установу (код за ЄДР підприємств та організацій України; якщо така установа є іноземною юридичною особою – зазначається код, присвоєний органом реєстрації юридичних осіб відповідної держави), в якій відкриті відповідні рахунки, на яких зберігаються валютні цінності, або до якої зроблені відповідні внески, та відповідно до законодавства засвідчений документ, що підтверджує наявність задекларованих грошових активів фізичної особи на відповідному рахунку.
Для прав грошової вимоги (у тому числі грошових коштів, позичених декларантом третім особам за договором позики) в одноразовій (спеціальній) добровільній декларації зазначається найменування та інші відомості про юридичну особу – боржника (код за ЄДР підприємств та організацій України; якщо така установа є іноземною юридичною особою – зазначається код, присвоєний органом реєстрації юридичних осіб відповідної держави, або прізвище, ім’я, по батькові та реєстраційний номер облікової картки платника податків (або у визначених ПКУ випадках – серія (за наявності) та номер паспорта громадянина України чи відповідний документ, що посвідчує особу іноземця або особу без громадянства) фізичної особи – боржника, номер та дата документа, що підтверджує право грошової вимоги;
• відомості про об’єкти декларування, визначені підпунктами “б” – “е” п. 4 підрозділу 9 прим.4 розділу ХХ ПКУ, із зазначенням інформації, що дає змогу їх ідентифікувати, зокрема про їх місцезнаходження або місце зберігання (крім предметів мистецтва та антикваріату, дорогоцінних металів, дорогоцінного каміння, ювелірних виробів, банківських металів, які не розміщені на рахунках, пам’ятних банкнот та монет тощо), вид, назву, рік виробництва (випуску) тощо;
• самостійно визначена декларантом у національній валюті база для нарахування збору з одноразового (спеціального) добровільного декларування. До одноразової (спеціальної) добровільної декларації декларант зобов’язаний додати копії документів, що підтверджують вартість об’єктів декларування, у разі місцезнаходження (реєстрації) активу фізичної особи за межами України та/або у разі декларування валютних цінностей, розміщених на рахунках у банках в Україні, та прав грошової вимоги, визначених підпунктом “а” пункту 4 цього підрозділу. У разі місцезнаходження (реєстрації) інших активів фізичної особи в Україні декларант може додати копії документів, що підтверджують вартість об’єктів декларування;
• ставка та сума збору з одноразового (спеціального) добровільного декларування.В одноразовій (спеціальній) добровільній декларації не зазначається інформація про джерела одержання (набуття) декларантом об’єктів декларування. Контролюючому органу забороняється вимагати додаткові документи, крім передбачених цим пунктом.
Інформація, що міститься в одноразовій (спеціальній) добровільній декларації, є податковою інформацією.
-
З 01 січня 2022 розширено перелік підстав для нарахування земельного податку
Головне управління ДПС у Київській області повідомляє платникам податків, що з прийняттям Закону України від 30.11.2021 року №1914 «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо забезпечення збалансованості бюджетних надходжень» розширено перелік підстав для нарахування земельного податку, визначених п.286.1 ст.286 Податкового кодексу України.
Отже, з 01 січня 2022 року підставою для нарахування земельного податку є:
а) дані державного земельного кадастру;
б) дані Державного реєстру речових прав на нерухоме майно;
в) дані державних актів, якими посвідчено право власності або право постійного користування земельною ділянкою (державні акти на землю);
г) дані сертифікатів на право на земельні частки (паї);
ґ) рішення органу місцевого самоврядування про виділення земельних ділянок у натурі (на місцевості) власникам земельних часток (паїв);
д) дані інших правовстановлюючих документів, якими посвідчується право власності або право користування земельною ділянкою, право на земельні частки (паї).У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, земельну частку (пай), відомості про які відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, нарахування податку фізичним особам здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, відомості про яку відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, сплата податку фізичними та юридичними особами здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
-
На Макарівщині проведено чергову зустріч з ФОП – платниками єдиного податку щодо застосування РРО/ ПРРО з 01.01.2022 року
У рамках проведення роз’яснювальної кампанії начальник Макарівської ДПІ ГУ ДПС у Київській області Лілія Джига провела чергову зустріч з ФОП – платниками єдиного податку щодо застосування РРО/ ПРРО з 01.01.2022 року.
Очільником було наголошено, що з 1 січня 2022 року є обов’язковим застосування реєстраторів розрахункових операцій або програмних реєстраторів розрахункових операцій платниками єдиного податку другої-четвертої груп, які проводять готівкові розрахунки (незалежно від отриманого доходу за попередній рік). Відповідно до вимог п. 296.10 ст. 296 Податкового кодексу України реєстратори розрахункових операцій або ПРРО не мають застосовувати платники єдиного податку першої групи. У ході діалогу було розглянуто алгоритм застосування РРО/ ПРРО.
На завершення заходу було надано вичерпні відповіді на запитання та роздано друковану продукцію.