Дія

Автор: Сергій

  • З 01 січня 2022 року збільшено ставки акцизного податку для спирту, з 01 березня 2022 року – для алкогольних напоїв та пива

    Головне управління ДПС у Київській області інформує, що з 01 січня 2022 року набрали чинності зміни, внесені Законом України від 30.11. 2021 № 1914-IX до п.п.215.3.1 п. 215.3 ст. 215 Податкового кодексу України (далі – ПКУ) в частині збільшення ставок акцизного податку на спирт етиловий та інші спиртові дистиляти, алкогольні напої, пиво.

    Абзацом 6 пункту 1 Розділу ІІ Перехідних положень зазначеного Закону №1914 визначено, що зміни до п.п.215.3.1 п.215.3 ст.215 ПКУ, щодо ставок акцизного податку на алкогольні напої, набирають чинності з першого числа третього місяця з дня набрання чинності цим Законом.

    Отже, з 01 січня 2022 року збільшені ставки акцизного податку застосовуються лише для спирту, а для алкогольних напоїв, у тому числі пива – з 01 березня 2022 року.

    Виробники спирту етилового при реєстрації заявки на поповнення обсягів залишку спирту етилового в системі електронного адміністрування реалізації пального та спирту етилового, починаючи з 01.01.2022 року, застосовують ставку акцизного податку встановлену на дату реалізації спирту етилового (п. «є» п.п. 232.4.1 п. 232.4 ст. 232 ПКУ), тобто у розмірі 133,31 грн. за 1 літр 100-відс. спирту, за якою також здійснюють облік податкових пільг з операцій, що звільняються від оподаткування або оподатковується за нульовою ставкою акцизного податку.

    Виробники алкогольних напоїв, для виробництва яких використовується спирт етиловий, сплачують акцизний податок або подають контролюючому органу за своїм місцезнаходженням до отримання з акцизного складу спирту етилового податковий вексель, за ставками для цієї продукції, що діють до 01 березня 2022 року.
  • ФОП, яка здійснює роздрібний продаж товарів в магазині розташованому на території ринку, не може бути платником ЄП першої групи

    Головне управління ДПС інформує платників податків, що з 01 січня 2022 року обов’язок застосування реєстраторів розрахункових операцій не поширюється на ФОП – платників єдиного податку І групи.

    Нагадує, що до І групи платників єдиного податку відносяться фізичні особи – підприємці, які не використовують працю найманих осіб, здійснюють виключно роздрібний продаж товарів з торговельних місць на ринках та/або провадять господарську діяльність з надання побутових послуг населенню і обсяг доходу яких протягом календарного року не перевищує 167 розмірів мінімальної заробітної плати, встановленої законом на 01 січня податкового (звітного) року.

    Згідно з п. 1.8 Інструкції щодо заповнення форми державного статистичного спостереження № 12-торг «Про наявність і використання торгової мережі на ринках та реалізацію сільськогосподарської продукції на них», затвердженої наказом Державного комітету статистики України від 26.07.2005 № 209 зі змінами та доповненнями, торгове місце – площа, відведена для розміщення необхідного для торгівлі інвентарю (вагів, лотків тощо) та здійснення продажу продукції з прилавків (столів), транспортних засобів, причепів, візків (у тому числі ручних), у контейнерах, кіосках, палатках тощо. До торгових місць на ринках не належать магазини та об’єкти ресторанного господарства.

    Отже, ФОП, яка здійснює роздрібний продаж товарів в магазині, що розташований на території ринку, не може бути платником єдиного податку першої групи.

  • Законом №1914 запроваджено з 01 січня 2022 пільгове оподаткування податком на прибуток окремих категорій сільськогосподарських товаровиробників

    Головне управління ДПС повідомляє платників податків, що відповідно до змін та доповнень, внесених Законом України від 30.11.2021 №1914 до Податкового кодексу України, з 01 січня 2022 року запроваджується тимчасове звільнення від оподаткування податком на прибуток окремих категорій сільськогосподарських товаровиробників.

    Так, підрозділ 4 розділу ХХ ПКУ доповнено пунктом 57, відповідно до якого тимчасово, до 1 січня 2027 року, звільнено від оподаткування прибуток сільськогосподарських товаровиробників, що провадять виключно такі види діяльності згідно з КВЕД-2010:

    • клас 01.47 (розведення та вирощування свійської птиці, за виключенням вирощування курей, одержування яєць курей та діяльності інкубаторних станцій з вирощування курей);
    • клас 01.49 (в частині розведення та вирощування перепелів і страусів);
    • клас 10.12 (виробництво м’яса свійської птиці, за виключенням виробництва м’яса курей, витоплювання жиру курей, забою, оброблення та фасування м’яса курей), а також здійснюють діяльність з реалізації власно виробленої (вирощеної) такої продукції (за виключенням м’яса курей).

    Звертаємо увагу, що у разі, якщо платник податку на прибуток є одночасно виробником, наприклад, індиків і курей, такий платник податку не має права застосовувати пільгове оподаткування податком на прибуток, запроваджене Законом № 1914.

    Вивільнені кошти, тобто, суми податку, що не сплачуються до бюджету та залишаються в розпорядженні платника податку, використовуються на створення чи переоснащення матеріально-технічної бази, збільшення обсягу виробництва, впровадження новітніх технологій. Використання таких коштів має бути пов’язано з діяльністю платника податку, прибуток від якої звільняється від оподаткування. Порядок контролю за використанням вивільнених коштів встановлюється Кабінетом Міністрів України.

    Суми вивільнених коштів визнаються як отримане цільове фінансування відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності.

    У разі порушення напрямів цільового використання, порядку використання вивільнених коштів платник податку зобов’язаний нарахувати податкове зобов’язання з податку на прибуток підприємств з суми використаних не за призначенням вивільнених коштів, штрафні санкції та пеню відповідно до норм ПКУ.

    Податкові зобов’язання, штрафні санкції і пеня нараховуються, починаючи з першого числа місяця, в якому вчинено таке порушення.

  • Зміни порядку відображення податкових ставок та сум податку в чеках РРО/ПРРО при продажу тютюнових виробів

    Головне управління ДПС у Київській області інформує, що Законом України від 30.11.2021 № 1914 до Податкового Кодексу України запроваджено зміни порядку оподаткування ПДВ для операцій з постачання тютюнових виробів: встановлюється окремий порядок визначення бази оподаткування на етапі першого постачання таких товарів їх виробниками та на етапі першого постачання таких товарів суб’єктами господарювання, які пов’язані відносинами контролю з такими виробниками, а також запроваджується пільговий режим оподаткування ПДВ (звільнення) на всіх наступних етапах постачання таких товарів.

    Так, статтю 189 ПКУ доповнено пунктом 189.18, відповідно до якого базою оподаткування для операцій з постачання на митній території України тютюнових виробів, тютюну та промислових замінників тютюну, рідин, що використовуються в електронних сигаретах (далі – тютюнова продукція), для яких встановлені максимальні роздрібні ціни, є максимальна роздрібна ціна таких товарів без урахування податку на додану вартість.

    Встановлений пунктом 189.18 порядок визначення бази оподаткування застосовується виключно трьома категоріями платників:

    • СГ – виробниками тютюнової продукції;
    • СГ, які пов’язані відносинами контролю з виробниками у розумінні Закону України “Про захист економічної конкуренції” (далі – контрольовані СГ). Перелік контрольованих суб’єктів господарювання затверджується Кабінетом Міністрів України;
    • імпортерами тютюнової продукції.
      Суб’єкти господарювання, які здійснюють операції з постачання такої тютюнової продукції, але які не відносяться ні до категорії виробників тютюнових виробів, ні до категорії контрольованих СГ, ні до імпортерів такої продукції (далі – «Інші суб’єкти господарювання»), правила визначення бази оподаткування, встановлені п.189.18 ст. 189 ПКУ, не застосовують.
      Для операцій з постачання тютюнової продукції, що здійснюється такими «Іншими суб’єктами господарювання», з 01 січня 2022 застосовується режим звільнення від оподаткування, встановлений п.197.27 ст.197 ПКУ, незалежно від дати придбання ними такої продукції.
      Державна податкова служба України наголошує на необхідності з 01 січня 2022 року забезпечення «Іншими суб’єктами господарювання», що зареєстровані як платники ПДВ, вимог щодо відображення (при торгівлі тютюновими виробами) в розрахункових документам (чеках РРО/програмних РРО) обов’язкових реквізитів, відповідно до Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженого наказом Міністерства фінансів України від 21.01.2016 № 13, зокрема:
    • назва товару (послуги), вартість, літерне позначення ставки ПДВ (окреме для товарів, що звільнені від оподаткування, та окреме для товарів, що оподатковуються ПДВ) (рядок 10);
    • окремим рядком літерне позначення ставки ПДВ, розмір ставки ПДВ у відсотках, загальну суму ПДВ за всіма зазначеними в чеку товарами, що оподатковуються ПДВ, на початку рядка друкуються великі літери “ПДВ” (рядок 21).
  • “Доступних ліків” стане більше

    “Доступних ліків” стане більше

    У 2022 році програма реімбурсації розшириться і “Доступних ліків” стане більше. З 1 липня у програму увійдуть препарати для лікування:
    – хронічного обструктивного захворювання легень;
    – хвороби Паркінсона.

    Пацієнти з цими діагнозами зможуть отримати необхідні ліки безоплатно або з частковою доплатою.

    Нині “Доступні ліки” включають лікарські засоби від таких хвороб:
    – серцево-судинні;
    – діабет 2 типу;
    – інфаркти та інсульти (профілактика);
    – бронхіальна астма;
    – розлади психіки та поведінки;
    – епілепсія;
    – нецукровий діабет.

    Перелік ліків, які входять у програму зараз, можна знайти тут: https://bit.ly/3p13V19.

    Нагадуємо, що для отримання “Доступних ліків” потрібен електронний рецепт. Як його отримати, дивіться тут: https://bit.ly/37Fv4O5.

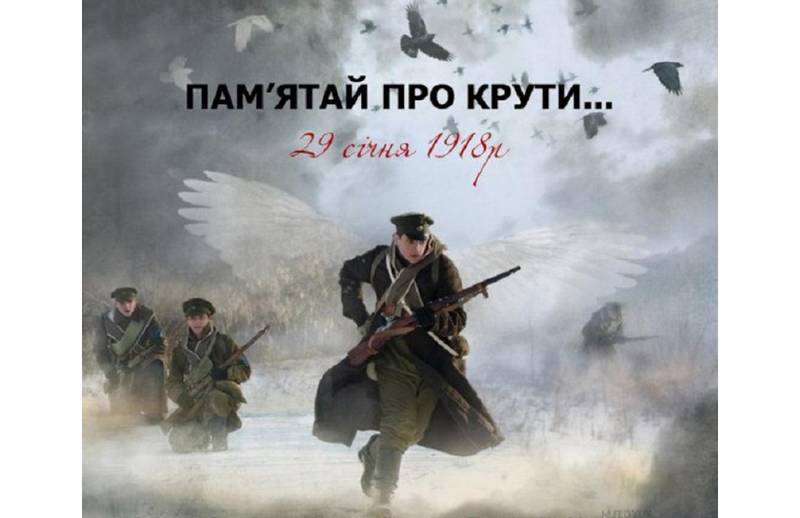
  • День пам‘яті полеглих у бою під Крутами

    День пам‘яті полеглих у бою під Крутами

    Саме 29 січня 1918-го неподалік залізничної станції Крути добровольчий курінь юних захисників Української Народної Республіки вступив у нерівний бій з більшовицьким військом. Їм вдалося утримати оборону, проте якою ціною…

    Трагічна загибель студентського куреня під Крутами стала символом героїзму та самопожертви молодого покоління в боротьбі за незалежність.

    Через ціле століття нескорений дух, патріотизм і любов до України передались сучасним захисникам рідної землі: Героям Небесної Сотні та Героям російсько-української війни, які на Сході України, проявляючи неабияку мужність, відвагу, героїзм, жертовність та демонструючи незламність духу, виборюють майбутнє, про яке мріяли цілі покоління українських патріотів.

    Герої не вмирають!

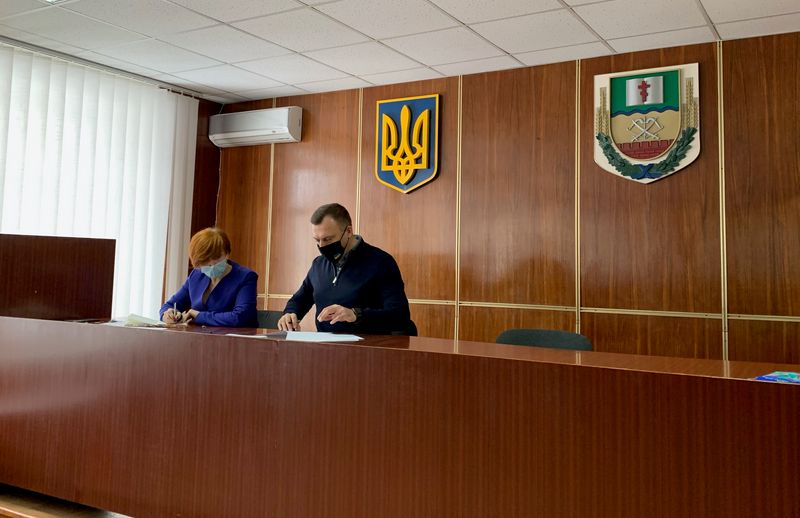
  • 28 січня відбулось чергове засідання виконавчого комітету на якому було розглянуто 27 питань порядку денного

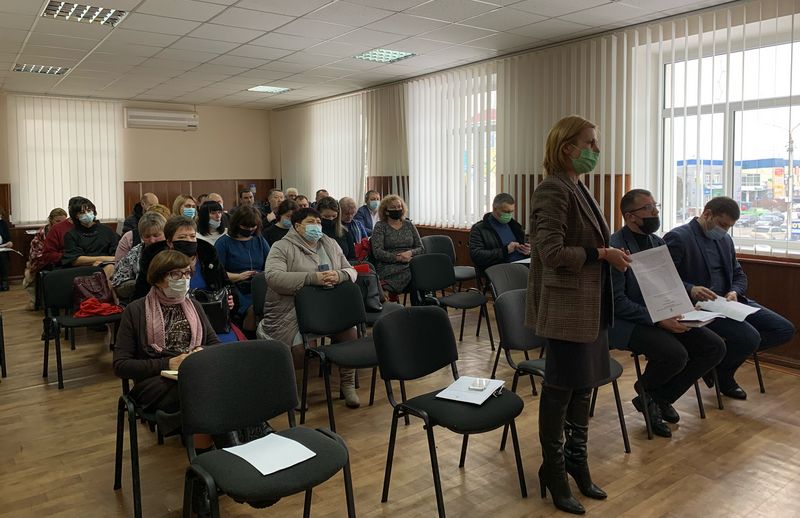
    28 січня відбулось чергове засідання виконавчого комітету на якому було розглянуто 27 питань порядку денного

    За пропозиції Макарівського селищного голови Вадима Токаря було прийнято рішення про ініціювання створення добровольчого формування на території Макарівської громади та схвалено програму забезпечення заходів з підготовки територіальної оборони Макарівської громади.

    Крім цього, членами виконавчого комітету було схвалено:

    • проект Програми соціально-економічного та культурного розвитку Макарівської селищної територіальної громади на 2022-2024 роки;
    • проект Програми створення та ведення містобудівного та земельного кадастру Макарівської селищної територіальної громади на 2022 рік.

    З питань бюджету виступила Начальник фінансового управління Тетяна Логвіна, яка прозвітувала про виконання бюджету Макарівської селищної територіальної громади за 2021 рік.

    Одним з головних питань, що розглядалося на засіданні, було питання про організацію харчування учнів і вихованців закладів освіти Макарівської селищної ради у 2022 році. У зв’язку із стрімким зростанням цін на продукти харчування, після ретельного вивчення цього питання було схвалено рішення про збільшення вартості харчування для однієї дитини на день, а саме:

    • для учня закладу загальної середньої освіти – було 29,00 грн., стало 37,00 грн.;
    • для вихованця закладу загальної середньої освіти, який має у своєму складі дошкільний підрозділ – було 37,00 грн., стало 50,00 грн.;
    • для вихованця закладу дошкільної освіти – було 37,00 грн., стало 50,00 грн.;
    • для вихованця групи з цілодобовим перебуванням закладу дошкільної освіти (ясла-садок) «Веселка» Макарівської селищної ради – було 40,00 грн., стало 65,00 грн..

    Ще одним актуальним питанням для нашої громади залишається питання налагодження пасажирського автомобільного перевезення. Зважаючи на це, члени виконавчого комітету схвалили рішення про проведення конкурсу з визначення підприємства (організації) для здійснення функцій робочого органу при проведенні конкурсів з перевезення пасажирів на автобусних маршрутах загального користування, що проходять у межах території Макарівської селищної територіальної громади.

    З поміж іншого на засіданні виконавчого комітету схвалено низку рішень із соціальних, житлових питань; соціально-правового захисту прав дітей; присвоєння, зміну, коригування адрес нерухомого майна; надання дозволу на розміщення реклами.

  • 29 січня-День пам’яті героїв Крут

    29 січня-День пам’яті героїв Крут

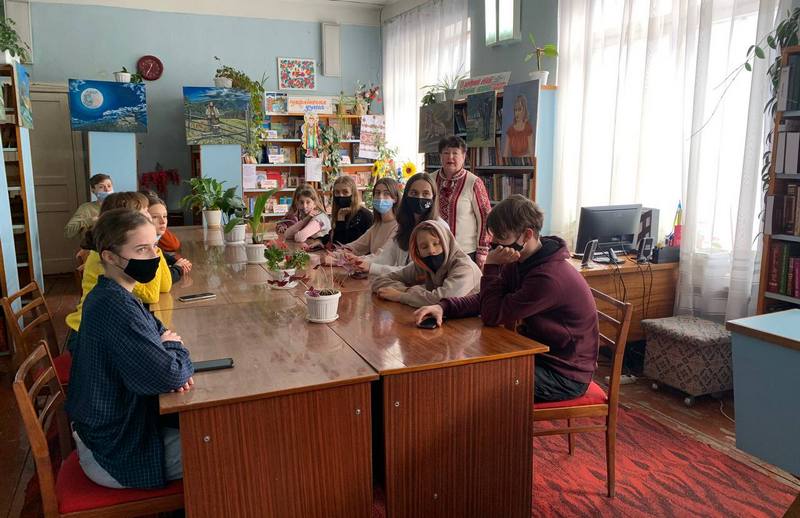
    З метою вшанування пам’яті молодих захисників Української Народної Республіки, які власною кров’ю вписали героїчну сторінку в історію українського визвольного руху, сьогодні в дитячій бібліотеці Макарова був проведений урок історії “Бій під Крутами: історична правда” для учнів 8-В класу Макарівського ліцею № 1.

    Чимало цікавих і невідомих фактів дізналися учасники заходу про події на станції Крути, з точки зору науковця, історика, дослідника директора Макарівського історико-краєзнавчого музею, кандидата історичних наук Віталія Гедзя, який достеменно вивчив цю подію.

    Також діти переглянули матеріали та книги, які представлені на книжковій виставці “Пам’ятаймо про героїв Крут”.

    Виступаючі закликали присутніх не забувати ціною яких неймовірних зусиль та трагічних втрат Україна заявила про своє право бути вільною та незалежною державою.

  • «Рука допомоги» – програма надання допомоги на здобуття економічної самостійності малозабезпеченої сім’ї

    «Рука допомоги» – програма надання допомоги на здобуття економічної самостійності малозабезпеченої сім’ї

    З початку року збільшилась кількість звернень щодо отримання інформації про порядок надання допомоги на здобуття економічної самостійності малозабезпеченої сім’ї.

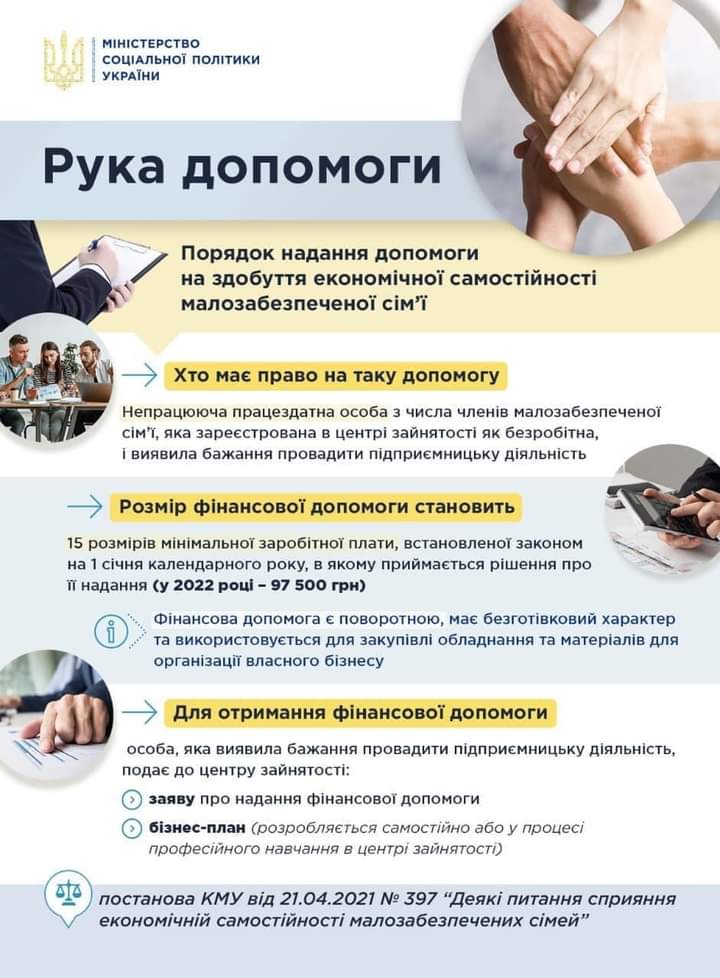
    Нагадаємо, з 1 січня 2022 року безробітні з числа членів малозабезпеченої сім’ї, можуть отримати фінансову допомогу від держави для старту власного бізнесу. Допомога надається в рамках нової бюджетної програми, розробленої Міністерством соціальної політики, на реалізацію якої у держбюджеті на 2022 рік передбачено близько 100 млн грн.

    Безвідсоткова фінансова допомога розміром до 15 мінімальних зарплат (на початок 2022 року – 97 500 грн) зможе використовуватися тільки для оплати рахунків на придбання необхідного для заснування власної справи обладнання і матеріалів.

    Сума, яка повертається державі, зменшується на розмір сплачених за три роки податків та єдиного соціального внеску. Крім того, якщо такий підприємець працевлаштує ще двох осіб за направленням центру зайнятості, повертати допомогу державі буде не потрібно.

    Для отримання детальної інформації з цього питання наводимо серію інфографік, а також з Порядком надання допомоги на здобуття економічної самостійності малозабезпеченої сім’ї, затвердженого постановою Кабінету Міністрів України від 21.04.2021 № 397 можна ознайомитися за посиланням https://zakon.rada.gov.ua/laws/show/397-2021-%D0%BF#Text