Дія

Автор: Сергій

  • Продовжуємо долати наслідки збройної агресії рф

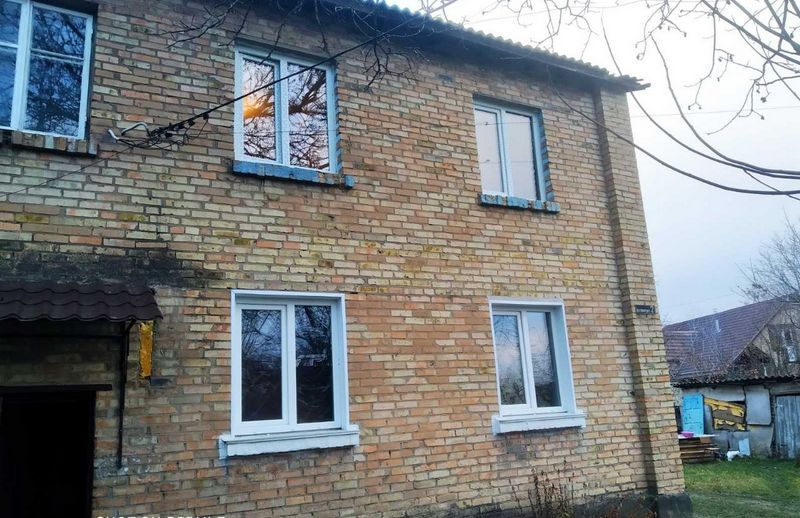
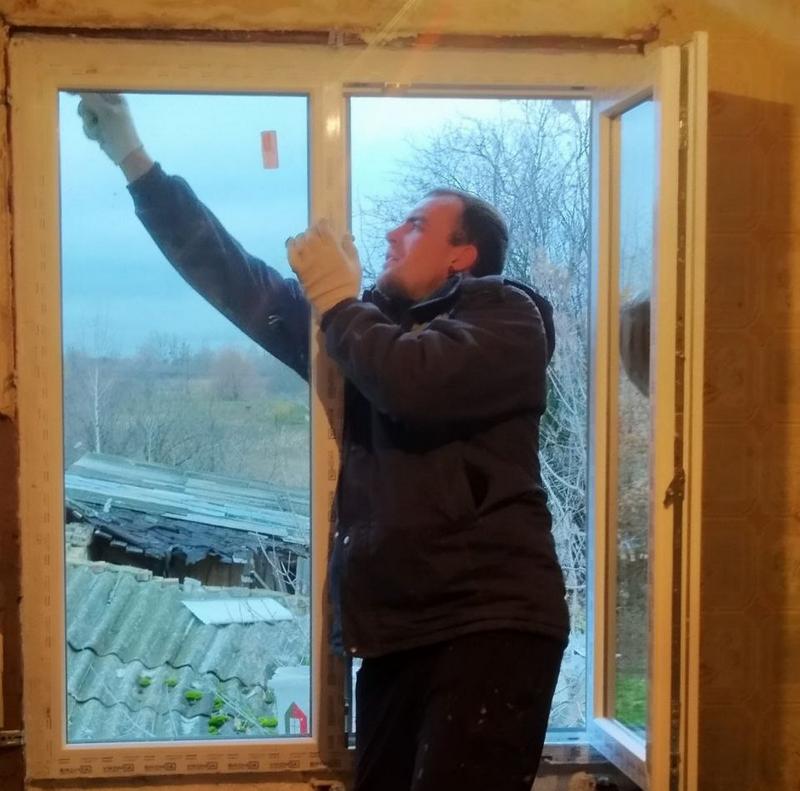
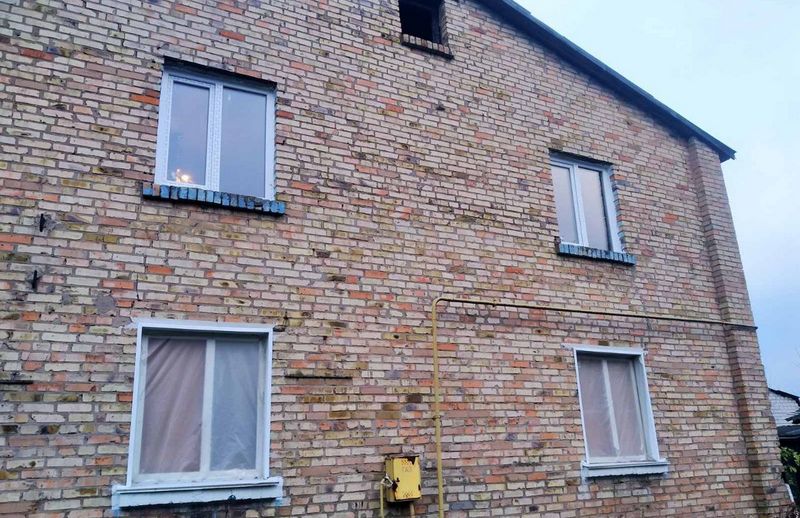
    Продовжуємо долати наслідки збройної агресії рф

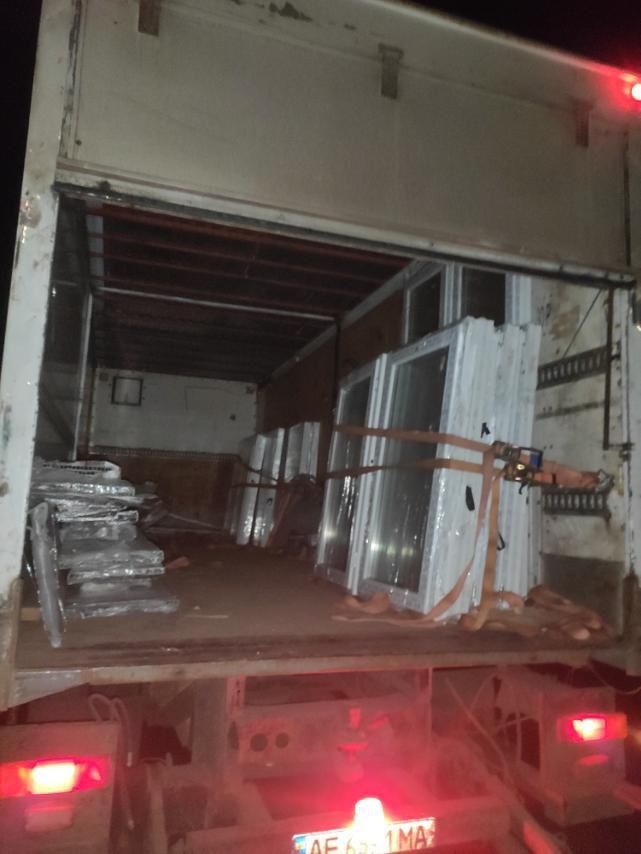
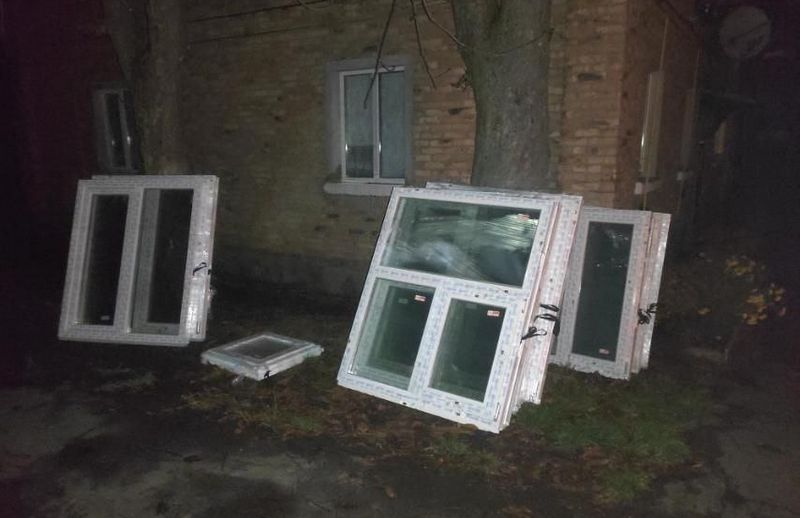
    ‼️У Копилові розпочали заміну пошкоджених вікон у житловому будинку №2 по вулиці Житомирська.

    Заміну пошкоджених вікон також проведуть ще у 4 -х багатоквартирних житлових будинках: по вулиці Житомирська, 4 та по вулиці Жовтнева, 78-а, 59, 55, куди їх вже доставлено.

  • Скасування реєстрації ПРРО

    Головне управління ДПС у Київській області нагадує, що скасування реєстрації ПРРО здійснюється шляхом виключення його з реєстру програмних реєстраторів розрахункових операцій та закриття фіскального номера, який не підлягає використанню надалі.

    Скасування реєстрації ПРРО здійснюється на підставі Заяви про реєстрацію ПРРО за формою № 1-ПРРО (ідентифікатор форми J/F 1316604 з позначкою «Скасування реєстрації», яка подається суб’єктом господарювання засобами Електронного кабінету чи засобами телекомунікацій, а також на підставі Повідомлення про виявлення несправностей програмного реєстратора розрахункових операцій за формою № 2-ПРРО (ідентифікатор форми J1316701) із позначкою «несправність» або «крадіжка пристрою чи компрометація ключа».

    Суб’єкт господарювання, до подання Заяви про скасування реєстрації ПРРО, має забезпечити передачу всіх копій розрахункових документів, створених ПРРО, з присвоєними їм у режимі офлайн фіскальними номерами до фіскального сервера, електронних фіскальних звітних чеків та повідомлень, передбачених Порядком № 317.
    Реєстрація ПРРО скасовується автоматично фіскальним сервером, якщо:

    • до ЄДР юридичних осіб, фізичних осіб – підприємців та громадських формувань внесено запис про державну реєстрацію припинення юридичної особи або державну реєстрацію припинення підприємницької діяльності фізичної особи – підприємця;
    • щодо господарської одиниці, де використовується ПРРО, СГ подав повідомлення за ф. №20-ОПП, в якому повідомив контролюючий орган про такий об’єкт оподаткування як про закритий або такий, що не експлуатується суб’єктом господарювання;
    • щодо СГ наявне судове рішення, що набрало законної сили, про ліквідацію у зв’язку з банкрутством або про припинення, що не пов’язане з банкрутством, про визнання недійсними установчих документів;
    • стосовно ФОП наявні дані про те, що особа померла, оголошена померлою, визнана недієздатною або безвісно відсутньою, чи її цивільну дієздатність обмежено;
    • СГ знято з обліку в контролюючих органах у інших випадках, передбачених ст. 67 ПКУ та Законом України № 755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань».

    ДПС направляє суб’єкту господарювання Повідомлення про скасування реєстрації ПРРО засобами Електронного кабінету, із зазначенням у ньому підстав скасування.

    Довідково: Порядок скасування реєстрації програмних реєстраторів розрахункових операцій регулюється Порядком реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затвердженим наказом Міністерства фінансів України від 23.06.2020 № 317 «Про внесення змін до наказу Міністерства фінансів України від 14 червня 2016 року № 547» .

    Залишаємось на зв’язку:
    Комунікаційна платформа: kyivobl.ikc@tax.gov.ua
    Підписатись на сторінку Фейсбук ГУ ДПС у Київській області https://www.facebook.com/tax.kyiv.oblast

  • Чергова “гаряча лінія” на Макарівщиніщодо особливостей подання одноразової (спеціальної) добровільної декларації

    Днями, за участі начальника Макарівської ДПІ ГУ ДПС у Київській області Лілії Джиги відбувся сеанс телефонного зв’язку «гаряча лінія» з питань подання одноразової (спеціальної) добровільної декларації.

    Пропонуємо відповіді на актуальні запитання, що надійшли від платників податків.

    Яким чином сплатити суму збору з одноразового (спеціального) добровільного декларування?

    – Щоб скористатися правом на податкову амністію потрібно заповнити в Електронному кабінеті та подати одноразову добровільну (спеціальну) декларацію, згодом сплатити передбачений спеціальний збір.

    Після подання платником “Звітної”/”Звітної нової”/”Уточнюючої” одноразової (спеціальної) добровільної декларації (далі – Декларація) автоматично відкривається інтегрована картка платника за відповідною територією та в Електронному кабінеті (приватна частина) в розділі “Стан розрахунків з бюджетом” стає доступна інформація з відображенням реквізитів для сплати задекларованих сум збору з одноразового (спеціального) добровільного декларування (далі – Збір) з можливим використанням однієї із наявних платіжних систем та/або згенерованого QR-коду за кодом платежу 11011100.

    При скануванні QR-коду на смартфоні користувача автоматично відкривається мобільний застосунок банку зі сформованими реквізитами рахунків для сплати Збору.

    У разі якщо платником була змінена адреса відповідно до “Звітної нової” або “Уточнюючої” Декларації платнику буде направлено повідомлення з оновленими реквізитами для сплати суми Збору.

    В Електронному кабінеті забезпечено автоматичне заповнення платіжного доручення на підставі даних платника.

    Детальніше з порядком одноразового (спеціального) добровільного декларування можна ознайомитися за посиланням: https://tax.gov.ua/…/odnorazove-dobrovilne-deklaruvannya.

    Нагадуємо, що кампанія одноразового (спеціального) добровільного декларування проводиться з 1 вересня 2021 року до 1 березня 2023 року та передбачає сплату збору з одноразового (спеціального) добровільного декларування.

    Як контролюючий орган буде проводити перевірки одноразових (спеціальних) добровільних декларацій.

    – Відповідно до п. 6 підрозділу 9 прим. 4 розділу XX «Перехідні положення» Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ) декларант, який має намір скористатися одноразовим (спеціальним) добровільним декларуванням щодо належних йому активів фізичної особи, протягом визначеного підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ періоду одноразового (спеціального) добровільного декларування, має право добровільно подати до контролюючого органу одноразову (спеціальну) добровільну декларацію (далі – Декларація) в порядку та за формою, встановленими центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику.

    При цьому в Декларації не зазначається інформація про джерела одержання (набуття) декларантом об’єктів декларування.

    Крім того, п. 13 підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ передбачено, що податкова перевірка контролюючим органом не проводиться щодо джерела отримання декларантом чи фізичною особою, що підпадає під дію п. 10 підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ, доходів, за рахунок яких було одержано (набуто) задекларовані таким декларантом активи або активи, передбачені п.10 підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ.

    Водночас, відповідно до п. 15 підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ Декларація підлягає перевірці у спеціальному порядку.

    Так, Декларація підлягає у порядку, передбаченому підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ, камеральній перевірці, яку контролюючий орган проводить протягом 60 календарних днів, що настають за днем подання йому відповідної Декларації (пп. 15.1 п. 15 підрозділу 9 прим. 4 розділу ХХ «Перехідні положення» ПКУ).

    Метою проведення камеральної перевірки Декларації є виявлення арифметичних та логічних помилок.

    Наразі контролюючим органом розробляється Порядок проведення камеральних перевірок одноразових (спеціальних) добровільних декларацій.

    – Які активи не можуть бути об’єктами декларування зі збору з одноразового (спеціального) добровільного декларування?

    – Відповідно до п. 5 підрозділу 9 прим. 4 розділу XX «Перехідні положення» Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі ПКУ) об’єктами декларування не можуть бути:

    а) активи фізичної особи, одержані (набуті) декларантом внаслідок вчинення діяння, що містить ознаки кримінального правопорушення, крім кримінальних правопорушень або інших порушень законодавства, пов’язаних із:

    – ухиленням від сплати податків, зборів (обов’язкових платежів);
    – ухиленням від сплати єдиного внеску на загальнообов’язкове державне соціальне страхування та страхових внесків на загальнообов’язкове державне пенсійне страхування;
    – порушеннями у сфері валютного законодавства;
    – порушеннями у сфері захисту економічної конкуренції в частині порушення, передбаченого п. 12 ст. 50 Закону України від 11 січня 2001 року № 2210-III «Про захист економічної конкуренції» із змінами та доповненнями;

    б) активи фізичної особи, які належать фізичній особі – резиденту, у тому числі самозайнятій особі, а також фізичним особам, які не є резидентами України, але які були резидентами на момент отримання (набуття) об’єктів декларування чи на момент нарахування (отримання) доходів, за рахунок яких були отримані (набуті) об’єкти декларування, і які відповідно до ПКУ є чи були платниками податків (далі – Декларант), стосовно якого розпочато досудове розслідування або судове провадження щодо таких активів за ознаками кримінальних правопорушень, передбачених ст.ст. 212, 212 прим. 1, а так само ст. 366 (щодо документів податкової та/або фінансової звітності, митних декларацій, податкових накладних, первинних документів, іншої звітності з податків, зборів (обов’язкових платежів), ст. 367 (якщо кримінальне правопорушення пов’язане з порушенням вимог податкового, митного, валютного та іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи) Кримінального кодексу України від 05 квітня 2001 року № 2341-III із змінами та доповненнями (далі – ККУ);

    в) активи фізичної особи або юридичної особи, які належать Декларанту, стосовно якого відкрито судове провадження у вчиненні будь-якого із кримінальних правопорушень, передбачених ст.ст. 209, 258 прим. 5 і 306, частинами першою і другою ст. 368 прим. 3, частинами першою і другою ст. 368 прим. 4, ст.ст. 368, 368 прим. 5, 369 і 369 прим. 2 ККУ, та/або які підлягають стягненню як необґрунтовані в порядку, встановленому главою 12 розділу III Цивільного процесуального кодексу України від 18 березня 2004 року № 1618-IV із змінами та доповненнями;

    г) кошти в національній та іноземній валютах, які на дату подання одноразової (спеціальної) добровільної декларації перебувають у готівковій формі;

    ґ) активи декларанта, які обліковуються (знаходяться) на рахунках фінансових установ та/або розташовані (зареєстровані) на території країни, визнаної державою-агресором згідно із законом, чи мають джерела походження з такої країни.
  • Затверджено форму Довідки-підтвердження статусу податкового резидента України для уникнення подвійного оподаткування

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що наказом від 19.08.2022 р. №248 (зареєстрований в Мін’юсті 07.10.2022 р. за №1195/38531) Мінфін затвердив:

    – форму довідки-підтвердження статусу податкового резидента України для уникнення подвійного оподаткування відповідно до норм міжнародних договорів;
    – Порядок підтвердження статусу податкового резидента України для уникнення подвійного оподаткування відповідно до норм міжнародних договорів. Він визначає процедуру видачі довідки-підтвердження платнику податків – особі (юридичній або фізичній), яка є резидентом України у розумінні ПКУ та міжнародних договорів України про уникнення подвійного оподаткування, а також підтвердження статусу податкового резидента України на документах за спеціальними формами, затвердженими іноземними компетентними органами, з метою застосування цих договорів до доходів, отриманих платниками податків із джерел в іноземній державі.

    Надання Довідки або підтвердження статусу податкового резидента України на документах за спеціальними формами, затвердженими іноземними компетентними органами, здійснюватиметься безоплатно на підставі заяви платника податків за формою, наведеною у додатку до цього Порядку.

    Заява подається платником податків (уповноваженим представником) до контролюючого органу за основним місцем обліку, а у разі подання Заяви на отримання Довідки платниками податків – фізичними особами, які тимчасово перебувають за межами населеного пункту проживання або не мають постійного місця проживання, – до будь-якого контролюючого органу. Заяву за вибором платника податку може бути подано засобами електронного зв’язку в електронній формі з дотриманням вимог, встановлених розділом II ПКУ.

    Контролюючий орган перевірить дані, зазначені у Заяві, зокрема на відповідність ПКУ та відповідному міжнародному договору України. Платник податку може надати документи і відомості, що підтверджують зазначені у Заяві підстави для визначення його статусу резидента України для уникнення подвійного оподаткування.

    Довідка або обґрунтована відмова у її видачі видається за підписом керівника контролюючого органу (його заступника або уповноваженої особи) протягом десяти календарних днів з дати отримання Заяви.

    Підставою для відмови у видачі Довідки може бути таке:

    1) особа не може бути визнана резидентом України відповідно до критеріїв, зазначених у пп. 14.1.213 ПКУ;
    2) відсутні дані щодо реєстрації в Єдиному державному реєстрі юридичних осіб, фізичних осіб – підприємців та громадських формувань для юридичних осіб або фізичних осіб – підприємців;
    3) відсутні дані щодо реєстрації в Державному реєстрі фізичних осіб – платників податків для фізичних осіб;
    4) невідповідність відомостей, зазначених у Заяві, зокрема реєстраційних даних юридичної або фізичної особи, даним, наявним в інформаційних системах контролюючого органу;
    5) документи подано особою, яка не має на це повноважень;
    6) іноземна компанія, що має місце ефективного управління на території України, не набула або відмовилась від статусу податкового резидента України відповідно до пп. 133.1.5 ПКУ.

    Довідка надається за вибором платника у паперовій або електронній формі, про що він зазначає у Заяві. Довідку в електронній формі платник отримує у приватній частині електронного кабінету з дотриманням вимог, встановлених розділом II Кодексу. Цей наказ набере чинності з дня його офіційного опублікування. Відповідно втратить чинність наказ ДПАУ від 12.04.2002 року №173 “Про підтвердження статусу податкового резидента України”.

  • Макарівська ДПІ: надання адміністративних послуг за 10 місяців 2022 року

    За січень – жовтень 2022 року Центром обслуговування платників Макарівської ДПІ ГУ ДПС у Київській області (далі ЦОП) надано 3000 адміністративних послуг, з яких майже200 послуг платникам інших регіонів.

    Найбільш запитуваними були послуги з видачі картки платника податків та внесення до паспорта громадянина України даних про реєстраційний номер облікової картки, їх отримали 1423 фізичні особи,надано 338 послуг з видачі відомостей з Державного реєстру фізичних осіб – платників податків про суми/джерела виплачених доходів та утриманих податків.

    Також, за 10 місяців поточного року фахівці зареєстрували 604 платники єдиного податку, надали 366 витягів з реєстру платників єдиного податку, зареєстрували 99 реєстраторів розрахункових операцій, 126 книг обліку розрахункових операцій та 28 розрахункових книжок.

    Крім цього за звітний період сформовано та видано 21 витяг з реєстру платників податку на додану вартість.

    Окрім надання адміністративних послуг, в ЦОП Макарівської ДПІ платникам та громадянам надавалися консультативні та інформаційні послуги щодо порядку заповнення податкових декларацій та розрахунків, окремих питань щодо кампанії одноразового (спеціального) добровільного декларування та користування електронними сервісами ДПС, щодо використання програмного забезпечення для подання звітності в електронному вигляді, застосування реєстраторів розрахункових операцій або програмних реєстраторів розрахункових операцій. Також видавали довідки про зміну реєстраційного номера облікової картки платника податків, приймали вхідну кореспонденцію, проводили роботу по взяттю на облік платників податків, платників єдиного внеску, об’єктів оподаткування та об’єктів, пов’язаних з оподаткуванням, погоджували довідки-розрахунки про видачу коштів для виплати заробітної плати без перевірки сум сплати єдиного внеску, приймали звернення громадян в межах Закону України від 02 жовтня 1996 року № 393/96-ВР «Про звернення громадян» (зі змінами) та від 13 січня 2011 року № 2939-VI «Про доступ до публічної інформації» (зі змінами).

  • 8-ий тур Відкритої дитячої футбольної ліги «BRAVRY LEAGUA»

    8-ий тур Відкритої дитячої футбольної ліги «BRAVRY LEAGUA»

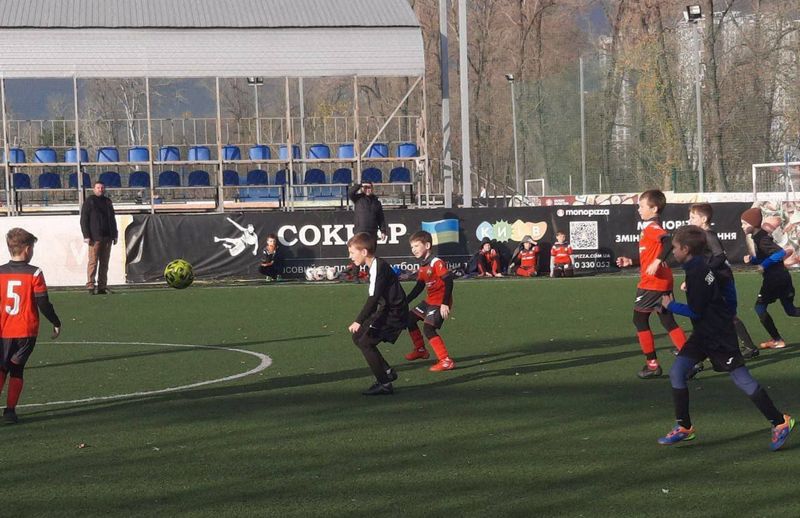
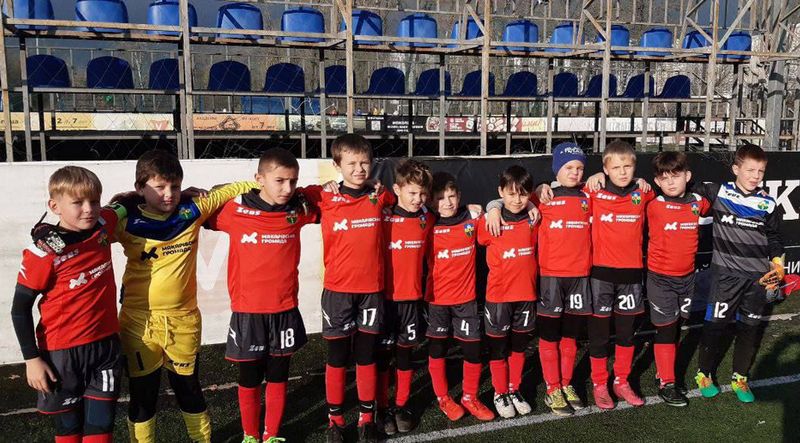
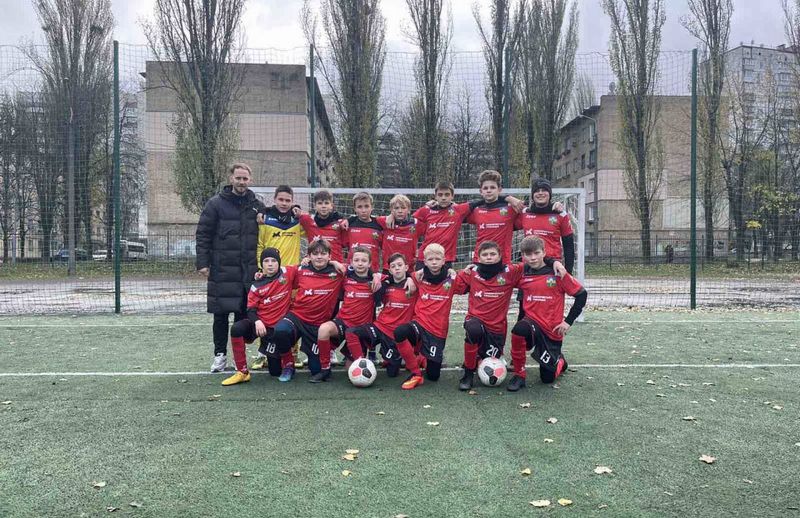
    ⚽️ Насичені вихідні були і в СК «Юніор» (2013/2014 р.н., тренер Віталій Щербаков).

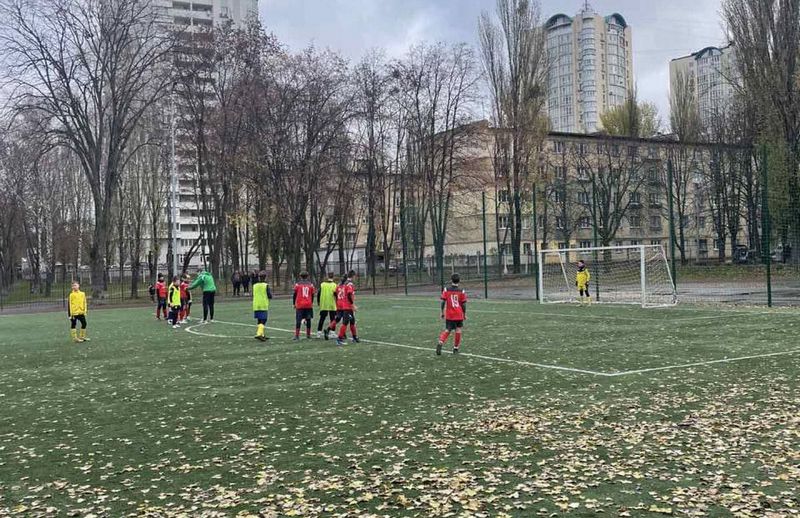
    Наша команда зіграла матч вже у 8-му турі Відкритої дитячої футбольної ліги Солом’янського району «BRAVRY LEAGUA».

    Суперником наших земляків був ФК «Антарес». Матч закінчився з рахунком 3:4 на користь опонента.

    Голи на рахунку Нікіти Прокопенка, Артура Мірояна та Владислава Микитина.

    💪🏻 Вболіваємо та бажаємо перемог в наступних турах.

  • Доброчинці із Благодійного фонду «Карітас» вчергове надали гуманітарну допомогу жителям Макарівської громади

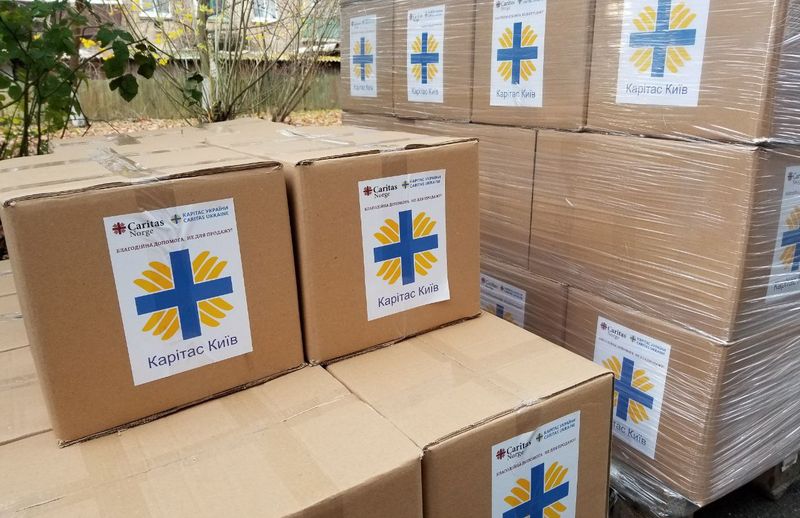
    Доброчинці із Благодійного фонду «Карітас» вчергове надали гуманітарну допомогу жителям Макарівської громади

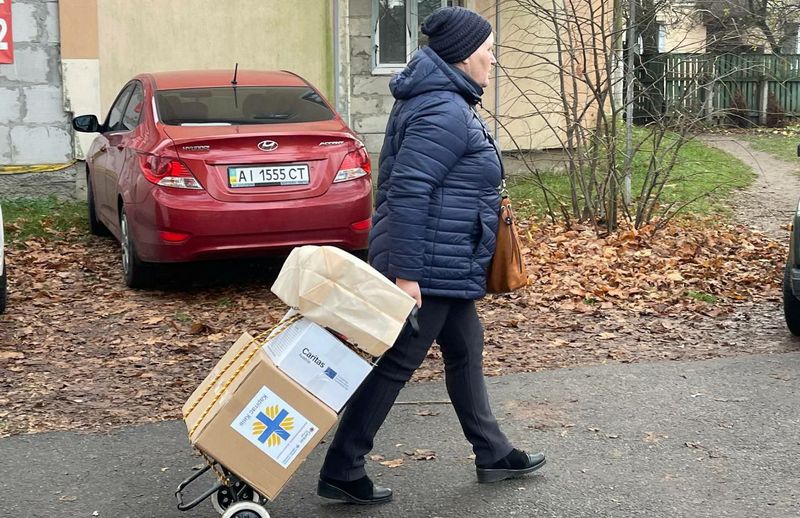
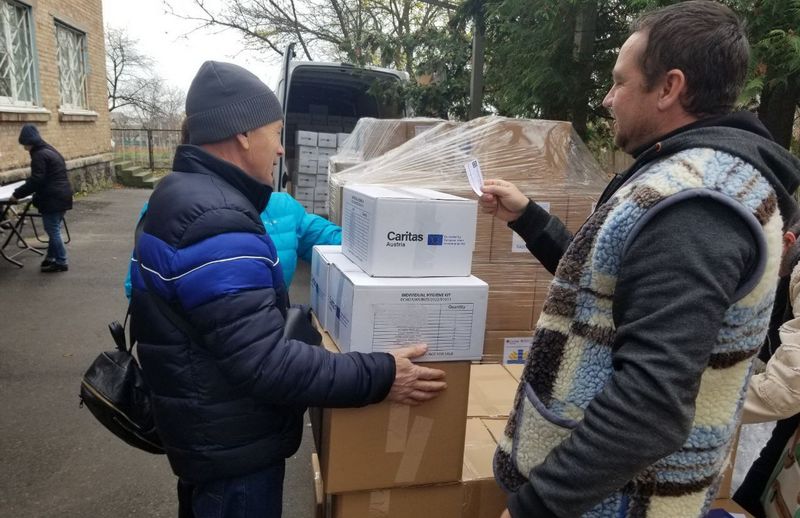
    150 продуктових та гігієнічних наборів благодійники вручили мешканцям громади, які повністю втратили житло внаслідок бойових дій на території нашої громади.

  • 9-ий тур чемпіонату Summer Football Fest 2022

    9-ий тур чемпіонату Summer Football Fest 2022

    ⚽️ Вчора СК «Юніор» (2009/2010 р.н., тренер Роман Головатюк) в рамках 9-го туру чемпіонату Summer Football Fest 2022 зіграв з командою «Арсенал».

    Юні спортсмени зіграли в нічию з рахунком 0:0.

    🏅Поливаний Дмитро отримав кращого гравця матчу та врятував команду відбивши пенальті.

    💪🏻 Вболіваємо та бажаємо перемог в наступних турах!

  • Оголошення на заміщення вакантної посади директора Андріївської гімназії

    Оголошення на заміщення вакантної посади директора Андріївської гімназії

    Відділом освіти, молоді, фізичної культури і спорту Макарівської селищної ради оголошується конкурс на заміщення вакантної посади директора Андріївської гімназії Макарівської селищної ради Бучанського району Київської області:
    місцезнаходження: 080013, вул. Шевченка, будинок 1, село Андріївка, Бучанський район, Київська область

    Посадовий оклад, доплати, надбавки встановлюються відповідно до постанови КМУ від 30.08.2002 № 1298 «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери»; наказу МОН від 26.09.2005 № 557 «Про впорядкування умов оплати праці та затвердження схем тарифних розрядів працівників навчальних закладів, установ освіти та наукових установ», інших нормативних документів.

    Директором Андріївської гімназії Макарівської селищної ради Бучанського району Київської області може бути особа, яка є громадянином України, має вищу освіту на рівні спеціаліста або магістра, стаж педагогічної роботи не менше трьох років, організаторські здібності, високі моральні якості, а також фізичний і психічний стан якої не перешкоджає виконанню професійних обов’язків.

    Перелік документів, які необхідно подати для участі в конкурсі:

    • заява про участь у конкурсі з наданням згоди на обробку персональних даних відповідно до Закону України «Про захист персональних даних»;
    • автобіографія та/або резюме (за вибором учасника конкурсу);
    • копія паспорта громадянина України;
    • копія документа про вищу освіту (з додатком, що є його невід’ємною частиною) не нижче освітнього ступеня магістра (спеціаліста);
    • документ, що підтверджує вільне володіння державною мовою;
    • копія трудової книжки чи інших документів, що підтверджують стаж педагогічної (науково-педагогічної) роботи не менше трьох років на день їх подання (крім приватних та корпоративних закладів освіти);
    • довідка про відсутність судимості;
    • довідка про проходження попереднього (періодичного) психіатричного огляду;
    • мотиваційний лист, складений у довільній формі.
    • Особа може надати інші документи, що підтверджують її професійні та/або моральні якості.

    Документи, які зазначені в переліку подаються особисто (або подає уповноважена згідно з довіреністю особа).

    Документи для участі у конкурсі приймаються протягом 30 календарних днів з дня публікації оголошення Відділом освіти, молоді, фізичної культури і спорту Макарівської селищної ради за адресою: Київська область, смт Макарів, вулиця Піонерська, 15.

    Дата і місце проведення конкурсного відбору учасникам конкурсу будуть повідомлені додатково.

    Конкурс складається з таких етапів:
    1) прийняття рішення про проведення конкурсу;
    2) оприлюднення оголошення про проведення конкурсу;
    3) затвердження складу конкурсної комісії;
    4) прийняття документів від осіб, які виявили бажання взяти участь у конкурсі;
    5) перевірка поданих документів на відповідність установленим законодавством вимогам;
    6) допущення кандидатів до участі у конкурсному відборі;
    7) ознайомлення кандидатів із закладом освіти, його трудовим колективом та представниками батьківського самоврядування закладу;
    8) проведення конкурсного відбору;
    9) визначення переможця конкурсу;
    10) оприлюднення результатів конкурсу.

    Конкурсний відбір кандидата конкурсу здійснюється за результатами:

    • письмового іспиту на знання перевірки законодавства у сфері загальної середньої освіти, зокрема Законів України «Про освіту», «Про повну загальну середню освіту» та інших нормативно-правових актів у сфері загальної середньої освіти;
    • перевірки професійних компетентностей, що відбувається шляхом письмового вирішення ситуаційного завдання;
    • публічної та відкритої презентації державною мовою перспективного плану розвитку закладу загальної середньої освіти, а також надання відповідей на запитання членів конкурсної комісії щодо проведеної презентації.

    Особа, уповноважена надавати інформацію про конкурс та приймати документи для участі у конкурсі – Дашьян В.О. (тел. 0502332080), електронна пошта osvitamakariv@ukr.net.

  • Оголошення на заміщення вакантної посади директора Липівського ліцею

    Оголошення на заміщення вакантної посади директора Липівського ліцею

    Відділом освіти, молоді, фізичної культури і спорту Макарівської селищної ради оголошується конкурс на заміщення вакантної посади директора Липівського ліцею Макарівської селищної ради Бучанського району Київської області:
    місцезнаходження: 08014 село Липівка, вулиця Шевченка, будинок 44, Бучанський район, Київська область

    Посадовий оклад, доплати, надбавки встановлюються відповідно до постанови КМУ від 30.08.2002 № 1298 «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери»; наказу МОН від 26.09.2005 № 557 «Про впорядкування умов оплати праці та затвердження схем тарифних розрядів працівників навчальних закладів, установ освіти та наукових установ», інших нормативних документів.

    Директором Липівського ліцею Макарівської селищної ради Бучанського району Київської області може бути особа, яка є громадянином України, має вищу освіту на рівні спеціаліста або магістра, стаж педагогічної роботи не менше трьох років, організаторські здібності, високі моральні якості, а також фізичний і психічний стан якої не перешкоджає виконанню професійних обов’язків.

    Перелік документів, які необхідно подати для участі в конкурсі:

    • заява про участь у конкурсі з наданням згоди на обробку персональних даних відповідно до Закону України «Про захист персональних даних»;
    • автобіографія та/або резюме (за вибором учасника конкурсу);
    • копія паспорта громадянина України;
    • копія документа про вищу освіту (з додатком, що є його невід’ємною частиною) не нижче освітнього ступеня магістра (спеціаліста);
    • документ, що підтверджує вільне володіння державною мовою;
    • копія трудової книжки чи інших документів, що підтверджують стаж педагогічної (науково-педагогічної) роботи не менше трьох років на день їх подання (крім приватних та корпоративних закладів освіти);
    • довідка про відсутність судимості;
    • довідка про проходження попереднього (періодичного) психіатричного огляду;
    • мотиваційний лист, складений у довільній формі.
    • Особа може надати інші документи, що підтверджують її професійні та/або моральні якості.

    Документи, які зазначені в переліку подаються особисто (або подає уповноважена згідно з довіреністю особа).

    Документи для участі у конкурсі приймаються протягом 30 календарних днів з дня публікації оголошення Відділом освіти, молоді, фізичної культури і спорту Макарівської селищної ради за адресою: Київська область, смт Макарів, вулиця Піонерська, 15.

    Дата і місце проведення конкурсного відбору учасникам конкурсу будуть повідомлені додатково.

    Конкурс складається з таких етапів:
    1) прийняття рішення про проведення конкурсу;
    2) оприлюднення оголошення про проведення конкурсу;
    3) затвердження складу конкурсної комісії;
    4) прийняття документів від осіб, які виявили бажання взяти участь у конкурсі;
    5) перевірка поданих документів на відповідність установленим законодавством вимогам;
    6) допущення кандидатів до участі у конкурсному відборі;
    7) ознайомлення кандидатів із закладом освіти, його трудовим колективом та представниками батьківського самоврядування закладу;
    8) проведення конкурсного відбору;
    9) визначення переможця конкурсу;
    10) оприлюднення результатів конкурсу.

    Конкурсний відбір кандидата конкурсу здійснюється за результатами:

    • письмового іспиту на знання перевірки законодавства у сфері загальної середньої освіти, зокрема Законів України «Про освіту», «Про повну загальну середню освіту» та інших нормативно-правових актів у сфері загальної середньої освіти;
    • перевірки професійних компетентностей, що відбувається шляхом письмового вирішення ситуаційного завдання;
    • публічної та відкритої презентації державною мовою перспективного плану розвитку закладу загальної середньої освіти, а також надання відповідей на запитання членів конкурсної комісії щодо проведеної презентації.

    Особа, уповноважена надавати інформацію про конкурс та приймати документи для участі у конкурсі – Дашьян В.О. (тел. 0502332080), електронна пошта osvitamakariv@ukr.net.