Дія

Автор: Сергій

  • У ці дні рік тому…

    У ці дні рік тому…

    Згадує староста Ніжиловицького старостинського округу

    «Спротив усупереч страху: було дуже багато людей, які хотіли йти і захищати державу. Ніхто не був байдужим, приїздили навіть зі столиці та сусідніх громад, щоб записатись до нашої групи супротиву.

    Вторгнення рф показало наскільки наші люди можуть активізуватись, бути небайдужими та щирими.

    Одне і найголовніше завдання було зберегти життя своїх мешканців. Активно проводили евакуацію.

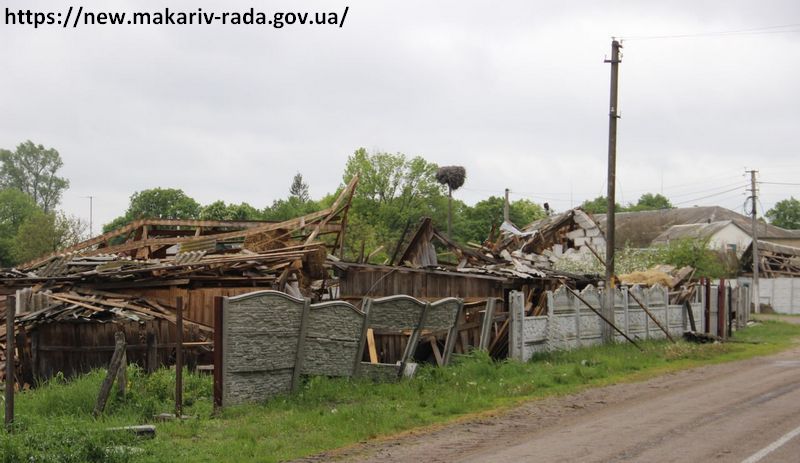
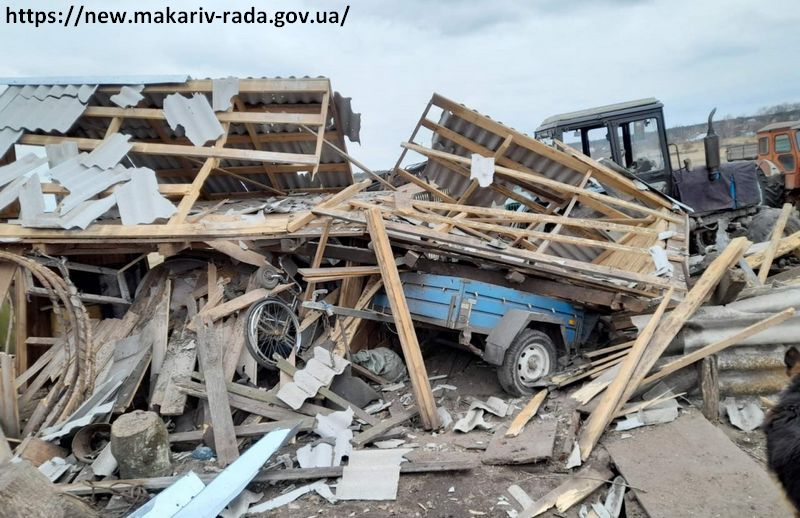
    Хоча нога окупанта не стала на нашу Ніжиловицьку землю, проте ми постійно потерпали від ворожих обстрілів.

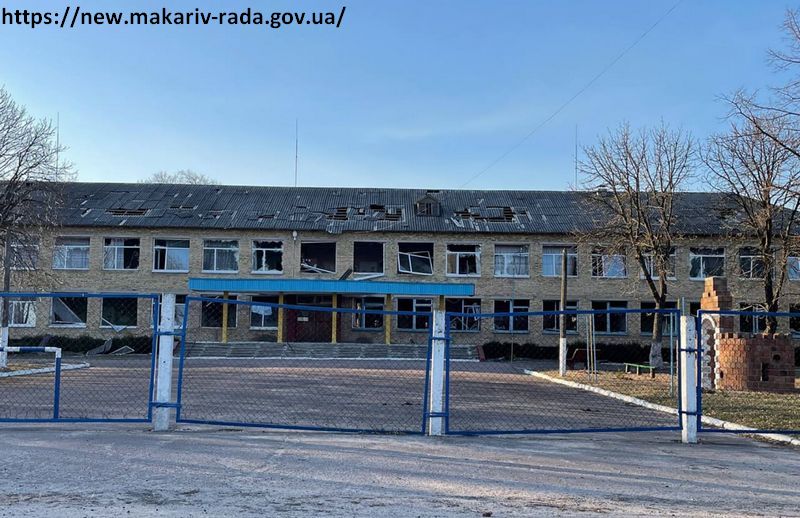
    Під час першого обстрілу нашого села, влучання ворожих снярядів припало і на Ніжиловицьку гімназію, де в той час в укритті ховались місцеві мешканці. Усі живі…

    Чотири дні підряд до нас прилітав ворожий літак, як до себе додому. Окрім літака, практично кожен день, по селу працювала ще й артилерія окупантів. Як наслідок зруйновано 14 житлових будинків, 86 зазнали часткової руйнації. Серйозних ушкоджень зазнала також вся сільська інфраструктура, а це адміністративне приміщення ради, ФАП, бібліотека, сільський будинок культури та школа.

    😢Нажаль маємо і втрати… 12 березня, під час обстрілу села касетними снарядами із ураганів, загинув один з учасників групи спротиву Ігор Солоний».

  • Переваги спілкування з контролюючими органами засобами електронного зв’язку

    Переваги спілкування з контролюючими органами засобами електронного зв’язку

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що платники, які подають звітність в електронній формі та/або пройшли електронну ідентифікацію онлайн в електронному кабінеті, можуть здійснювати листування з контролюючими органами засобами електронного зв’язку в електронній формі з дотриманням вимог Законів України «Про електронні документи та електронний документообіг» і «Про електронні довірчі послуги».

    Для здійснення листування контролюючих органів засобами електронного зв’язку в електронній формі з платниками податків, останні подають заяву про бажання отримувати документи через електронний кабінет.

    Форму Заяви про бажання отримувати документ через Електронний кабінет визначено Додатком 3 до Порядку функціонування Електронного кабінету, затверджений наказом Міністерства фінансів України від 14.07.2017 № 637, зі змінами. Усі поля Заяви є обов’язковими для заповнення.

    За наявності у платника кваліфікованого електронного підпису подання такої Заяви є можливим в електронному вигляді, наприклад, засобами сервісу Електронний кабінет, у приватній частині, в режимі «Введення звітності», обравши документ «Заява про бажання отримувати документ через Електронний кабінет» (код форми документа J1391602/F1391602 – для юридичних/фізичних осіб), при цьому для авторизованого користувача поля Заяви заповнюються автоматично.

  • Порядок та строки реєстрації ПРРО

    Порядок та строки реєстрації ПРРО

    Застосування програмних реєстраторів розрахункових операцій (далі – ПРРО) регулює Порядок реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затверджений Наказом Міністерства фінансів України від 23.06.2020 № 317 «Про внесення змін до наказу Міністерства фінансів України від 14 червня 2016 року № 547» зі змінами та доповненнями (далі – Порядок № 317), який розроблено відповідно до ст. 7 Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» зі змінами та доповненнями.
    Відповідно до п. 2 розд. II Порядку № 317 під час реєстрації кожному ПРРО фіскальним сервером ДПС (далі – фіскальний сервер) автоматично формується та присвоюється фіскальний номер. Фіскальний номер ПРРО становить унікальний числовий порядковий номер реєстраційного запису в Реєстрі програмних реєстраторів розрахункових операцій, відповідно до алгоритму його формування.

    Фіскальний номер ПРРО не змінюється у разі перереєстрації ПРРО, внесення змін до даних про ПРРО і зберігається за ПРРО до дати скасування його реєстрації. Пунктом 3 розд. II Порядку № 317 встановлено, що для реєстрації ПРРО складають Заяву про реєстрацію програмних реєстраторів розрахункових операцій за формою № 1-ПРРО (далі – реєстраційна заява за ф. № 1-ПРРО) (J/F 1316604) (додаток 1 до Порядку № 317). Реєстраційну заяву за ф. № 1-ПРРО в електронній формі з дотриманням вимог законів у сфері електронного документообігу та використання електронних документів подають за основним місцем обліку суб’єкта господарювання як платника податків до фіскального сервера засобами Електронного кабінету (портального рішення для користувачів або програмного інтерфейсу (API)), або засобами телекомунікацій. У реєстраційній заяві за ф. № 1-ПРРО зазначають локальний номер ПРРО, який присвоює такому ПРРО суб’єкт господарювання. Локальний номер ПРРО становить числовий номер, він є унікальним серед номерів, що присвоюються суб’єктом господарювання у довільному порядку ПРРО для його реєстрації та застосування у відповідній господарській одиниці. Локальний номер ПРРО зберігається за ПРРО до дати скасування реєстрації ПРРО. Фіскальним сервером здійснюється автоматизована обробка реєстраційної заяви за ф. № 1-ПРРО, за результатами якої ПРРО реєструється або формується відмова в реєстрації ПРРО.

    Про результати обробки реєстраційної заяви за ф. № 1-ПРРО суб’єкту господарювання надається або надсилається інформація засобами Електронного кабінету або засобами телекомунікацій:

    • у день отримання реєстраційної заяви за ф. № 1-ПРРО, якщо реєстраційна заява за ф. № 1-ПРРО надійшла не пізніше 16.00 робочого (операційного) дня;
    • не пізніше наступного робочого дня, якщо реєстраційна заява за ф. № 1-ПРРО надійшла після 16.00 робочого (операційного) дня.

    Така інформація надсилається у вигляді квитанції, що є електронним повідомленням, яке формується у форматі, затвердженому в установленому законодавством порядку, програмним забезпеченням контролюючого органу за результатами ідентифікації, обробки електронного документа (далі – квитанція) (п. 4 розд. II Порядку № 317).
    За відсутності підстав для відмови у реєстрації ПРРО реєструють шляхом присвоєння програмним забезпеченням фіскального сервера фіскального номера ПРРО із внесенням даних до Реєстру ПРРО.

    Датою реєстрації ПРРО є дата формування фіскального номера ПРРО.Про реєстрацію ПРРО суб’єкту господарювання надсилається інформація у квитанції із зазначенням присвоєного під час реєстрації фіскального номера ПРРО (п. 5 розд. II Порядку № 317).

    За наявності підстав для відмови в реєстрації ПРРО фіскальний сервер формує повідомлення про відмову в реєстрації ПРРО із зазначенням підстав для такої відмови (п. 6 розд. II Порядку № 317).

  • Декларування – 2023. Оподаткування доходу у вигляді спадщини чи подарунка

    Декларування – 2023. Оподаткування доходу у вигляді спадщини чи подарунка

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що дохід, отриманий фізичною особою у вигляді вартості успадкованого майна у межах, визначених розділом IV Податкового кодексу України (далі – ПКУ), оподатковується податком на доходи фізичних осіб та військовим збором.

    Оподаткування об’єктів спадщини залежить від ступеня споріднення спадкодавця і спадкоємця та резидентського статусу платника.

    Зокрема, за нульовою ставкою податку на доходи фізичних осіб оподатковуються об’єкти спадщини, що успадковуються членами сім’ї спадкодавця першого та другого ступенів споріднення.

    За ставкою 5% оподатковується вартість будь-якого об’єкта спадщини, що успадковується спадкоємцями, які не є членами сім’ї спадкодавця першого та другого ступенів споріднення.

    Ставка 18% застосовується для будь-якого об’єкта спадщини, що успадковується спадкоємцем від спадкодавця-нерезидента, та будь-якого об’єкта спадщини, що успадковується спадкоємцем-нерезидентом від спадкодавця-резидента.

    Фізичні особи, що одержали дохід у вигляді спадщини, який оподатковується за нульовою ставкою податку, не зобов’язані включати вартість такої спадщини до складу загального річного оподатковуваного доходу. Такі фізичні особи можуть не подавати річну податкову декларацію про майновий стан і доходи, але за умови відсутності інших підстав для подання декларації.

    Фізичні особи, які отримали спадщину, що оподатковується за ставками 5% та 18%, зобов’язані включити суму таких доходів до загального річного оподатковуваного доходу та подати податкову декларацію за наслідками звітного податкового року (до 1 травня 2023 року).

  • За 2 місяці 2023 року Макарівською ДПІ надано понад 500 адміністративних послуг

    За 2 місяці 2023 року Макарівською ДПІ надано понад 500 адміністративних послуг

    Працівниками Макарівської ДПІ ГУ ДПС у Київській області протягом січня-лютого 2023 року було розглянуто 541 звернення та надано 510 адміністративних послуг, з них в електронній формі – 173.

    Найчастіше платники зверталися для того,аби скористатися послугою з видачі картки
    платника податків про реєстраційний номер облікової картки платника податків. Таку послугу отримали 286 громадян; видача відомостей з Державного реєстру фізичних осіб – платників податків про суми/джерела виплачених доходів та утриманих податків – 36; надання витягу з реєстру платників єдиного податку – 79; реєстрація книг обліку розрахункових операцій –37; реєстрація реєстратора розрахункових операцій – 20.

    Щоденно опрацьовувалися відомості з Єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань щодо реєстрації та обліку платників. Зокрема, за 2 місяці було опрацьовано 163 відомості.

    Окрім надання адміністративних послуг, в ЦОП Макарівської ДПІ платникам та громадянам надавалися консультативні та інформаційні послуги щодо порядку заповнення податкових декларацій та розрахунків, окремих питань щодо кампанії декларування доходів, отриманих у 2022 році, користування електронними сервісами ДПС, щодо використання програмного забезпечення для подання звітності в електронному вигляді, застосування реєстраторів розрахункових операцій або програмних реєстраторів розрахункових операцій, тощо.

  • До уваги мешканців громади

    До уваги мешканців громади

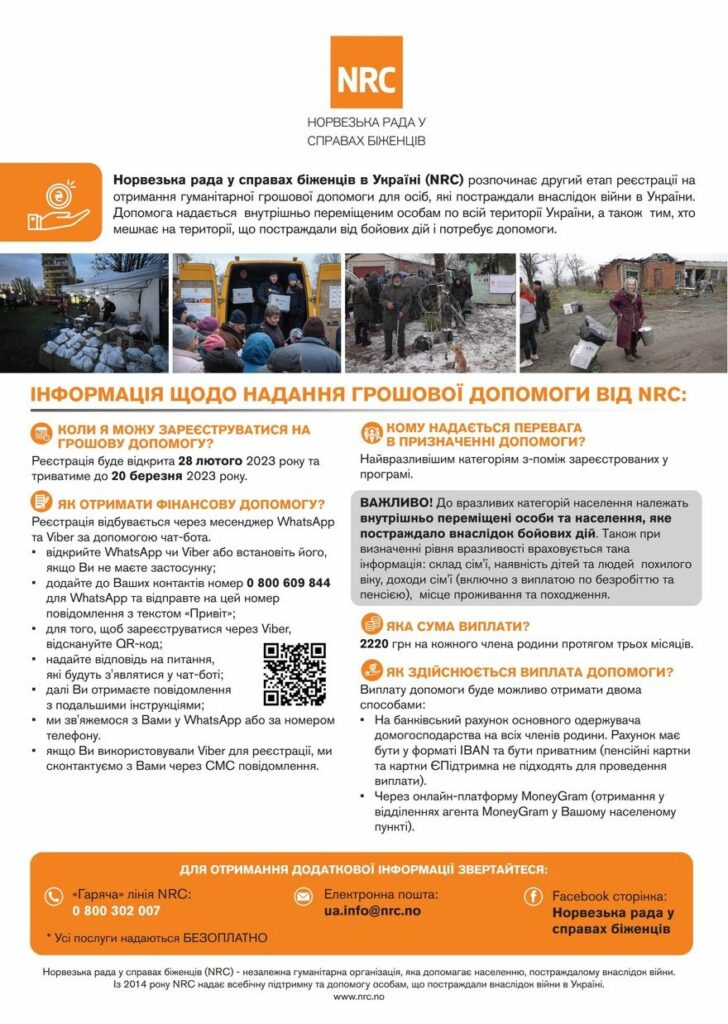
    Норвезька рада у справах біженців в Україні (NRC) розпочинає другий етап реєстрації на отримання гуманітарної грошової допомоги для осіб, які постраждали внаслідок війни в Україні.

    📌 Коли можна зареєструватися?

    Реєстрація триватиме до 20 березня 2023 року.

    📌Кому надається перевага в призначенні допомоги?

    Найвразливішим категоріям з-поміж зареєстрованих у програмі.
    До вразливих категорій населення належать внутрішньо переміщені особи та населення, яке постраждало внаслідок бойових дій.

    📌 Яка сума виплати?

    Сума допомоги становить 2220 грн на кожного члена родини протягом трьох місяців, але не більше як на п’ять осіб.

    📌 Як здійснюється виплата допомоги?

    Виплату допомоги буде можливо отримати двома способами:

    • на банківський рахунок основного одержувача домогосподарства на всіх членів родини. Рахунок має бути у форматі IBAN та бути приватним (пенсійні картки та картки ЄПідтримка не підходять для проведення виплати);
    • через онлайн-платформу MoneyGram (отримання у відділеннях агента MoneyGram у Вашому населеному пункті).

    📌 Як отримати фінансову допомогу?

    • для того, щоб зареєструватися, необхідно мати у своєму смартфоні один із месенджерів WhatsApp або Viber;
    • додати до Ваших контактів номер 0 800 609 844 (для WhatsApp) та відправити на нього повідомлення з текстом «Привіт»;
    • для реєстрації через Viber, треба буде відскакувати QR-код, який розміщений на картинці;
    • після цього у своєму діалоговому вікні ви отримаєте повідомлення з інструкціями, яких необхідно дотримуватися для успішної реєстрації;
    • з Вами зв’яжуться у WhatsApp або за номером телефону.
    • якщо Ви використовували Viber для реєстрації – сконтактують з Вами через СМС повідомлення.

    📌 Для отримання додаткової інформації звертайтесь за номером «гарячої» лінії NRC 0 800 302 007 або напишіть на адресу електронної пошти ua.info@nrc.no.

    📌 З найбільш поширеними питаннями та відповідями можна ознайомитися за посиланням https://bit.ly/3IGv2Z0


  • Декларування – 2023. Кого у 2023 році звільнили від подання декларації про майновий стан і доходи

    Декларування – 2023. Кого у 2023 році звільнили від подання декларації про майновий стан і доходи

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що платники звільняються від обов’язку подання податкової декларації в таких випадках (п. 179.4 ПКУ):

    а) незалежно від виду та суми отриманих доходів платниками податку, які:

    • є малолітніми/неповнолітніми або недієздатними особами і при цьому перебувають на повному утриманні інших осіб (у тому числі батьків) та/або держави станом на кінець звітного податкового року;
    • перебувають під арештом або є затриманими чи засудженими до позбавлення волі, перебувають у полоні або ув’язненні на території інших держав станом на кінець граничного строку подання декларації;
    • перебувають у розшуку станом на кінець звітного податкового року;
    • перебувають на строковій військовій службі станом на кінець звітного податкового року;

    б) в інших випадках, визначених розд. IV ПКУ.
    Відповідно до п. 179.2 ПКУ обов’язок платника податку щодо подання податкової декларації вважається виконаним і податкова декларація не подається, якщо такий платник податку отримував доходи:

    • від податкових агентів, які згідно з розд. IV ПКУ не включаються до загального місячного (річного) оподатковуваного доходу;
    • виключно від податкових агентів незалежно від виду та розміру нарахованого (виплаченого, наданого) доходу, крім випадків, прямо передбачених розд. IV ПКУ;
    • від операцій продажу (обміну) майна, дарування, дохід від яких відповідно до розд. IV ПКУ не оподатковується, оподатковується за нульовою ставкою та/або з яких при нотаріальному посвідченні договорів, за якими був сплачений податок відповідно до розд. IV ПКУ;
    • у вигляді об’єктів спадщини, які відповідно до розд. IV ПКУ оподатковуються за нульовою ставкою податку та/або з яких сплачено податок відповідно до п. 174.3 ПКУ.
  • Декларування 2023. Допомогу, отриману від іноземних держав та їх державних фондів декларують як іноземні доходи без сплати податку та збору

    Декларування 2023. Допомогу, отриману від іноземних держав та їх державних фондів декларують як іноземні доходи без сплати податку та збору

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що для фізичних осіб – платників податків – резидентів України, дохід, отриманий у вигляді суми коштів чи безоплатно наданих товарів (послуг), що надані за рахунок бюджетних коштів іноземних держав та їх державних фондів такому платнику податків та членам його сім’ї першого ступеня споріднення як особам, які постраждали внаслідок збройної агресії російської федерації проти України і скористалися правом на тимчасовий захист відповідно до законодавства такої іноземної держави, відповідно до п. 27 підрозділу 1 розділу XX «Перехідні положення» Податкового кодексу України не включаються до складу загального місячного (річного) оподатковуваного доходу платника податку за 2022 та 2023 податкові (звітні) роки.

    Зазначена пільга поширюється на всі форми надання зазначеної допомоги, у тому числі у разі її одержання як додаткове благо, а також від іноземних компаній, організацій, які відповідно до законодавства відповідної іноземної юрисдикції здійснюють благодійну діяльність.

    Отже, фізичні особи – платники податків – резиденти України, які скористалися правом на тимчасовий захист в інших країнах світу, допомогу, отриману від іноземних держав та їх державних фондів, а також від іноземних компаній, організацій, які відповідно до законодавства відповідної іноземної юрисдикції здійснюють благодійну діяльність, декларують як іноземні доходи, при цьому податок на доходи фізичних осіб та військовий збір із таких сум не визначають та не сплачують. Тобто, зазначають лише отримання таких коштів як дохід без податку та збору.

    Відповідно до пп. 49.18.4 п. 49.18 ст. 49 ПКУ податкові декларації подаються за базовий звітний (податковий) період, що дорівнює календарному року для платників податку на доходи фізичних осіб, у тому числі самозайнятих осіб, до 01 травня року, що настає за звітним, крім випадків, передбачених розділом IV ПКУ.

    Пунктом 49.20 ст. 49 ПКУ передбачено, що якщо останній день строку подання податкової декларації припадає на вихідний або святковий день, то останнім днем строку вважається операційний (банківський) день, що настає за вихідним або святковим днем.

    Тобто, податкову декларацію необхідно подати до 01 травня 2023 року (включно).

    Декларацію про майновий стан і доходи можна подати в електронному вигляді через Електронний кабінет (cabinet.tax.gov.ua) у розділі «ЕК для громадян» – «Податкова декларація про майновий стан і доходи».

    Скористатись зазначеним сервісом зможуть особи, які ідентифіковані за особистим ключем, виданим кваліфікованим надавачем електронних довірчих послуг.

    Нагадуємо, що з 01 січня 2023 року введено в дію нову форму податкової декларації, яка затверджена наказом Міністерства фінансів України від 17.05.2022 № 143 «Про внесення змін до форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи».
  • Хто є платниками земельного податку

    Хто є платниками земельного податку

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що відповідно до п.п. 14.1.147 п. 14.1 ст. 14 Податкового кодексу України (далі – ПКУ) плата за землю – це обов’язковий платіж у складі податку на майно, що справляється у формі земельного податку або орендної плати за земельні ділянки державної і комунальної власності.

    Земельний податок – обов’язковий платіж, що справляється з власників земельних ділянок та земельних часток (паїв), а також постійних землекористувачів (п.п. 14.1.72 п. 14.1 ст. 14 ПКУ).

    Власники земельних ділянок – це юридичні та фізичні особи (резиденти і нерезиденти), які відповідно до закону набули права власності на землю в Україні, а також територіальні громади та держава щодо земель комунальної та державної власності відповідно (п.п. 14.1.34 п. 14.1 ст. 14 ПКУ).

    Згідно з п.п. 14.1.73 п. 14.1 ст. 14 ПКУ землекористувачі – це юридичні та фізичні особи (резиденти і нерезиденти), які користуються земельними ділянками державної та комунальної власності:

    • на праві постійного користування;
    • на умовах оренди.

    Підпунктом 269.1.1 п. 269.1 ст. 269 ПКУ встановлено, що платниками плати за землю є, зокрема, платники земельного податку:

    • власники земельних ділянок, земельних часток (паїв);
    • землекористувачі, яким відповідно до закону надані у користування земельні ділянки державної та комунальної власності на правах постійного користування.
  • На Макарівщині проведено «круглий стіл» на тему: «Проведення кампанії декларування громадянами доходів, отриманих у 2022 році»

    На Макарівщині проведено «круглий стіл» на тему: «Проведення кампанії декларування громадянами доходів, отриманих у 2022 році»

    Нещодавно в Макарівській ДПІ ГУ ДПС у Київській області проведено «круглий стіл» з представниками малого та середнього бізнесу за участю начальника ДПІ Лілії Джиги. Метою проведення такої зустрічі було обговорення проблемних питань залучення до декларування осіб, які отримували доходи у 2022 році.

    Очільниця зазначила, що з 01 січня 2023 року розпочалася кампанія декларування, за якою окремі категорії фізичних осіб зобов’язані подати річну податкову декларацію про майновий стан та доходи та визначити податкові зобов’язання з податку на доходи фізичних осіб і військового збору, або мають право подати декларацію для отримання податкової знижки.

    Податкову декларацію про майновий стан і доходи зобов’язані подати фізичні особи-платники податків, у разі, якщо протягом 2022 року вони отримували: доходи не від податкових агентів, тобто, від інших фізичних осіб, які не зареєстровані як самозайняті особи, які не є підприємцями або не провадять незалежну професійну діяльність; доходи, які не підлягали оподаткуванню при виплаті, але які не звільнені від оподаткування; іноземні доходи; спадщину, чи подарунки від осіб, які не є членами сім’ї першого та другого ступеня споріднення; в інших випадках, передбачених законодавством.

    Заповнити і подати декларацію можна в податковій інспекції за місцем реєстрації або через Електронний кабінет платника, у разі наявності ключа електронного цифрового підпису та відповідного програмного забезпечення.

    На завершення заходу учасники отримали відповіді на проблемні питання, що їх цікавили.