Дія

Автор: Сергій

  • Чергова зустріч на Макарівщині щодо переваг застосування ПРРО

    Чергова зустріч на Макарівщині щодо переваг застосування ПРРО

    Працівники Макарівської ДПІ ГУ ДПС у Київській області в рамках проведення інформаційно – роз’яснювальної кампанії щодо новацій податкового законодавства, передбачених Законом України від 30.06.2023 року №3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» проводять консультації та зустрічі з платниками податків щодо новацій в частині застосування реєстраторів розрахункових операцій (ПРРО).

    В.о. начальника Макарівської ДПІ ГУ ДПС у Київській області Олександр Омельченко провів чергову зустріч з фізичними особами – підприємцями щодо переваг застосування ПРРО.

    Керівник наголосив про безоплатне програмне забезпечення ДПС, яке можна безкоштовно скачати на будь-який гаджет з сервера ДПС, що не потребує фінансових витрат та спеціальних навичок користувача, а завантажити програмне забезпечення можливо на офіційному вебпорталі ДПС за адресою Головна/БАНЕР/програмні РРО https://tax.gov.ua/baneryi/programni-rro/.

    Крім того, платникам повідомили, що з 1 серпня 2023 року відновлюється вимога Закону № 265 щодо використання програмного РРО у період відсутності зв’язку між ПРРО та фіскальним сервером контролюючого органу без отриманого в контролюючому органі діапазону фіскальних номерів, сформованих фіскальним сервером контролюючого органу, забороняється.

  • На Макарівщині продовжується роз’яснювальна робота щодо застосування ПРРО

    На Макарівщині продовжується роз’яснювальна робота щодо застосування ПРРО

    В Макарівській ДПІ ГУ ДПС у Київській області відбувся черговий сеанс телефонного зв’язку «гаряча лінія» про застосування РРО/ПРРО платниками єдиного податку. На запитання дозвонювачів відповідав в.о. начальника ДПІ Олександр Омельченко.

    Платників цікавили питання щодо змін у застосуванні РРО/ПРРО у зв’язку з прийняттям Закону України від 30.06.2023 №3219 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану».

    Чимало запитань стосувалися порядку застосування РРО чи ПРРО для ІІ та ІІІ груп платників єдиного податку. Цікавилися відновленням відповідальності за порушення вимог закону про застосування РРО.

    Переважна кількість питань стосувалася порядку встановлення ПРРО (програмного реєстратора розрахункових операцій).

    Олександр Омельченко пояснив, що платники можуть завантажити з веб-порталу ДПС України та встановити програмне забезпечення для ПРРО на будь-який зручний пристрій, який є у них в наявності, та детально ознайомив з процедурою реєстрації ПРРО. Суб’єкти господарювання отримали фахові вичерпні відповіді всі запитання.

  • ФОП – «єдинники» першої та другої груп з 01 серпня 2023 року мають сплачувати єдиний податок

    ФОП – «єдинники» першої та другої груп з 01 серпня 2023 року мають сплачувати єдиний податок

    Макарівська ДПІ ГУ ДПС у Київській області звертає увагу підприємців — платників спрощеної системи оподаткування, що Законом України від 30 червня 2023 року № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» (далі – Закон № 3219) внесено зміни з 01.08.2023, зокрема, до Податкового кодексу України від 02 грудня 2010 року № 2755-VI (далі – ПКУ) щодо скасування можливості для фізичних осіб – підприємців – платників єдиного податку І та ІІ груп не сплачувати єдиний податок (крім тих, податкова адреса яких знаходиться на територіях бойових дій або на тимчасово окупованих територіях України, станом на дату початку бойових дій, або тимчасової окупації).

    Згідно з абзацом першим п.п. 9.1 п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, редакція якого діяла до 01.08.2023, фізичні особи – підприємці – платники єдиного податку першої та другої групи мали право не сплачувати єдиний податок.

    Законом № 3219 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ доповнено п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, згідно з яким установлено, що з 01 серпня 2023 року фізичні особи – підприємці – платники єдиного податку першої та другої групи, податкова адреса яких знаходиться на територіях бойових дій або на тимчасово окупованих Російською Федерацією територіях України станом на дату початку бойових дій або тимчасової окупації, мають право не сплачувати єдиний податок за період з першого числа місяця, в якому почалися бойові дії на відповідній території, виникла можливість бойових дій або почалася тимчасова окупація такої території, до останнього числа місяця, в якому було завершено такі активні бойові дії, припинено можливість бойових дій або завершено тимчасову окупацію.

    При цьому такі особи не заповнюють декларацію платника єдиного податку – фізичної особи – підприємця за період, в якому відповідно до абзацу першого п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ єдиний податок не сплачувався.

    Для таких платників єдиного податку, які скористалися правом не сплачувати єдиний податок, контролюючий орган не проводить нарахування авансових внесків з єдиного податку, визначене п. 295.2 ст. 295 ПКУ.

    Податкові зобов’язання із сплати єдиного податку нараховуються таким платникам єдиного податку за періоди, за які був сплачений єдиний податок, що відображені в декларації платника єдиного податку.

    Штрафні санкції та пеня за несплату (неперерахування) або сплату (перерахування) не в повному обсязі авансових внесків з єдиного податку у порядку та строки, визначені ПКУ, до таких платників не застосовуються.

    Дати початку та завершення активних бойових дій, виникнення та припинення можливості бойових дій або початку та завершення тимчасової окупації визначаються відповідно до даних Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією (далі – Перелік територій).

    Перелік територій затверджений наказом Міністерства з питань реінтеграції тимчасово окупованих територій України від 22.12.2022 № 309 зі змінами та доповненнями. Норми п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ не застосовуються з першого числа місяця, наступного за місяцем, в якому було проведено державну реєстрацію зміни місцезнаходження фізичної особи – підприємця на іншу, ніж зазначена в абзаці першому п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, територію України.

  • Заява для реєстрації програмних РРО в податкових органах подається виключно в електронній формі

    Заява для реєстрації програмних РРО в податкових органах подається виключно в електронній формі

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що починаючи з 01.08.2023 року суб’єкти господарювання, на яких поширюється дія Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» зобов’язані проводити розрахунки із застосуванням реєстраторів розрахункових операцій чи програмних РРО.

    Для проведення розрахунків суб’єкт господарювання обирає самостійно – РРО чи ПРРО він буде застосовувати. Податкова служба пропонує платникам податків до застосування безкоштовне ПРРО від ДПС, функціонал якого відповідає законодавчим вимогам, а придбання, оновлення та застосування не потребує витрат та спеціальних навичок користувача. Він розміщений у відкритому доступі на відповідних цифрових платформах.

    Отримати роз’яснення щодо реєстрації РРО/ПРРО, з інших питань, пов’язаних із застосуванням РРО/ПРРО, можна за телефоном: 0457860313. Звертаємо увагу, що подати заяву для реєстрації РРО до контролюючого органу можна в електронній або паперовій формі, а для реєстрації ПРРО – виключно в електронній формі.

  • Щодо нарахування мінімального податкового зобов’язання

    Щодо нарахування мінімального податкового зобов’язання

    У 2023 році фізичні особи – громадяни, які мають у власності земельні ділянки, віднесені до сільськогосподарських угідь, вперше отримають податкове повідомлення-рішення з детальним розрахунком суми мінімального податкового зобов’язання за такі земельні ділянки.

    Розрахункова сума МПЗ визначається контролюючим органом за формулами, встановленими ст. 381 Податкового кодексу України, в залежності від наявної нормативно грошової оцінки відповідної земельної ділянки або нормативно грошової оцінки 1 гектара ріллі по області.

    Сума податку, яка підлягатиме сплаті до бюджету, визначається як позитивна різниця між сумою загального МПЗ та загальною сумою сплачених податків, зборів, платежів розподіляється контролюючим органом пропорційно до питомої ваги площі кожної із земельних ділянок, віднесених до сільськогосподарських угідь, та сплачується (перераховується) до місцевих бюджетів за місцезнаходженням таких земельних ділянок протягом 60 днів з дня вручення податкового повідомлення-рішення.

    У разі незгоди платника податку з визначеним контролюючим органом загальним МПЗ та/або розрахованою у відповідному податковому повідомленні-рішенні сумою річного податкового зобов’язання з податку такий платник податку має право протягом 30 днів з дня вручення податкового повідомлення-рішення звернутися до контролюючого органу для проведення звірки даних, використаних для розрахунку суми податку, з наданням підтвердних документів, зокрема щодо земельних ділянок, що знаходяться у платника податку у власності та/або постійному користуванні або в оренді (суборенді, емфітевзисі), їх нормативної грошової оцінки та площі; суми доходу, отриманого від реалізації власної сільськогосподарської продукції; суми сплачених податків, зборів, платежів.

  • Відбулася зустріч, присвячена відновленню закладів освіти та освітнього процесу в громаді

    Відбулася зустріч, присвячена відновленню закладів освіти та освітнього процесу в громаді

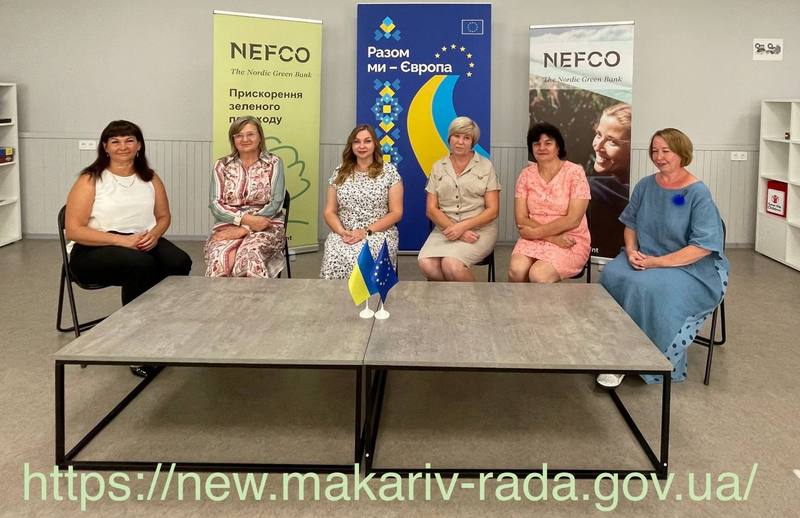
    Минулої п’ятниці в освітньому хабі ліцею №2 відбулася зустріч, присвячена відновленню закладів освіти, освітнього процесу в громаді та презентації проєкту “Підтримка ЄС з відновлення Макарова/Support for Rehabilitation in Makariv”, який фінансуються Європейським Союзом та реалізується під управлінням НЕФКО.
     
    У ході події керівники освітніх закладів розповіли про організацію освітнього процесу в новому навчальному році, будівництво зруйнованих дитячих садків та ремонт пошкоджених шкіл, ситуацію з укриттями та про всі виклики, з якими доводилося та доводиться зіштовхуватися в громаді з початку повномасштабного вторгнення, щоб повернути дітей до повноцінного навчання.
     
    В заході взяли участь:

    1. Вадим Токар, Макарівський селищний голова 
    2. Ірина Волощенко, начальниця відділу освіти, молоді, фізичної культури і спорту Макарівської селищної ради 
    3. Оксана Ковалінська, директорка ОЗО “Макарівський ліцей № 2” Макарівської селищної ради Бучанського району Київської області 
    4. Наталія Кочкур, директорка Макарівського ліцею № 1 Макарівської селищної ради Бучанського району Київської області
    5. Тетяна Шумак, директорка Макарівського закладу дошкільної освіти “Теремок” Макарівської селищної ради
    6. Ганна Поливач, директорка Макарівського закладу дошкільної освіти “Барвінок ” Макарівської селищної ради 
    7. Тетяна Мазепа, директорка Макарівського закладу дошкільної освіти “Пролісок ” Макарівської селищної ради.

    Найближчим часом вийде серія інформаційних матеріалів, присвячених організації освітнього процесу та програмі підтримки ЄС, завдяки якій відбувається відбудова освітніх, а також медичних закладів у Макарові.

  • Повідомлення про намір отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами

    Повідомлення про намір отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами

    ФІЛІЯ «ТЕТЕРІВСЬКЕ ЛІСОВЕ ГОСПОДАРСТВО» ДЕРЖАВНОГО СПЕЦІАЛІЗОВАНОГО ГОСПОДАРСЬКОГО ПІДПРИЄМСТВА «ЛІСИ УКРАЇНИ» (ФІЛІЯ «ТЕТЕРІВСЬКЕ ЛІСОВЕ ГОСПОДАРСТВО» ДП «ЛІСИ УКРАЇНИ») повідомляє про намір отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами.

    Повне та скорочене найменування суб’єкта господарювання: ДЕРЖАВНЕ СПЕЦІАЛІЗОВАНЕ ГОСПОДАРСЬКЕ ПІДПРИЄМСТВО «ЛІСИ УКРАЇНИ» (ДП «ЛІСИ УКРАЇНИ»).

    Ідентифікаційний код юридичної особи в ЄДРПОУ: 44768034.

    Місцезнаходження суб’єкта господарювання, контактні дані: 01601, м. Київ, вул. Шота Руставелі, 9А, тел.: (044) 235-61-29; адреса ел. пошти: e-mail: dpforest22@gmail.com.

    Місцезнаходження відокремленого підрозділу: ФІЛІЯ «ТЕТЕРІВСЬКЕ ЛІСОВЕ ГОСПОДАРСТВО» ДП «ЛІСИ УКРАЇНИ»: 07820, Київська обл., Бучанський р-н, смт. Пісківка, вул. Привокзальна, 36.

    Місцезнаходження об’єкта/промислового майданчика: Кодрянське лісництво: 08010, Київська обл., Бучанський р-н, смт. Кодра, вул. Незалежності, 56.

    Мета отримання дозволу на викиди: дотримання вимог природоохоронного законодавства, отримання дозволу на викиди для існуючого об’єкту.

    Відомості про наявність висновку з оцінки впливу на довкілля: Кодрянське лісництво є діючим об’єктом. Виробнича діяльність, яку здійснює ФІЛІЯ «ТЕТЕРІВСЬКЕ ЛІСОВЕ ГОСПОДАРСТВО» ДП «ЛІСИ УКРАЇНИ» не підлягає оцінці впливу на довкілля та прямо не передбачена вимогами ч. 2 та ч. 3 ст. 3 Закону України «Про оцінку впливу на довкілля» та критеріїв визначення планованої діяльності, яка не підлягає оцінці впливу на довкілля, та критеріїв визначення розширень і змін діяльності та об’єктів, які не підлягають оцінці впливу на довкілля затверджених постановою Кабінету Міністрів України від 13.03.2017 №1010.

    Загальний опис об’єкта: Кодрянське лісництво ФІЛІЯ «ТЕТЕРІВСЬКЕ ЛІСОВЕ ГОСПОДАРСТВО» ДП «ЛІСИ УКРАЇНИ» здійснює свою господарську діяльність, що пов’язана із використанням та відновленням лісових ресурсів.

    Для забезпечення потреб в тепловій енергії адміністративного приміщення Кодрянського лісництва в адміністративному приміщенні встановлено твердопаливний котел STROPUVA S40, проектною потужністю 40 кВт. Котел встановлено та введено в експлуатацію в 2017 році, реконструкція, модернізація та технічне переоснащення з моменту введення в експлуатації не проводилась. Вид палива – дрова.

    Джерелом викидів забруднюючих речовин на території промислового майданчику є димова труба твердопаливного котла.

    Відомості щодо видів та обсягів викидів. Потенційні обсяги викидів забруднюючих речовин в атмосферне повітря становлять – 8,339106 т/рік, в тому числі: оксиди азоту (оксид та діоксид азоту) у перерахунку на діоксид азоту – 0,018544 т/рік; оксид вуглецю – 0,020639 т/рік; речовини у вигляді суспендованих твердих частинок недиференційованих за складом – 0,007739 т/рік; вуглецю діоксид – 8,276296 т/рік; азоту(1) оксид (N2O) – 0,001177 т/рік; метан – 0,001471 т/рік; неметанові леткі органічні сполуки (НМЛОС) – 0,01324 т/рік.

    Фактичні обсяги викидів забруднюючих речовин не перевищують потенційні обсяги. За величинами потенційних обсягів викиду забруднюючих речовин об’єкт не підлягає взяттю на державний облік та відноситься до третьої групи.

    Заходи щодо впровадження найкращих існуючих технологій виробництва, що виконані або/та які потребують виконання: не передбачено (об’єкт третьої групи).

    Перелік заходів щодо скорочення викидів, що виконані або/та які потребують виконання: не передбачено (об’єкт третьої групи).

    Дотримання виконання природоохоронних заходів щодо скорочення викидів: Максимальні приземні концентрації забруднюючих речовин на межі санітарно-захисної зони та житлової забудови не перевищують гігієнічних нормативів повітря населених місць і відповідають вимогам чинного законодавства України. Заходи щодо скорочення викидів забруднюючих речовин не передбачені

    Суб’єкт господарювання зобов’язується дотримуватися природоохоронних заходів у відповідності до вимог статті 10 Закону України «Про охорону атмосферного повітря».

    Відповідність пропозицій щодо дозволених обсягів викидів законодавству: Пропозиції щодо дозволених обсягів забруднюючих речовин, які віднесені до основних джерел викидів, відсутні (основні джерела відсутні). Пропозиції щодо дозволених обсягів забруднюючих речовин, які віднесені до інших джерел викидів відповідають вимогам чинного природоохоронного законодавства.

    Зауваження та пропозиції громадських організацій та окремих громадян щодо видачі дозволу на викиди для суб’єкта господарювання направляти в Київську обласну військову адміністрацію за адресою: 01196, м. Київ, площа Лесі Українки, 1, тел.: (044) 286-82-30, e-mail: doc@koda.gov.ua.

    Строки подання зауважень та пропозицій: протягом 30 календарних днів з дати публікації в друкованих ЗМІ.

    Публікація в газеті «Макарівські вісті» № 33(11280) від 18.08.2023
  • Наші війська успішно ліквідовують противника: в Україні знижено вже більше 256 тисяч окупантів

    Наші війська успішно ліквідовують противника: в Україні знижено вже більше 256 тисяч окупантів

    За минулу добу 💪ЗСУ ліквідували 460 росіян та десятки ворожої техніки

    Загальні бойові втрати противника з 24.02.22 по 18.08.23:
    ▪️ особового складу ‒ 256510 (+460)
    ▪️ танків ‒ 4332 (+3)
    ▪️ броньованих машин ‒ 8410 (+12)
    ▪️ артилерійських систем – 5193 (+24)
    ▪️ РСЗВ – 714
    ▪️ засоби ППО ‒ 486
    ▪️ літаків – 315
    ▪️ гелікоптерів – 316 (+2)
    ▪️ БПЛА – 4276 (+4)
    ▪️ крилаті ракети ‒ 1406
    ▪️ кораблі /катери ‒ 18
    ▪️ автотехніки та автоцистерн – 7658 (+17)
    ▪️ спеціальна техніка ‒ 783 (+10).

    Віримо у Перемогу🇺🇦

  • Увага! Планові відключення⚡️

    Увага! Планові відключення⚡️

    👉 Компанія «ДТЕК Київські Регіональні Електромережі» повідомила про заплановані відключення електропостачання пов’язані з ремонтними роботами в населених пунктах Макарівської громади:

    💡20 серпня 2023 року
    (з 09:00 до 19:00)

    с. Гавронщина: вул. Шевченка.

    💡22 серпня 2023 року
    (з 09:00 до 19:00)

    с. Юрів: вул. Садова, Зарічна, Вишнева, Механізаторів, Шевченка, Зарічанська.

    У цей період МОЖЛИВЕ відключення електроенергії на вулицях зазначених населених пунктів!

  • ❗️ДО УВАГИ мешканців смт МАКАРІВ

    ❗️ДО УВАГИ мешканців смт МАКАРІВ

    🚰 У понеділок, 21 серпня 2023 року з 10-00 години, фахівці КП «МАКАРІВ ВУЖКГ» проводитимуть дезінфекцію води на водозабірних свердловинах по вулицях Заводській, Льотчика Потапенка, Димитрія Ростовського, Освіти, Донецька, Шляхетська, Нова, Фастівська.

    У звʼязку з цим на ділянках, що живляться від зазначених свердловин, можливі перебої з водопостачанням та наявність запаху залишкового хлору.

    Прохання до користувачів зробити запас води та протягом доби після дезінфекції не користуватися водою для питного споживання. Перед користуванням пропустити воду поки вона не стане без запаху хлору.