Дія

Автор: Сергій

  • Застосунок «Моя податкова»: Подаємо декларацію про майновий стан і доходи для отримання податкової знижки

    Застосунок «Моя податкова»: Подаємо декларацію про майновий стан і доходи для отримання податкової знижки

    ГУ ДПС у Київській області звертає увагу, що у мобільному застосунку «Моя податкова» у розділі «Послуги» реалізовано можливість платнику податку подати декларацію про майновий стан і доходи для отримання податкової знижки:

    • оберіть «Подати декларацію про майновий стан і доходи»;
    • вкажіть суму витрат;
    • зазначте реквізити банківського рахунку (інша інформація про банківський рахунок заповниться автоматично);
    • прикріпіть документи в електронному вигляді (додатки можуть бути додані у pdf-форматі або фото);
    • підпишіть та надсилайте.

    Завантажуйте застосунок «Моя податкова» в AppStore або GooglePlay, ідентифікуйтеся онлайн за допомогою файлового або хмарного КЕП будь-якого надавача та використовуйте більше сервісів.

  • Хто є платниками податку на нерухомість та які строки сплати податку?

    Хто є платниками податку на нерухомість та які строки сплати податку?

    ГУ ДПС у Київській області нагадує, що відповідно до п.п.266.1.1 п.266.1 ст.266 ПКУ платниками податку на нерухоме майно, відмінне від земельної ділянки, є фізичні та юридичні особи, в тому числі нерезиденти, які є власниками житлової та/або нежитлової нерухомості.

    Згідно з п.п. 266.10.1. п. 266.10 ст. 266 ПКУ податкове зобов’язання за звітний рік з податку на нерухоме майно, відмінне від земельної ділянки, сплачується:

    • фізичними особами – протягом 60 днів з дня вручення податкового повідомлення-рішення;
    • юридичними особами – авансовими внесками щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації.
  • Чи вважається електронний таксометр реєстратором розрахункових операцій?

    Чи вважається електронний таксометр реєстратором розрахункових операцій?

    ГУ ДПС у Київській області повідомляє, що відповідно до ст. 2 Закону України від 06.07.1995 № 265/95-ВР ”Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг” із змінами та доповненнями, електронний таксометр – реєстратор розрахункових операцій, який додатково забезпечує попереднє програмування тарифів за проїзд та облік вартості наданих послуг з перевезень пасажирів.

  • ⛹‍♀ Рух – це життя! Олімпійський тиждень надихає!

    ⛹‍♀ Рух – це життя! Олімпійський тиждень надихає!

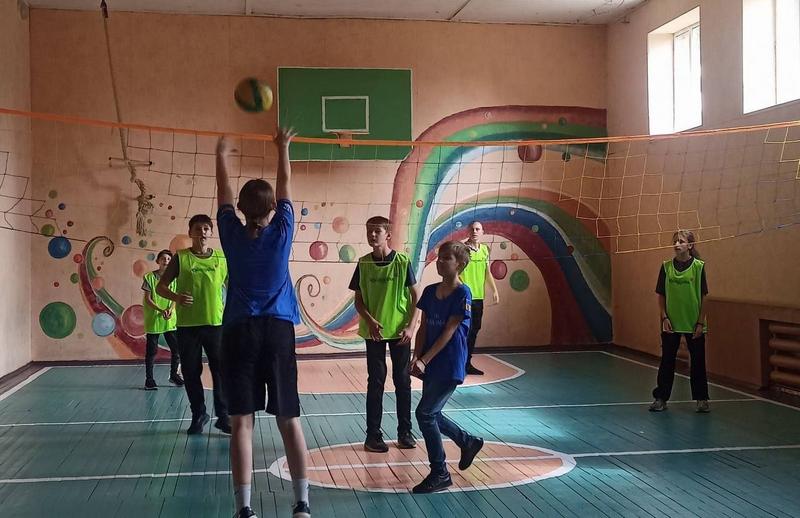
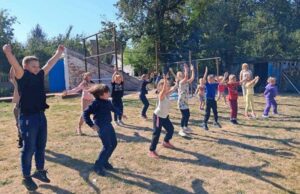
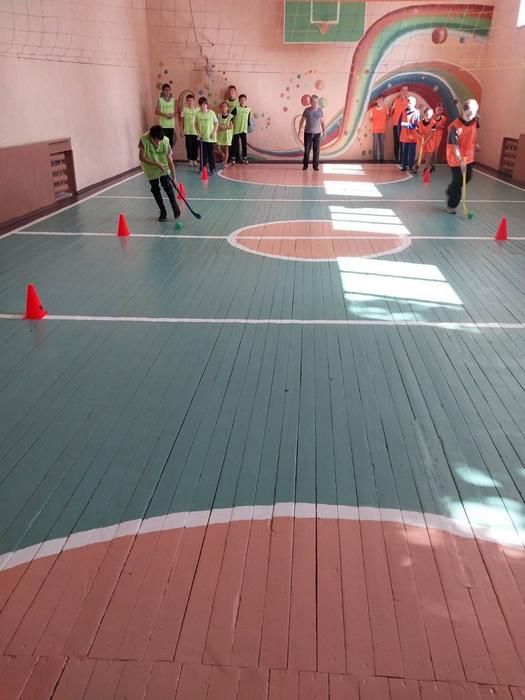
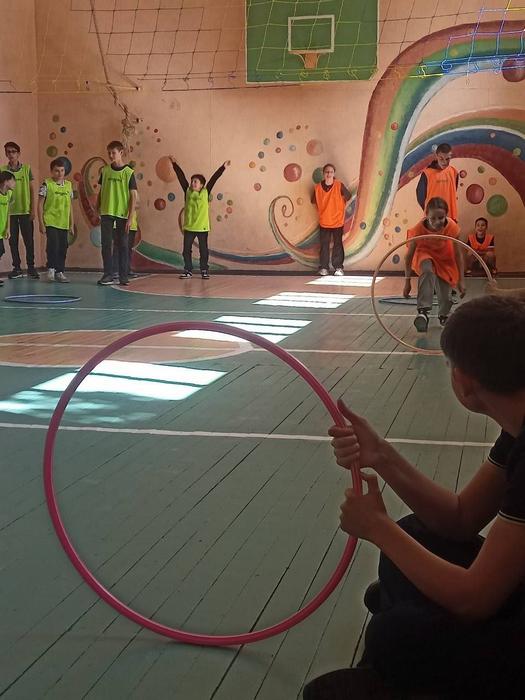
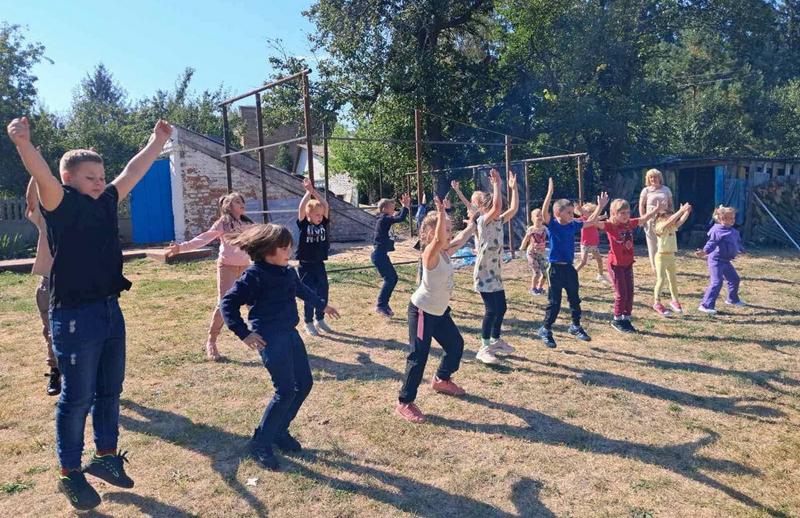
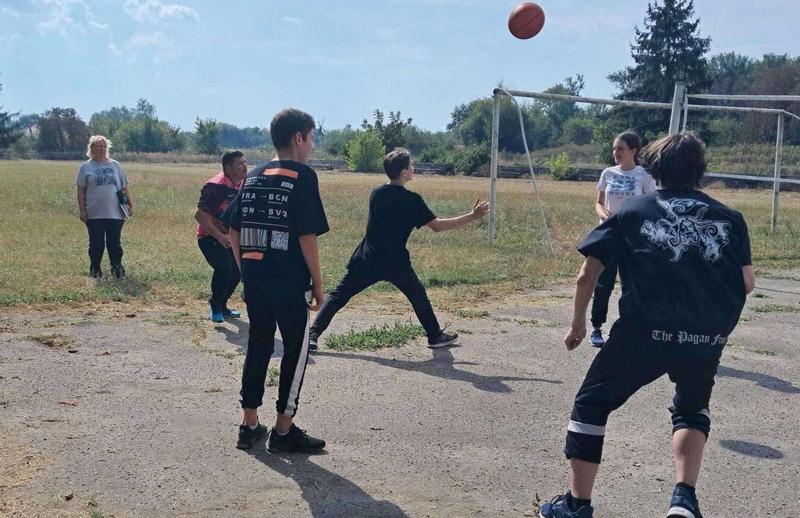
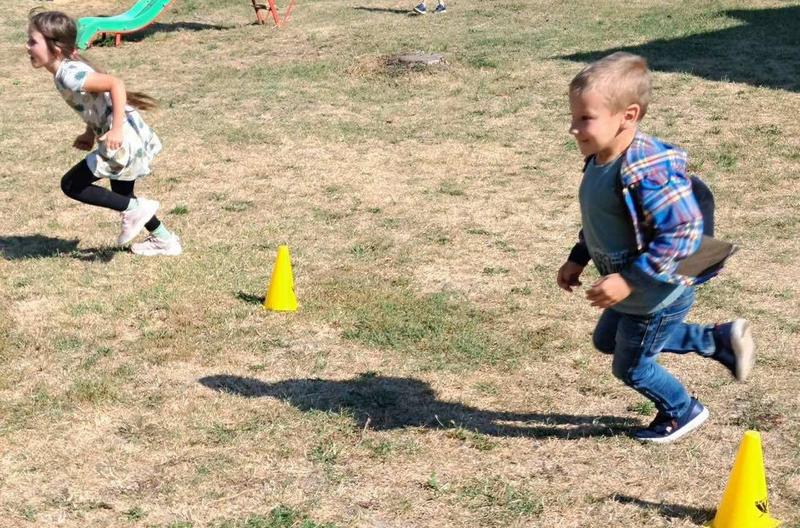
    Справжнім святом спорту та здорового способу життя став Олімпійський тиждень, який традиційно проводитися у школах нашої громади на початку вересня!

    Беручи участь у спортивних заходах учні мали змогу проявити свої спортивні таланти.

    🏐🏃‍♀ Особливою популярністю користувалися змагання з волейболу, баскетболу та легкої атлетики. Наймолодші учасники з захопленням грали в рухливі ігри та брали участь у веселих естафетах.

    Учні з великим захопленням підтримували своїх однокласників та вболівали за перемогу.

    ✨ Найголовніше, що цей тиждень подарував дітям незабутні враження, заряд енергії та бажання займатися спортом!

  • 🩸Кожна крапля має значення!

    🩸Кожна крапля має значення!

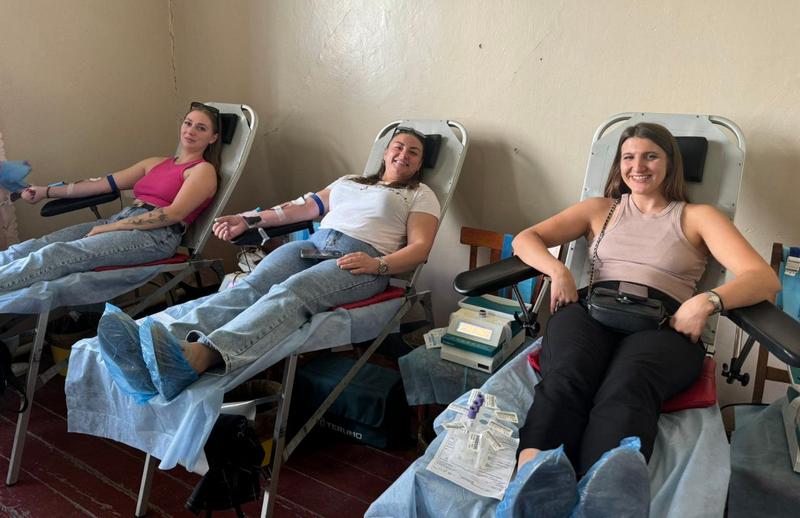
    Сьогодні 39 небайдужих мешканців нашої громади долучилися до Дня донора і здали понад 20 літрів крові. Кожна крапля – це символ нашої єдності та підтримки тих, хто цього потребує.

    Забір крові проводили фахівці Київського обласного центру служби крові після ретельного медичного огляду.

    💙💛 Дякуємо кожному, хто долучився до цієї благородної справи!

  • Допомога нашим землякам, які тримають оборону на сході

    Допомога нашим землякам, які тримають оборону на сході

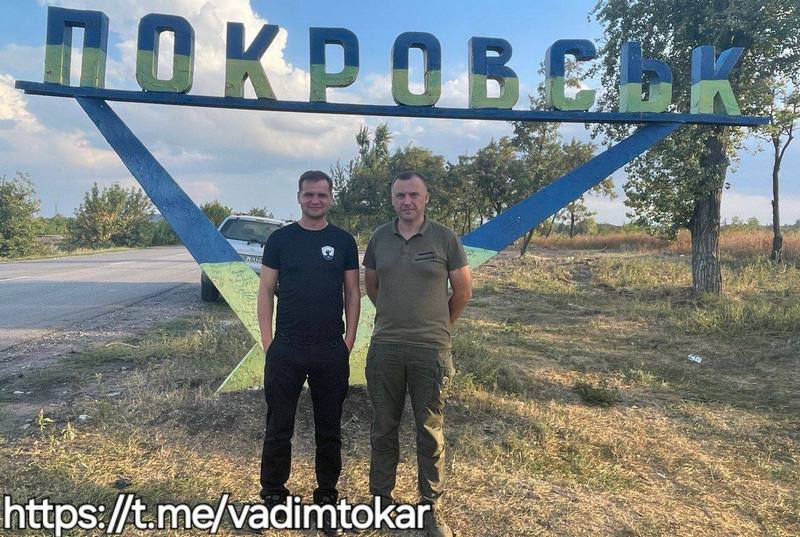
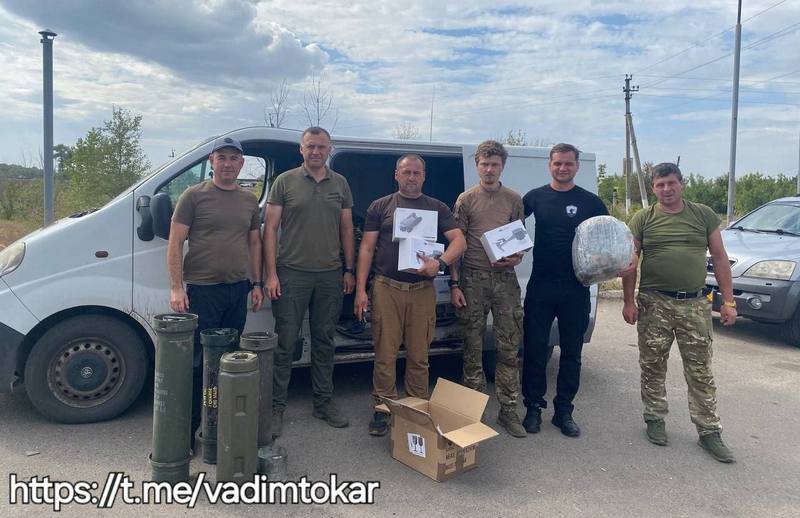
    Вчора повернулись з Донбасу.

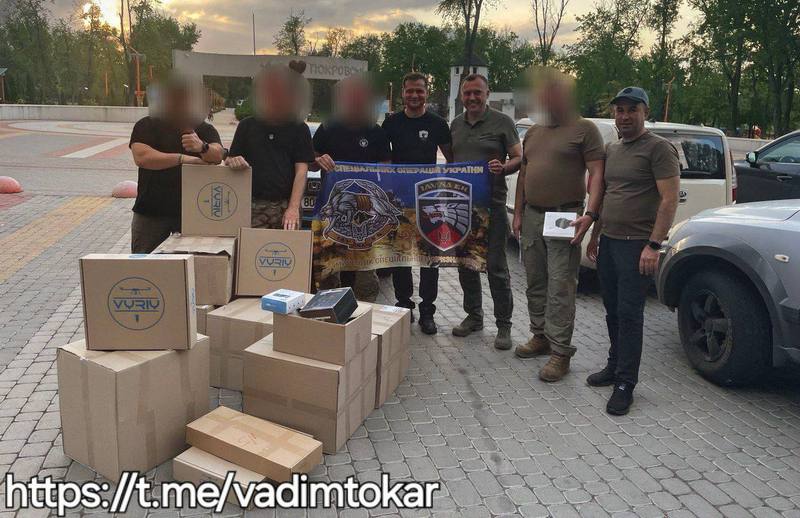
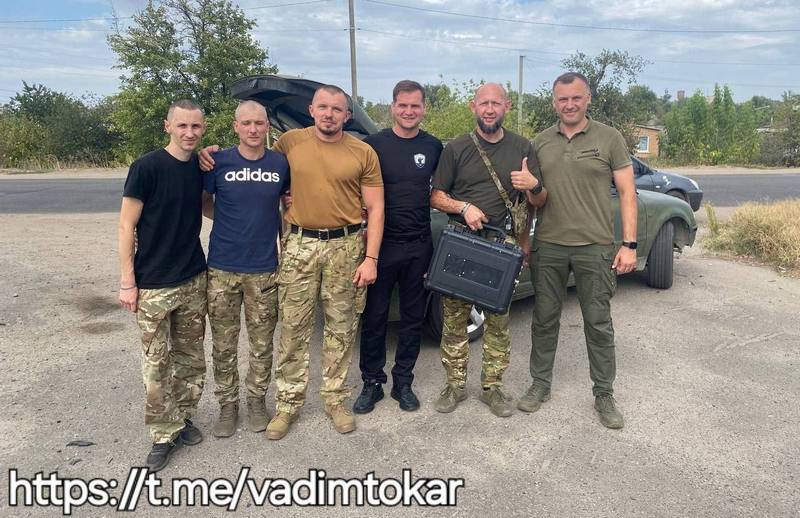
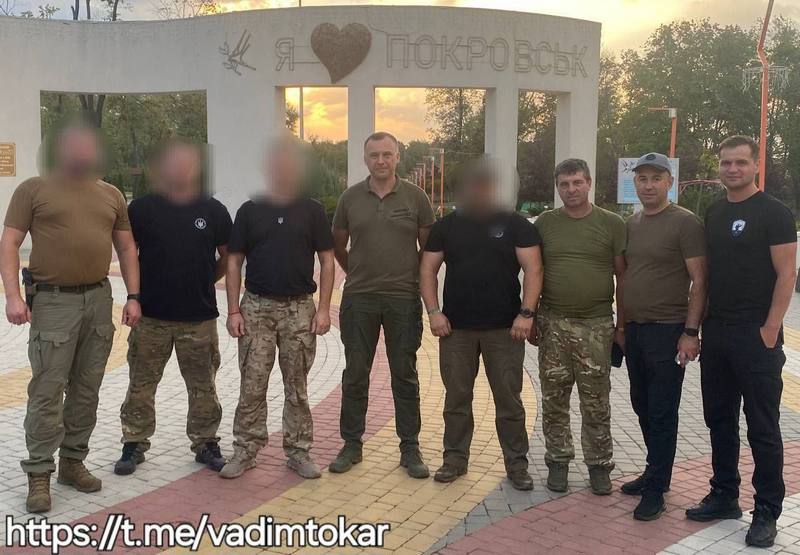
    Разом з волонтерами БФ «Підтримка військових Макарівщини» відвідали наших земляків, які тримають оборону на Харківщині й Донеччині.

    В результаті:

    • хлопцям з нацгвардії, які несуть службу в напрямку н.п. Борова Харківської області, було передано три безпілотники типу MAVIC 3.
    • земляки, які також служать в національній гвардії, але в іншому підрозділі, отримали від Макарівської громади засіб радіоелектронної боротьби ANTI FPV (РЕБ).
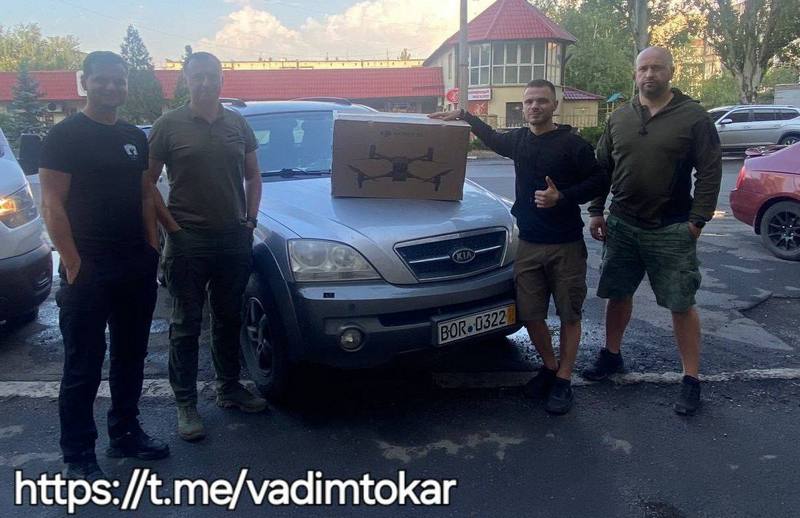
    • нашим оборонцям, що несуть службу в Добропіллі було передано дороговартісний дрон типу DJI Matrice 30T.
    • хлопці, з 3 полку ССО, що перебувають зараз безпосередньо в Покровську, отримали від нашої громади комплект FPV дронів в кількості 26 шт разом з антенами, пультом керування та додатковими АКБ.

    Дякую всім, хто не стомився від війни і допоміг нашим військовим маскувальними сітками, домашніми смаколиками, вкрай потрібними ліками, миючими засобами, вологими серветками, продуктами харчування і не тільки! 🙏

    Дякую захисникам!

    Завдяки вашим надлюдським зусиллям ми й досі живемо в Україні під жовто-блакитним прапором! 🇺🇦

    Вадим ТОКАР,
    Макарівський селищний голова

  • Загальнодоступний інформаційний ресурс ДПС – зручний сервіс для платників податків

    Загальнодоступний інформаційний ресурс ДПС – зручний сервіс для платників податків

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що на офіційному вебпорталі Державної податкової служби України,  розміщений сервіс  «Загальнодоступний інформаційно довідковий ресурс» (ЗІР).  Його робота направлена на забезпечення суспільства своєчасною, достовірною і повною довідковою інформацією у вигляді відповідей на запитання із понад 37 напрямків, зокрема: ставки податків; глосарії та довідники; щоденна підбірка відповідей на двадцять актуальних запитань; податковий календар, який містить систематизовану інформацію про терміни сплати податків і зборів, платежів, подання звітності до органів ДПС; зміни в податковому законодавстві, з можливістю підписки на отримання таких змін на електронну адресу та інше.

    ЗІР постійно вдосконалюється та орієнтується на інформаційні потреби платників податків. Інформаційний сервіс  надає можливість платникам податків мінімізувати витрати часу на отримання інформації і самостійно ознайомитися з відповідями на запитання щодо оподаткування, єдиного внеску та іншого законодавства, контроль за дотриманням якого покладено на ДПС.

    Щоб мати можливість отримувати повідомлення  про останні зміни в законодавстві на електронну адресу, платнику податків необхідно зайти на «Загальнодоступний інформаційно довідковий ресурс»,   знайти вкладку «Інформування платників податків», натиснути «Приєднатися» та зареєструватися, заповнивши Форму зворотного зв’язку (заповнити та відправити). Після реєстрації на  електронну адресу платника податків будуть систематично надходити новини законодавства.

    У ЗІР, скориставшись переходом у Viber чи Telegram, можна отримати інформаційно-довідкові послуги від Контакт-центру ДПС, надіслати електронного листа із запитаннями, які будуть розглянуті у найкоротший термін, або отримати допомогу з використання ЗІР від працівника Контакт-центру ДПС.

    Також звертаємо увагу платників податків, що відповіді на свої запитання щодо оподаткування, єдиного внеску та іншого законодавства, контроль за дотриманням якого покладено на ДПС, платники податків можуть отримати звернувшись до Контакт-центру ДПС за номером телефону 0 800 501 007 (для дзвінків з України) та  +38 044 454 16 13  (для дзвінків із-за кордону).

  • Користуйтесь електронними сервісами ДПС для своєчасної сплати податків

    Користуйтесь електронними сервісами ДПС для своєчасної сплати податків

    Макарівська ДПІ ГУ ДПС у Київській області нагадує про необхідність дотримання платниками податків вимог чинного законодавства стосовно забезпечення своєчасності сплати податків, зборів, платежів та єдиного внеску.

    З метою задоволення потреб платників Державна податкова служба постійно працює над розвитком сучасних електронних сервісів.

    Повідомлення про наявність податкового боргу та необхідність його сплати, платники можуть отримати в Електронному кабінеті, мобільному застосунку «Моя податкова» та чатботі InfoTAX.

    В меню Електронного кабінету «Стан розрахунків з бюджетом» платникам доступна наступна інформація:

    • зведена інформація по кожному виду платежу та інформація по кожному виду податку в розрізі проведених операцій,
    • перегляд даних,
    • вивантаження зведеної інформації (.xls),
    • реквізити для сплати податку (платежу);

    Крім того, для фізичних осіб в Електронному кабінеті наявна можливість сплати податків, зборів, платежів з використанням запропонованих платіжних систем або QR-кодом.

    Також фізичні особи можуть сплатити податки за допомогою мобільного застосунку «Моя податкова» у вкладці «Стан розрахунків з бюджетом» розділу «Послуги».

    Додатково інформуємо, що з 1 травня 2024 року платники податків мають можливість отримати Витяг щодо стану розрахунків з бюджетом та цільовими фондами за даними органів ДПС:

    • за будь-який рік, поточний рік та минулі роки окремо;
    • з розрахунком пені на суму наявного податкового боргу на день звернення платника;
    • з підписом/без підпису посадової особи контролюючого органу.

    Тож пропонуємо користуватись електронними сервісами ДПС для економії часу.

  • Способи отримання фіскального чеку покупцем за оплачені товари (послуги) через ПРРО

    Способи отримання фіскального чеку покупцем за оплачені товари (послуги) через ПРРО

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що відповідно до п.2 ст.3 Закону України від 06 липня 1995 року №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (із змінами) суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, а також операції з приймання готівки для подальшого її переказу зобов’язані надавати особі, яка отримує або повертає товар, отримує послугу або відмовляється від неї, включаючи ті, замовлення або оплата яких здійснюється з використанням мережі Інтернет, при отриманні товарів (послуг) в обов’язковому порядку розрахунковий документ встановленої форми та змісту на повну суму проведеної операції, створений в паперовій та/або електронній формі (у тому числі, але не виключно, з відтворюванням на дисплеї реєстратора розрахункових операцій чи дисплеї пристрою, на якому встановлений програмний реєстратор розрахункових операцій QR-коду, який дозволяє особі здійснювати його зчитування та ідентифікацію із розрахунковим документом за структурою даних, що в ньому міститься, та/або надсиланням електронного розрахункового документа на наданий такою особою абонентський номер або адресу електронної пошти).

  • Порядок нарахування пені за порушення термінів сплати грошового (податкового) зобов’язання

    Порядок нарахування пені за порушення термінів сплати грошового (податкового) зобов’язання

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що відповідно до п.п. 16.1.4 п. 16.1 ст. 16 Податкового кодексу України від 02 грудня 2010 року № 2755-VІ зі змінами та доповненнями (далі – ПКУ) платник податків зобов’язаний сплачувати податки та збори в строки та у розмірах, встановлених ПКУ та законами з питань митної справи.

    Згідно з п. 111.2 ст. 111 ПКУ фінансова відповідальність за порушення законів з питань оподаткування та іншого законодавства встановлюється та застосовується згідно з ПКУ та іншими законами. Фінансова відповідальність, що встановлюється згідно з ПКУ, застосовується у вигляді штрафних (фінансових) санкцій (штрафів).

    Фінансова відповідальність, що встановлюється згідно з іншими законами, контроль за дотриманням яких покладено на контролюючі органи, може застосовуватися у вигляді штрафних (фінансових) санкцій (штрафів) та/або пені.

    Пеня – сума коштів у вигляді відсотків, нарахована на суми податкових зобов’язань та/або на суми штрафних (фінансових) санкцій, не сплачених у встановлені законодавством строки, а також нарахована в інших випадках та порядку, передбачених ПКУ або іншим законодавством, контроль за дотриманням якого покладено на контролюючі органи (п.п. 14.1.162 п. 14.1 ст. 14 ПКУ).

    Пунктом 129.1 ст. 129 ПКУ встановлено, що нарахування пені розпочинається, зокрема:

    • при нарахуванні контролюючим органом податкового зобов’язання у встановлених ПКУ випадках, не пов’язаних з проведенням перевірки, або при нарахуванні контролюючим органом грошового зобов’язання, визначеного за результатами перевірки, починаючи з першого робочого дня, наступного за останнім днем граничного строку сплати платником податків такого зобов’язання, визначеного в податковому повідомленні-рішенні згідно із ПКУ (п.п. 129.1.1 п. 129.1 ст. 129 ПКУ);
    • при нарахуванні суми грошового зобов’язання, визначеного платником податків або податковим агентом, у тому числі у разі внесення змін до податкової звітності внаслідок самостійного виявлення платником податків помилок відповідно до ст. 50 ПКУ, – після спливу 90 календарних днів, наступних за останнім днем граничного строку сплати грошового зобов’язання (п.п. 129.1.3 п. 129.1 ст. 129 ПКУ);
    • при виявленні контролюючим органом за результатами перевірки, зокрема, несвоєчасної сплати, несплати (неперерахування) податковим агентом утриманих (нарахованих) податків до або під час виплати оподатковуваного доходу на користь нерезидента або іншого платника податків – починаючи з першого робочого дня, наступного за останнім днем граничного строку сплати податковим агентом суми податкового зобов’язання, визначеного ПКУ (п.п. 129.1.4 п. 129.1 ст. 129 ПКУ);

    З урахуванням п. 129.3 ст. 129 ПКУ нарахування пені (крім пені, передбаченої підпунктами 129.1.2, 129.1.4 п. 129.1 ст. 129 ПКУ) закінчується:

    • у день зарахування коштів на відповідний рахунок органу, що здійснює казначейське обслуговування бюджетних коштів, на відповідний рахунок платника податків, та/або в інших випадках погашення податкового боргу та/або грошових зобов’язань (п.п. 129.3.1 п. 129.3 ст. 129 ПКУ);
    • у день проведення взаєморозрахунків непогашених зустрічних грошових зобов’язань відповідного бюджету перед таким платником податків (п.п. 129.3.2 п. 129.3 ст. 129 ПКУ);
    • у день запровадження мораторію на задоволення вимог кредиторів (при винесенні відповідної ухвали суду у справі про банкрутство або прийнятті відповідного рішення Національним банком України) (п.п. 129.3.3 п. 129.3 ст. 129 ПКУ);
    • при прийнятті рішення щодо скасування або списання суми податкового боргу (його частини) (п.п. 129.3.4 п. 129.3 ст. 129 ПКУ).

    Абзацом другим п.п. 129.3.4 прим. 1 п. 129.3 ст. 129 ПКУ визначено, що нарахування пені, передбаченої п.п. 129.1.4 п. 129.1 ст. 129 ПКУ, закінчується, зокрема, у разі виявлення контролюючим органом факту несвоєчасної сплати, несплати (неперерахування) визначених податковим агентом сум податкових зобов’язань – у день сплати (погашення) податковим агентом цих сум податкових зобов’язань.

    У разі часткового погашення податкового боргу сума такої частки визначається з урахуванням пені, нарахованої на таку частку (абзац одинадцятий п. 129.3 ст. 129 ПКУ).

    Відповідно до абзацу першого п. 129.4 ст. 129 ПКУ на суми грошового зобов’язання, визначеного п.п. 129.1.1 п. 129.1 ст. 129 ПКУ (включаючи суму штрафних санкцій за їх наявності та без урахування суми пені) та в інших випадках визначення пені відповідно до вимог ПКУ, якщо її розмір не встановлений, нараховується пеня за кожний календарний день прострочення сплати грошового зобов’язання, включаючи день погашення, з розрахунку 120 відс. річних облікової ставки Національного банку України (далі – НБУ), діючої на кожний такий день.

    На суми грошового зобов’язання, визначеного п.п. 129.1.3 п. 129.1 ст. 129 ПКУ (включаючи суму штрафних санкцій за їх наявності та без урахування суми пені), нараховується пеня за кожний календарний день прострочення його сплати, починаючи з 91 календарного дня, що настає за останнім днем граничного строку сплати податкового зобов’язання, включаючи день погашення, із розрахунку 100 відс. річних облікової ставки НБУ, діючої на кожний такий день (абзац третій п. 129.4 ст. 129 ПКУ).

    На суми несвоєчасно сплачених та/або несплачених (неперерахованих) податковим агентом визначених податкових зобов’язань відповідно до п.п. 129.1.4 п. 129.1 ст. 129 ПКУ контролюючим органом нараховується пеня за кожний календарний день такої несплати (неперерахування), включаючи день погашення податкового зобов’язання, з розрахунку 120 відс. річних облікової ставки НБУ, діючої на кожний такий день (абзац четвертий п. 129.4 ст. 129 ПКУ).

    Зазначений розмір пені застосовується щодо всіх платників та всіх видів податків, зборів та інших грошових зобов’язань, крім пені, яка нараховується за порушення строку розрахунку у сфері зовнішньоекономічної діяльності, що встановлюється відповідним законодавством (п. 129.5 ст. 129 ПКУ).