Дія

Автор: Сергій

  • Корисні посилання, які допоможуть отримати грант

    Корисні посилання, які допоможуть отримати грант

    Ми зібрали для вас кілька корисних посилань, які допоможуть отримати грант на створення або розвиток власної справи!

    Скористайтеся можливістю перетворити ідею на реальність!

    Контакти центрів зайнятості Київської області – https://surl.li/clyqi

    Консультуємо онлайн через телеграм-канал підтримки Київського ОЦЗ https://t.me/fnLlSCkuIls1ZjVi

    Більше інформації на фейсбук-сторінці: https://www.facebook.com/kyivobl

  • ❤️ “Турбота про кожного: соціальні послуги в громаді”

    ❤️ “Турбота про кожного: соціальні послуги в громаді”

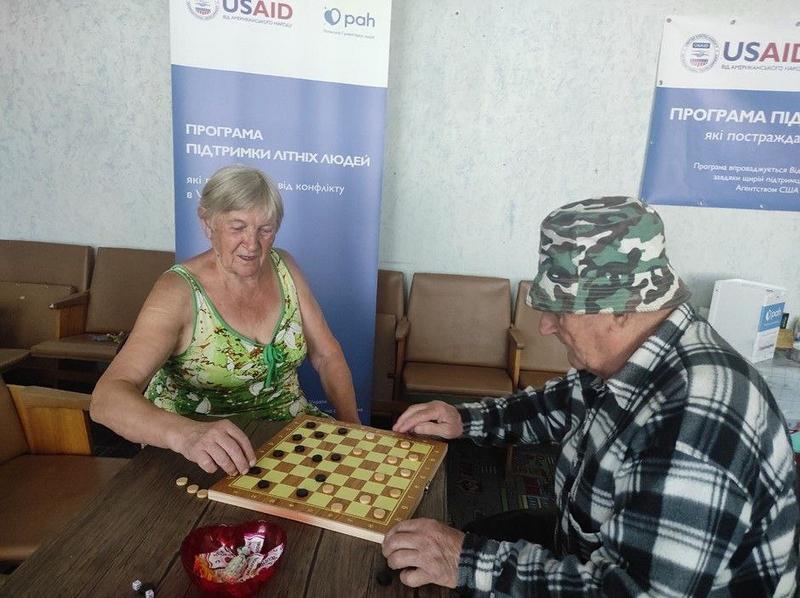
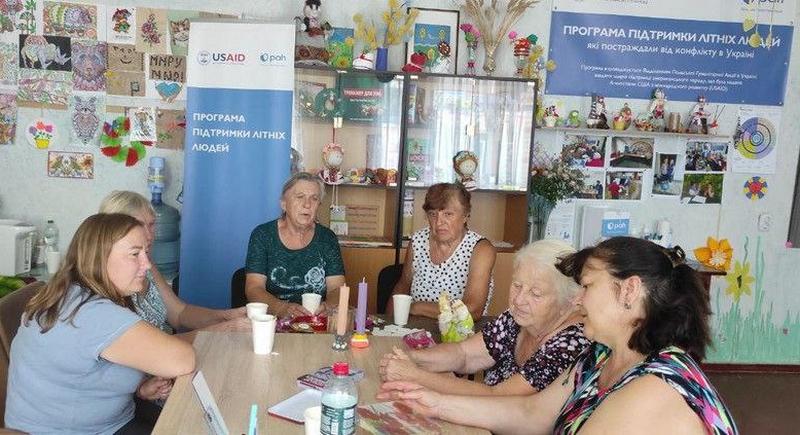
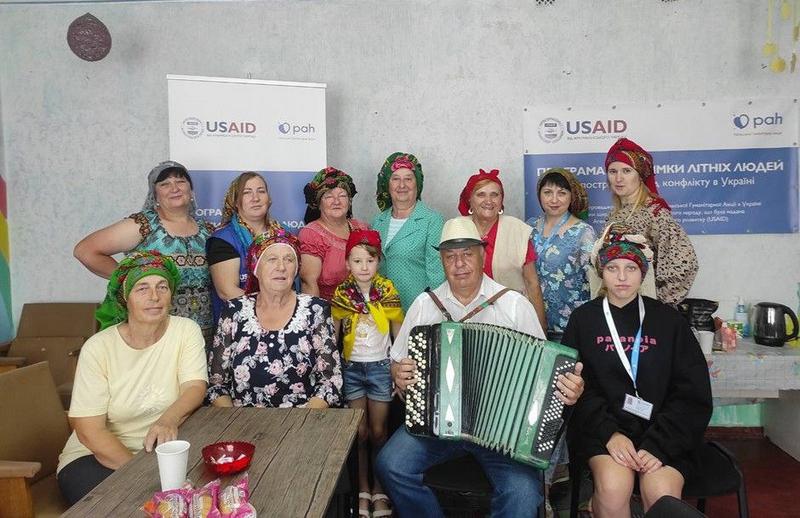
    На території Гавронщинського старостинського округу проводить свою діяльність міжнародна благодійна організація Польська Гуманітарна Акція, яка надає всебічну підтримку найбільш уразливим верствам населення, які постраждали від збройного конфлікту, людям похилого віку 60+ та особам з інвалідністю.

    Завдяки їхнім зусиллям, мешканці громади мають можливість:
    ✨ брати участь у соціальних заходах: святкування урочистих дат, ігри, творчі майстер-класи та просто попити чай зі смаколиками.
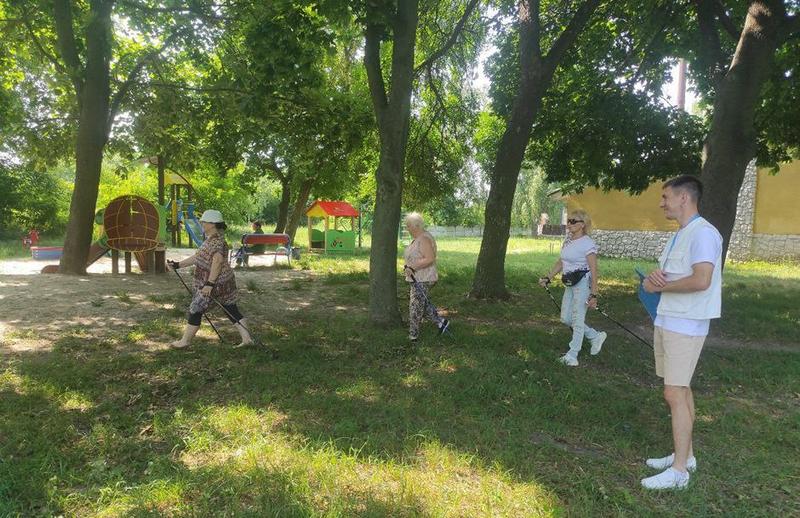
    ✨ підтримувати фізичне здоров’я: заняття скандинавською ходьбою.
    ✨ отримати психологічну та юридичну консультацію, а також допомогу реабілітолога.

    📆 Коли відвідати:

    Щосереди, четверга та п’ятниці: тематичні зустрічі, майстер-класи, ігри.
    Щосереди та п’ятниці з 9:00 до 10:00: заняття скандинавською ходьбою.

    📍Де розташований:
    с. Гавронщина, вул. Київська, 17 Б (адмінприміщення старостату).

    👥 Якщо ви потребуєте підтримки, хочете поспілкуватися з однодумцями або просто цікавитеся новими знайомствами, запрошуємо вас приєднатися до дружньої спільноти!

  • Макарівський ліцей №1 поступово відновлюється завдяки масштабній реконструкції

    Макарівський ліцей №1 поступово відновлюється завдяки масштабній реконструкції

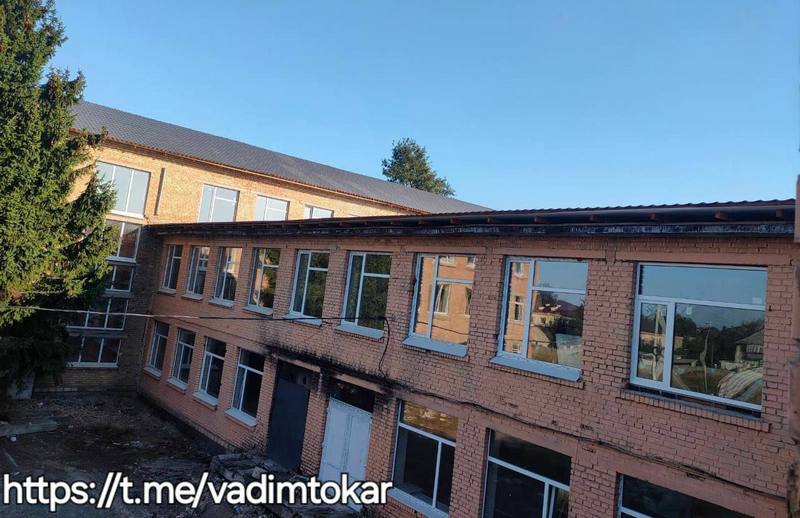
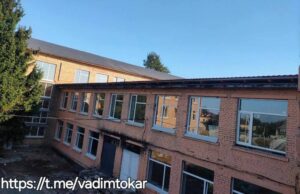
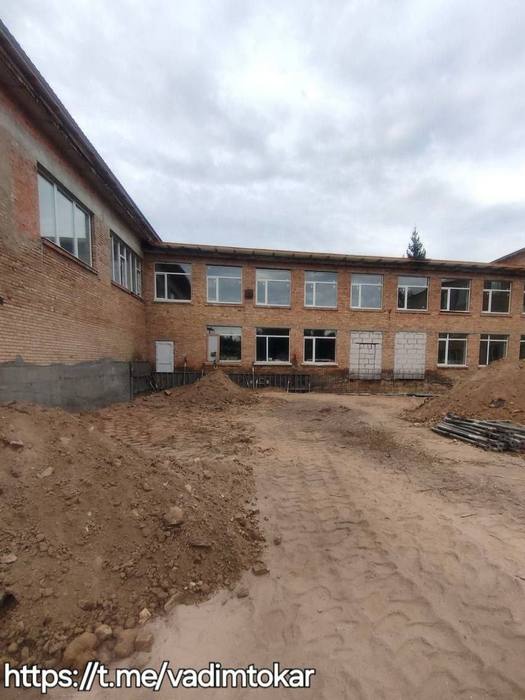
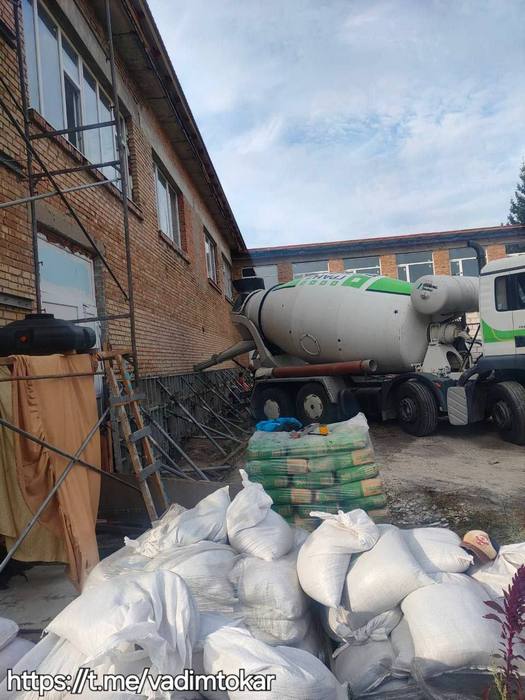
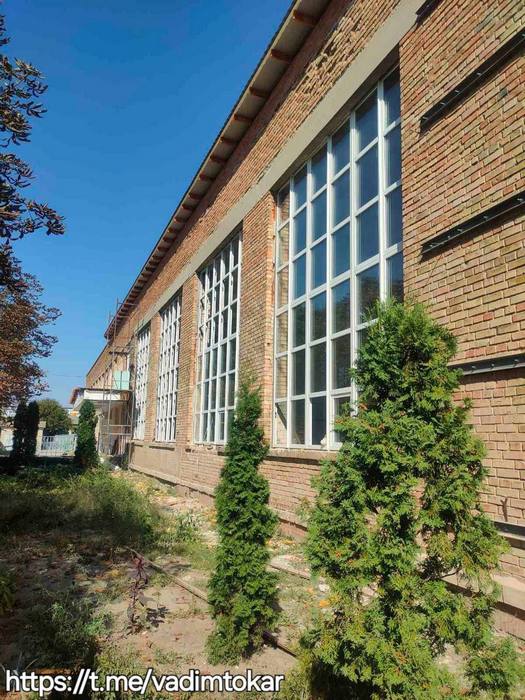
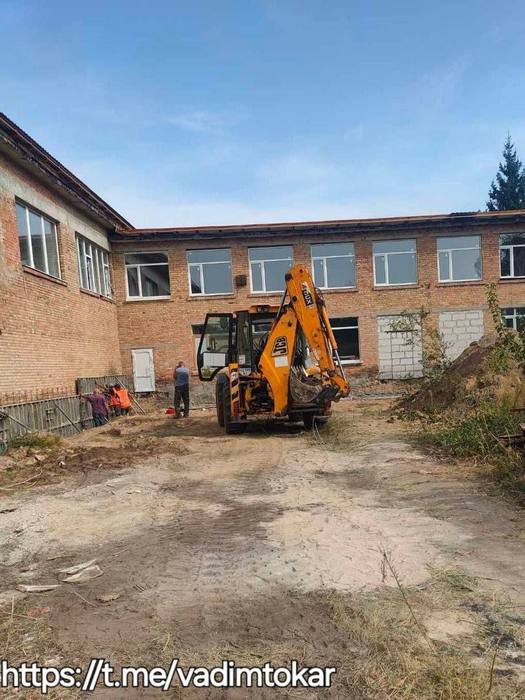
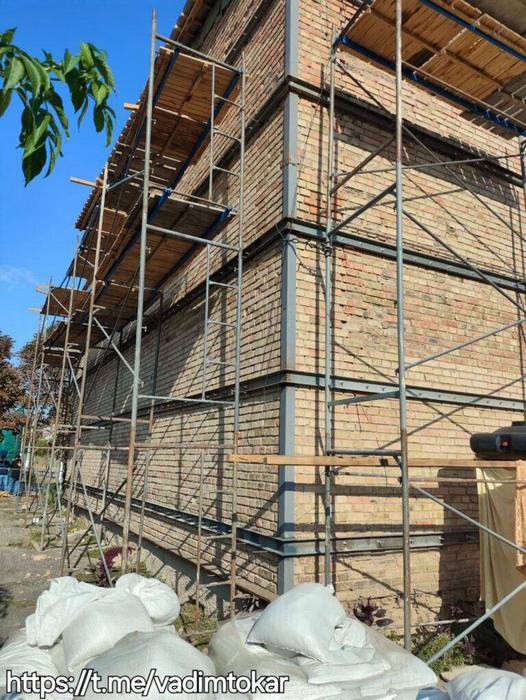
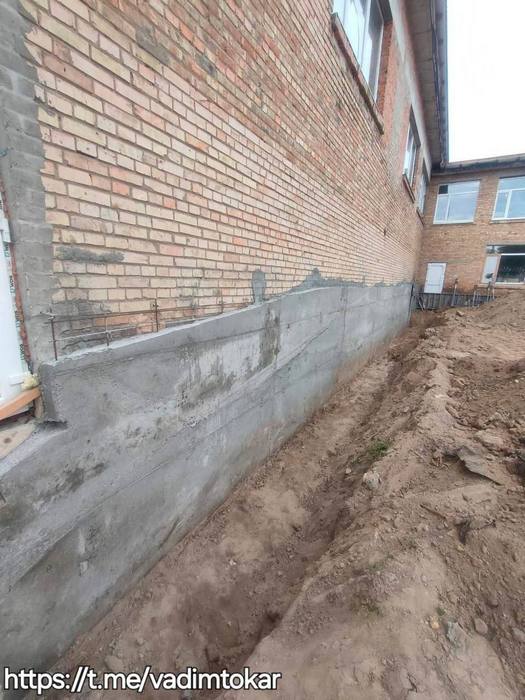
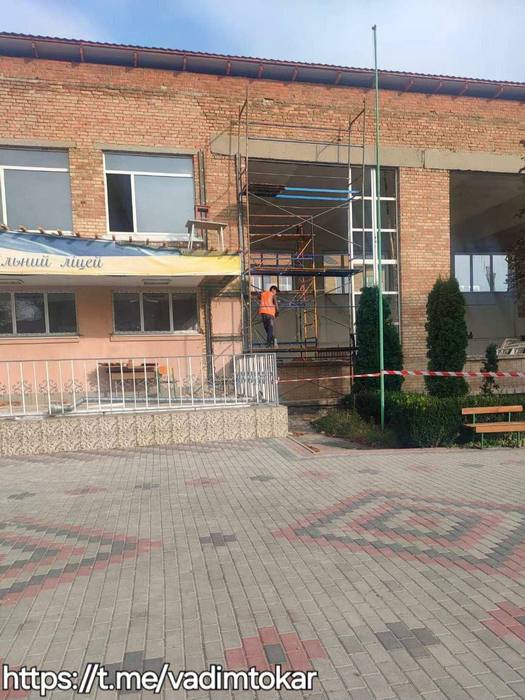
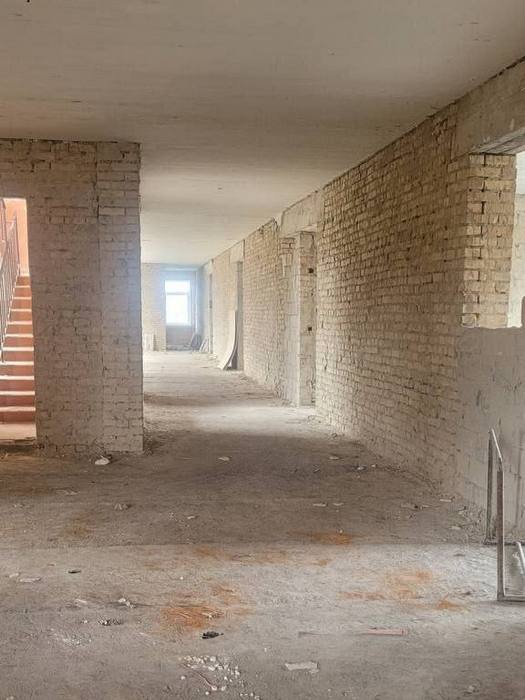
    Макарівський ліцей №1, який до війни був одним із найбільших навчальних закладів нашої громади і налічував понад 1057 учнів, поступово відновлюється завдяки масштабній реконструкції.

    Роботи фінансуються Європейським інвестиційним банком в рамках «Програми з відновлення України».

    Нагадаємо, що внаслідок активних бойових дій на початку 2022 року будівля ліцею зазнала значних руйнувань і була визнана аварійною. Для забезпечення збереження закладу нами були проведені протиаварійні роботи. Зараз будівельники активно працюють над відновленням навчального закладу.

    Що вже зроблено:

    ✅ Підсилено фасади та укріплено стіни: будівля стала міцнішою та стійкішою до зовнішніх впливів.
    ✅ Замінено вікна.
    ✅ Завершується облаштування покрівлі.

    Що ще буде зроблено:

    ▶️ Капітальний ремонт класів, коридорів, спортзалу та харчоблоку: учні отримають сучасне та безпечне середовище для навчання.
    ▶️ Термомодернізація будівлі: це дозволить знизити витрати на опалення та поліпшить енергоефективність закладу.
    ▶️ Монтаж сучасних систем: будуть встановлені системи оповіщення, вентиляції та пожежної сигналізації для забезпечення безпеки учнів та персоналу.
    ▶️ Заміна інженерних мереж: це забезпечить безперебійну роботу всіх систем будівлі.
    ▶️ Благоустрій території: ліцей отримає оновлене спортивне поле, зони відпочинку та сучасний дизайн.

    Завдяки спільним зусиллям ми відновлюємо не лише будівлю, а й майбутнє нашої громади. Новий Макарівський ліцей №1 стане сучасним освітнім простором, де учні зможуть отримати якісну освіту та реалізувати свій потенціал.

  • Зустріч з новоствореними платниками податків щодо новацій податкового законодавства, електронні сервіси, застосування РРО/ПРРО в Макарівській ДПІ

    Зустріч з новоствореними платниками податків щодо новацій податкового законодавства, електронні сервіси, застосування РРО/ПРРО в Макарівській ДПІ

    Днями за участі начальника Макарівської ДПІ ГУ ДПС у Київській області Лілії Джиги відбулась зустріч для новостворених платників податків на тему «Новації податкового законодавства, електронні сервіси, застосування РРО/ПРРО, трудові відносини та своєчасності сплати податків та зборів».

    В ході заходу Лілія Джига повідомила присутнім про новації в податковому законодавстві, які набрали чинності протягом поточного року, електронні сервіси ДПС України, легалізацію трудових відносин, про застосування РРО/ПРРО в умовах воєнного стану.

    Також було розглянуто питання термінів сплати податків та зборів, правильності заповнення реквізиту «Призначення платежу» при сплаті податкових зобов’язань та інші.

    Очільник звернула увагу платників податків на електронний сервіс « Електронний кабінет платника податків» та застосунок «Моя податкова», за допомогою яких можна в режимі реального часу дізнатись про наявність чи відсутність податкового боргу, подати податкову звітність, сплатити податки до бюджету та інші.

    Наприкінці зустрічі присутні отримали відповіді на всі поставлені питання.

  • Легальна праця сприяє розвитку економіки

    Легальна праця сприяє розвитку економіки

    Макарівська ДПІ ГУ ДПС у Київській області звертає увагу, що незадекларована праця – це свідоме уникнення роботодавцями і працівниками офіційного оформлення трудових відносин.

    Для працівників ризики незадекларованої праці можуть включати відсутність соціального захисту, доступу до системи пенсійного забезпечення, труднощі з отриманням медичної допомоги, а також відсутність гарантій стабільності та безпеки на робочому місці. У випадку непередбачених обставин, таких як хвороба чи травма, працівник може залишитися без засобів до існування та необхідної підтримки.

    Роботодавці, які вдаються до використання незадекларованої праці, також наражають себе на негативні наслідки. У разі виявлення таких порушень, вони можуть бути притягнуті до адміністративної та кримінальної відповідальності, зіткнутися зі значними штрафами, зупинкою діяльності підприємства, або з необхідністю виплатити компенсації працівникам. Крім того, компанії, що вдаються до тіньових схем, часто стикаються з труднощами у розвитку бізнесу, мають гіршу репутацію.

    Незадекларована праця не тільки підриває соціальну справедливість, але й завдає суттєвої шкоди економіці та обороноздатності нашої країни. Через те, що завдяки незадекларованій праці кошти не спрямовуються до бюджетів, зменшується можливість для фінансування армії, підтримки соціальних програм, модернізації інфраструктури та реалізації інших важливих державних ініціатив.

    Наголошуємо, що тільки задекларована праця забезпечує стабільність і захист для працівників і роботодавців, сприяє розвитку економіки та підвищує обороноздатність нашої країни.

    Працюючи легально і відповідально, кожен з нас може зробити свій особистий внесок у зміцнення нашої держави, в її незалежність і розвиток!

  • За витратами, понесеними на оренду житла, внутрішньо переміщена особа має право на податкову знижку за певних умов

    За витратами, понесеними на оренду житла, внутрішньо переміщена особа має право на податкову знижку за певних умов

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що право платника податку на доходи фізичних осіб (далі – податок) на податкову знижку, підстави для її нарахування, перелік витрат, дозволених до включення до податкової знижки, обмеження права на її нарахування визначені ст. 166 Податкового кодексу України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ).

    Відповідно до п.п. 166.3.9 п. 166.3 ст. 166 ПКУ платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, зменшеного з урахуванням положень п. 164.6 ст. 164 ПКУ, фактично сплачені ним протягом звітного податкового року суми коштів, у вигляді орендної плати за договором оренди житла (квартири, будинку), оформленим відповідно до вимог чинного законодавства, фактично сплачених платником податку, який має статус внутрішньо переміщеної особи.

    Платник податку має право скористатися зазначеною в п. 166.3.9 п. 166.3 ст. 166 ПКУ податковою знижкою виключно за умови, що він та/або члени його сім’ї першого ступеня споріднення:

    • не мають у власності придатної для проживання житлової нерухомості, розташованої поза межами тимчасово окупованої території України;
    • не отримують передбачених законодавством України бюджетних виплат для покриття витрат на проживання.

    Розмір такої знижки не може перевищувати (у розрахунку на календарний рік) 30 розмірів мінімальної заробітної плати, встановленої на 1 січня звітного (податкового) року.

  • Про внесення змін до порядку повідомлення органів ДПС про прийняття працівника на роботу

    Про внесення змін до порядку повідомлення органів ДПС про прийняття працівника на роботу

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що Кабінетом Міністрів України постановою від 23 серпня 2024 року № 967 (далі – Постанова № 967) внесено зміни до постанови Кабінет Міністрів України від 17 червня 2015 року № 413 «Про порядок повідомлення Державній податковій службі та її територіальним органам про прийняття працівника на роботу/укладення гіг-контракту» (із змінами).

    Пунктом 2 Постанови № 967 передбачено, що вона набирає чинності з дня набрання чинності Законом України від 25 квітня 2024 року № 3680-ІХ «Про внесення змін до деяких законодавчих актів України щодо регулювання праці домашніх працівників».

    Постанову № 967 розміщено на єдиному вебпорталі органів виконавчої влади «Урядовий портал» за посиланням
    https://www.kmu.gov.ua/npas/pro-vnesennia-zmin-do-postanovy-kabinetu-ministriv-ukrainy-vid-17-chervnia-2015-r-s967230824

  • У разі перейменування назви міста, вулиці чи необхідно здійснювати перереєстрацію РРО та ПРРО

    У разі перейменування назви міста, вулиці чи необхідно здійснювати перереєстрацію РРО та ПРРО

    Макарівська ДПІ ГУ ДПС у Київській області звертає увагу, що правові відносини у сфері застосування реєстраторів розрахункових операцій (далі – РРО)/програмних реєстраторів розрахункових операцій (далі – ПРРО) встановлені Законом України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг».

    Процедура реєстрації/перереєстрації РРО/ПРРО в контролюючих органах регулюється Порядком реєстрації та застосування реєстраторів розрахункових операцій, що застосовуються для реєстрації розрахункових операцій за товари (послуги), затвердженим наказом Міністерства фінансів України від 14.06.2016 № 547, зареєстрованим у Міністерстві юстиції України 05.07.2016 за № 918/29048 «Про затвердження порядків щодо реєстрації реєстраторів розрахункових операцій та книг обліку розрахункових операцій» (далі – Порядок № 547)/ Порядком реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затвердженим наказом Міністерства фінансів України від 23.06.2020 № 317 «Про внесення змін до наказу Міністерства фінансів України від 14 червня 2016 року № 547», зареєстрованим у Міністерстві юстиції України 07.07.2020 за № 635/34918 (далі – Порядок № 317).

    Відповідно до пунктів 1, 2 глави 3 розд. ІІ Порядку № 547 перереєстрація РРО здійснюється у разі використання РРО в іншій господарській одиниці, зміни даних щодо суб’єкта господарювання, які зазначаються в реєстраційному посвідченні, у разі встановлення розбіжностей чи помилок у записах реєстраційного посвідчення / п. 8 розд. II Порядку № 317 перереєстрація ПРРО здійснюється у разі зміни найменування або адреси господарської одиниці, де використовується ПРРО.

    Для перереєстрації РРО/ПРРО подається заява про реєстрацію реєстраторів розрахункових операцій за формою № 1-РРО (далі – заява №1-РРО)/ заява про реєстрацію програмних реєстраторів розрахункових операцій за формою № 1-ПРРО (далі – заява № 1-ПРРО) з позначкою «Перереєстрація».

    У розділі 3 «Дані щодо господарської одиниці» заяви № 1-РРО/№ 1-ПРРО зазначаються: ідентифікатор об’єкта оподаткування або об’єкта, пов’язаного з оподаткуванням або через який провадиться діяльність (далі – об’єкт оподаткування), код території, назва господарської одиниці, адреса розміщення господарської одиниці, які заповнюються згідно з даними повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність, за формою № 20-ОПП (далі – повідомлення № 20-ОПП), поданим до контролюючого органу відповідно до вимог та у порядку згідно з п. 63.3 ст. 63 Податкового кодексу України та розд. VIII Порядку обліку платників податків і зборів, затвердженим наказом Міністерства фінансів України від 09.12.2011 № 1588, зареєстрованим у Міністерстві юстиції України 29.12.2011 за № 1562/20300.

    Платник податків, керуючись пп. 8.1, 8.4, 8.5 розд. VIIІ Порядку № 1588, подає повідомлення № 20-ОПП з оновленою інформацією про об’єкт оподаткування. При цьому, у графі 2 «Код ознаки надання інформації» повідомлення № 20-ОПП вказується значення «3 – зміна відомостей про об’єкт оподаткування».

    Назва та адреса господарської одиниці є обов’язковими реквізитами фіскального чеку згідно з п. 2 розд. II Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженим наказом Міністерства фінансів України від 21.01.2016 № 13, зареєстрованим у Міністерстві юстиції України 11.02.2016 за № 220/28350 «Про затвердження Положення про форму та зміст розрахункових документів/електронних розрахункових документів, Порядку подання звітності, пов’язаної із використанням книг обліку розрахункових операцій (розрахункових книжок), форми № ЗВР-1 Звіту про використання книг обліку розрахункових операцій (розрахункових книжок)».

    Відомості щодо господарської одиниці в реєстраційній заяві, зокрема, для перереєстрації РРО/ПРРО, та у фіскальному чеку мають відповідати відомостям, зазначеним у повідомленні № 20-ОПП.

    Отже, на підставі внесених змін до даних правовстановлювальних документів та/або у зв’язку зі зміною назви міста/вулиці для перереєстрації РРО/ПРРО суб’єкту господарювання необхідно подати повідомлення № 20-ОПП з позначкою «3 – зміна відомостей про об’єкт оподаткування», у якому зазначити оновлені дані про місцезнаходження об’єкта оподаткування. Після цього, керуючись пунктами 1 та 2 глави 3 розд. ІІ Порядку № 547 / пунктами 8 та 10 розд. II Порядку № 317, платнику податків необхідно подати заяву № 1-РРО/№ 1-ПРРО з позначкою «перереєстрація», зазначивши оновлені дані про адресу господарської одиниці у розділі 3 «Дані щодо господарської одиниці».
  • ЗІР – своєчасна та достовірна податкова інформація

    ЗІР – своєчасна та достовірна податкова інформація

    ГУ ДПС у Київській області інформує, що у межах створення Електронної інформаційної системи (Електронного Уряду) функціонує Загальнодоступний інформаційно-довідковий ресурс (далі – ЗІР) доступ до якого здійснюється через вебпортал ДПС або безпосередньо через будь-яку пошукову систему в мережі інтернет.

    Робота ЗІР направлена на забезпечення суспільства своєчасною, достовірною і повною довідковою інформацією у вигляді, зокрема, відповідей на запитання із 37 напрямів; нормативними та інформаційними документами; актуальними ставками податків; інформацією щодо останніх змін в податковому законодавстві, щоденною підбіркою відповідей на двадцять актуальних запитань; податковим календарем, який містить систематизовану інформацію про терміни сплати податків і зборів, платежів, подання звітності до органів ДПС.

    Користувачі ЗІР мають можливість оцінити якість відповідей на запитання, що містяться у розділі «Запитання-відповіді з Бази знань», залишити коментар чи пропозицію, а проведений аналіз та опрацювання таких коментарів дозволяє забезпечувати надання якісних інформаційно-довідкових послуг.

    З метою підвищення рівня та якості податкових знань у суспільства, рекомендуємо платникам податків використовувати сервіс ЗІР.

  • З 01 вересня 2024 року нікотиновмісні продукти для орального застосування оподатковуються акцизним податком та маркуються МАП

    З 01 вересня 2024 року нікотиновмісні продукти для орального застосування оподатковуються акцизним податком та маркуються МАП

    ГУ ДПС у Київській області повідомляє, що 01 березня 2024 року набрав чинності ЗУ від 16.01.2024 № 3553-ІХ «Про внесення змін до Податкового Кодексу України щодо приведення деяких норм у відповідність із Законом України «Про Митний тариф України» та уточнення окремих положень», відповідно до якого з 01 вересня 2024 року підлягатимуть оподаткуванню акцизним податком операції з ввезення та реалізації на митній території України товарів за кодом згідно з УКТ ЗЕД 2404 91 90 00 «Інші нікотиновмісні продукти для орального застосування», які включено до переліку підакцизних товарів, – за ставкою 2 363,4 грн за 1 кілограм (нетто), а з 01 січня 2025 року – 2 836,08 грн за 1 кілограм (нетто).