Дія

Автор: Сергій

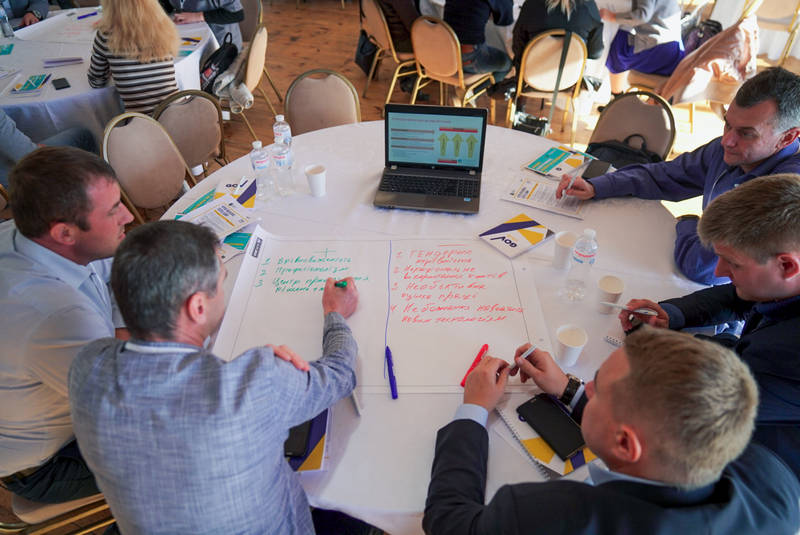
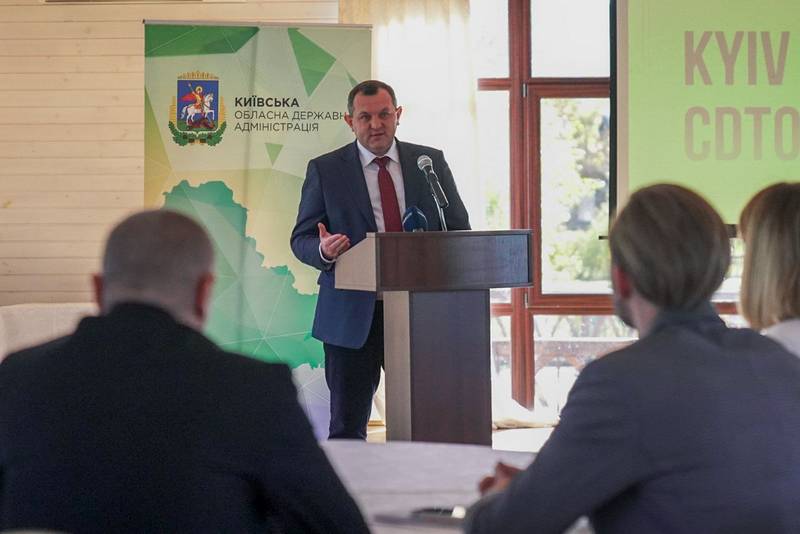
  • Сьогодні в Обухові завершується перший форум організований за ініціативи Київської обласної державної адміністрації для команди цифровізаторів Київської області “Kyiv regional CDTO Camp”!

    Сьогодні в Обухові завершується перший форум організований за ініціативи Київської обласної державної адміністрації для команди цифровізаторів Київської області “Kyiv regional CDTO Camp”!

    Макарівську громаду на форумі представляв заступник селищного голови Анатолій Карбовький.

    Спікери поділилися досвідом з CDTO Центральних органів виконавчої влади. На заході напрацьовували ідеї щодо державно-приватного партнерства й поспілкувалися про те, як комунікувати й розробити успішний HR бренд своєї громади.

  • Оголошення про формування списку присяжних для Макарівського районного суду Київської області

    Оголошення про формування списку присяжних для Макарівського районного суду Київської області

    Відповідно до вимог ст.64 Закону України «Про судоустрій і статус суддів», на підставі подання від 13 квітня 2021 року №03-13/1114/21 Територіального управління Державної судової адміністрації України в Київській області, з метою забезпечення належного здійснення судочинства на території на яку поширюється юрисдикція Макарівського районного суду Київської області, Бучанська районна рада формує список присяжних для Макарівського районного суду Київської області.

    Присяжним може бути громадянин України, який досяг тридцятирічного віку і постійно проживає на території, на яку поширюється юрисдикція відповідного окружного суду, якщо інше не визначено законом.

    Не включаються до списків присяжних громадяни:
    1) визнані судом обмежено дієздатними або недієздатними;
    2) які мають хронічні психічні чи інші захворювання, що перешкоджають виконанню обов’язків присяжного;
    3) які мають не зняту чи не погашену судимість;
    4) народні депутати України, члени Кабінету Міністрів України, судді, прокурори, працівники правоохоронних органів (органів правопорядку), військовослужбовці, працівники апаратів судів, інші державні службовці, посадові особи органів місцевого самоврядування, адвокати, нотаріуси, члени Вищої кваліфікаційної комісії суддів України, Вищої ради правосуддя;
    5) особи, на яких протягом останнього року накладалося адміністративне стягнення за вчинення корупційного правопорушення;
    6) громадяни, які досягли шістдесяти п’яти років;
    7) особи, які не володіють державною мовою.

    Усіх бажаючих бути присяжними, просимо звертатися до виконавчого апарату Бучанської районної ради Київської області за адресою: вулиця Інститутська, будинок 22, місто Буча,
    та подати такі документи:
    1. Власноручно написану заяву про включення до списку присяжних Макарівського районного суду Київської області (згідно доданого зразка).
    2. Ксерокопії паспорта громадянина України ( 1 – 4 сторінка та сторінка з інформацією про останнє місце проживання) або ксерокопію паспорта громадянина України у вигляді ID-картки та довідку про реєстрацію місця проживання або місця перебування.
    3. Документ, що підтверджує відсутність судимостей;
    4. Документ, що підтверджує відсутність хронічних психічних чи інших захворювань, що перешкоджають виконанню обов’язків присяжного.
    5. Згода на обробку персональних даних(включена до заяви).
    6. Автобіографію

    Довідки за телефоном: 097-120-36-39
  • У Макарівській громаді відправили призовників до лав ЗСУ

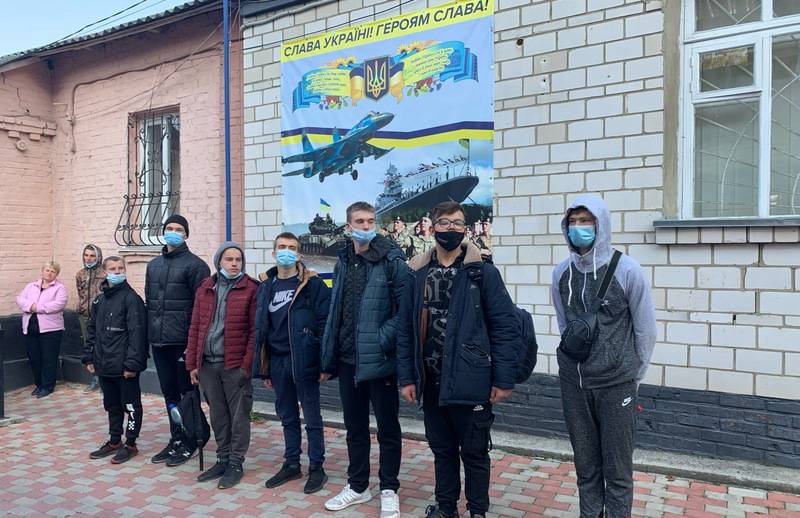
    У Макарівській громаді відправили призовників до лав ЗСУ

    5 жовтня провели на строкову військову службу перших призовників осіннього призову до лав Збройних Сил України. До заходу долучилися керівництво 3-го відділу Бучанського районного територіального центру комплектування та соціальної підтримки, батьки та рідні майбутніх захисників.
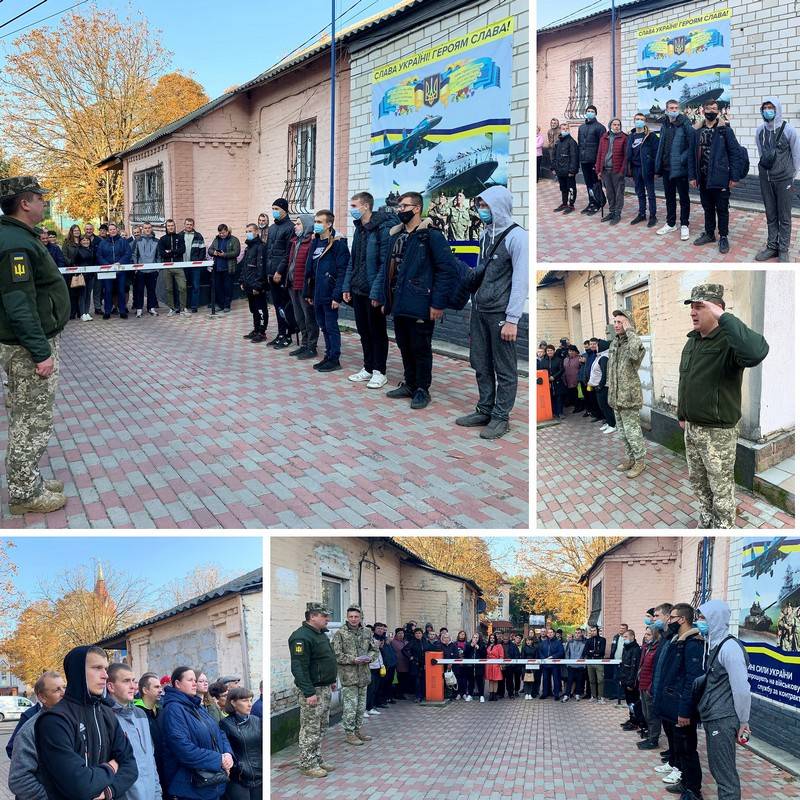
    Загалом на службу до ЗСУ з Макарівської громади відправлено 7 чоловіків. Всього за осінній призов планується відправити близько 30 новобранців. Згодом призовники складуть Присягу на вірність народові України, після чого буде розподіл у військовій частині, де вони здобудуть відповідну спеціальність.
    Виконання військового обов’язку, проходження строкової служби – визначені Конституцією України, Законом України «Про військовий обов’язок і військову службу», а також є почесним обов’язком кожного громадянина. Турбуватися строковикам та їх рідним не потрібно, адже участі в ООС призовники не беруть. Однак, призовник може за власним бажанням пройти службу в зоні ООС, але після того, як укладе контракт зі Збройними силами України.
    Кожен юнак перед відправкою проходить безоплатне ПЛР-тестування на наявність коронавірусної інфекції. Якщо тест позитивний – дається відстрочка для відправки до моменту повного одужання.

    Дякуємо майбутнім воїнам за свідомий вияв громадянського обов’язку, бажаємо міцного здоров’я, успіхів, з честю виконати почесний обов’язок громадянина України, змужнілими і здоровими повернутися додому, де на них чекатимуть їхні батьки та рідні! Успіхів на службі та надійного тилу вдома!

  • Засідання виконавчого комітету

    Засідання виконавчого комітету

    Відбудеться засідання виконавчого комітету Макарівської селищної ради о 10:00 в с. Небелиця

  • Бюджетні запити

    Наказ фінансового управління Макарівської селищної ради від 20.10.2025 № 07 “Про затвердження Інструкції з підготовки бюджетних запитів бюджету Макарівської селищної територіальної громади на 2026 рік”


    Наказ фінансового управління Макарівської селищної ради від 27.09.2024 № 07 “Про затвердження інструкції з підготовки бюджетних запитів до проєкту бюджету Макарівської селищної територіальної громади на плановий та наступні за плановим два бюджетні періоди”

    НАКАЗ фінансового управління Макарівської селищної ради від 28.09.2023 № 03 “Про затвердження інструкції з підготовки бюджетних запитів головними розпорядниками бюджетних коштів до проєкту бюджету Макарівської селищної територіальної громади на 2024 рік”

    НАКАЗ фінансового управління Макарівської селищної ради від 28.09.2022 № 05 “Про затвердження інструкції з підготовки бюджетних запитів головними розпорядниками бюджетних коштів до проєкту бюджету Макарівської селищної територіальної громади на 2023 рік”

    НАКАЗ фінансового управління Макарівської селищної ради від 29.09.2021 № 13 “Про затвердження інструкції з підготовки бюджетних запитів до проєкту бюджету Макарівської селищної територіальної громади на плановий та наступні за плановим два бюджетні періоди”

  • Чи є об’єктом одноразового (спеціального) добровільного декларування житловий будинок, який перебуває у спільній сумісній або спільній частковій власності кількох осіб?

    Головне управління ДПС у Київській області нагадує, що у період з 01 вересня 2021 року до 01 вересня 2022 року триває одноразове (спеціальне) добровільне декларування, яке передбачає сплату збору з одноразового (спеціального) добровільного декларування.
    Одноразове (спеціальне) добровільне декларування – це особливий порядок добровільного декларування фізичною особою, визначеною п. 3 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» ПКУ, належних їй активів, розміщених на території України та/або за її межами, якщо такі активи фізичної особи були одержані (набуті) такою фізичною особою за рахунок доходів, що підлягали в момент їх нарахування (отримання) оподаткуванню в Україні та з яких не були сплачені або сплачені не в повному обсязі податки і збори відповідно до вимог законодавства з питань оподаткування та/або міжнародних договорів, згода на обов’язковість яких надана Верховною Радою України, та/або які не були задекларовані в порушення податкового та валютного законодавства, контроль за дотриманням якого покладено на контролюючі органи, протягом будь-якого з податкових періодів, що мали місце до 01 січня 2021 року.
    Об’єктами одноразового (спеціального) добровільного декларування можуть бути нерухоме майно (земельні ділянки, об’єкти житлової і нежитлової нерухомості), що належить декларанту на праві власності (в тому числі на праві спільної часткової або на праві спільної сумісної власності) і знаходиться (зареєстроване, є на обліку тощо) на території України та/або за її межами станом на дату подання одноразової (спеціальної) добровільної декларації (далі – Декларація) – п.п. «б» пункт 4 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» ПКУ.
    Водночас, пунктом 10 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» ПКУ визначено склад та обсяг активів, джерела одержання (набуття) яких у разі невикористання фізичною особою права на подання Декларації вважаються такими, з яких повністю сплачено податки і збори відповідно до податкового законодавства.
    До таких активів належать, зокрема, об’єкти житлової нерухомості, розташовані на території України, які станом на дату завершення періоду одноразового (спеціального) добровільного декларування належали фізичній особі на праві власності (у тому числі спільної сумісної або спільної часткової власності), що підтверджується даними відповідних державних реєстрів, в обсязі:
    житловий будинок/житлові будинки, зареєстрований/зареєстровані у встановленому порядку в Україні, загальна площа якого/яких сукупно не перевищує 240 кв. м., або житловий будинок незавершеного будівництва чи будинки незавершеного будівництва, загальна площа якого/яких сукупно не перевищує 240 кв. м., за умови наявності у такої фізичної особи права власності на земельну ділянку відповідного цільового призначення.
    Виходячи з вищевикладеного, у разі якщо об’єкт нерухомого майна у вигляді житлового будинку, що належить фізичній особі на праві власності (в тому числі на праві спільної часткової або на праві спільної сумісної власності) і знаходиться на території України та/або за її межами станом на дату подання Декларації був одержаний (набутий) такою фізичною особою за рахунок доходів, що підлягали у момент їх нарахування (отримання) оподаткуванню в Україні та з яких не були сплачені або сплачені не в повному обсязі податки і збори відповідно до вимог законодавства з питань оподаткування та/або міжнародних договорів, згода на обов’язковість яких надана Верховною Радою України, то такий об’єкт майна може бути об’єктом одноразового (спеціального) добровільного декларування.
    При цьому фізична особа самостійно приймає рішення щодо визначення активів, які будуть зазначені нею у Декларації.

  • Порядок дій фізичної особи при зміні даних, що вносяться до облікової картки ФО – платника податків

    Головне управління ДПС у Київській області повідомляє, що відповідно до п. 70.7 ст. 70 Податкового кодексу України та п.1 розд. IХ Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженого наказом Міністерства фінансів України від 29.09.2017 № 822 (далі – Положення № 822) фізичні особи – платники податків зобов’язані подавати до податкових органів відомості про зміну даних, які вносяться до облікової картки фізичної особи – платника податків протягом місяця з дня виникнення таких змін, шляхом подання заяви про внесення змін до Державного реєстру фізичних осіб – платників податків за формою № 5ДР (далі – Заява за ф. № 5ДР).
    Фізична особа подає Заяву за ф.№ 5ДР особисто, або через представника, до податкового органу за своєю податковою адресою (місцем проживання), а у разі зміни місця проживання – до податкового органу за новим місцем проживання. Фізичні особи, які тимчасово перебувають за межами населеного пункту проживання, подають зазначені заяви особисто, або через представника до будь-якого податкового органу.
    Якщо Заява за ф. №5ДР подається через представника, то необхідно пред’явити документ, що посвідчує особу такого представника, та документ, що посвідчує особу довірителя, або його ксерокопію (з чітким зображенням), а також довіреність, засвідчену нотаріально, на проведення процедури зміни даних щодо фізичної особи у Державному реєстрі (після пред’явлення повертається) та її копії.
    Для заповнення Заяви за ф. № 5ДР використовуються дані документу, який посвідчує особу, а також інших документів, що підтверджують зміни даних (пп. 2, 3 розд. IХ Положення № 822).
    Якщо у документах, які посвідчують особу, інформація про реєстрацію місця проживання/перебування особи відсутня, або така інформація внесена до безконтактного електронного носія, який імплантовано у зазначені документи, то особа пред’являє:

    • довідку про внесення інформації до Єдиного державного демографічного реєстру (далі – Реєстр) та видані документи, що складається у формі витягу з Реєстру;
    • довідку про реєстрацію місця проживання/перебування особи, видану органом реєстрації, якщо після формування витягу з Реєстру змінилися дані щодо місця проживання особи;
    • довідку про взяття на облік внутрішньо переміщеної особи або довідку, що підтверджує місцеперебування громадян України, які проживають на тимчасово окупованій території, або переселилися з неї (за наявності таких документів) (пп. 3 п. 3 розд. ІІІ Положення № 822).

    Внесення змін до Державного реєстру фізичних осіб – платників податків здійснюється протягом 3-ох робочих днів від дня подання фізичною особою заяви за ф.№5ДР до податкового органу за своєю податковою адресою (місцем проживання).
    У разі звернення до будь-якого податкового органу строк внесення змін до Державного реєстру може бути продовжено до 5-ти робочих днів (п. 4 розд. IХ Положення № 822).
    У разі виявлення недостовірних даних або помилок у заяві за ф. № 5ДР, фізичній особі може бути відмовлено у внесенні змін та/або видачі документа, який засвідчує реєстрацію у Державному реєстрі.

  • Правильність заповнення платіжних доручень на сплату податків та зборів до бюджету

    При сплаті податків, зборів до бюджету платник податків заповнює поле «Призначення платежу» розрахункового документа з урахуванням вимог Порядку заповнення документів на переказ у разі сплати (стягнення) податків, зборів, митних платежів, єдиного внеску, здійснення бюджетного відшкодування податку на додану вартість, повернення помилково або надміру зарахованих коштів, затвердженого наказом Міністерства фінансів України від 24.07.2015 № 666 із змінами та доповненнями (далі – Порядок).
    Пунктом 1 Порядку передбачено, що поле «Призначення платежу» розрахункового документа заповнюється таким чином:
    поле № 1 – друкується службовий код (знак) «*» (ознака платежу);
    поле № 2 – друкується розділовий знак «;» та код виду сплати (формат ссс – тризначне число);
    поле № 3 – друкується розділовий знак «;» та один з нижченаведених реквізитів:
    1) код клієнта за ЄДРПОУ (доповнюється зліва нулями до восьми цифр, якщо значущих цифр менше 8);
    2) реєстраційний номер облікової картки платника податків (завжди має 10 цифр) або серія та номер паспорта громадянина України (для фізичних осіб, які мають відмітку у паспорті про наявність права здійснювати будь-які платежі за серією та номером паспорта);
    3) реєстраційний (обліковий) номер платника податків, який присвоюється контролюючими органами (завжди має 9 цифр);
    поле № 4 – друкується розділовий знак «;» та роз’яснювальна інформація про призначення платежу в довільній формі.
    У разі сплати платежу до бюджету в іноземній валюті обов’язково вказується код класифікації доходів бюджету.
    У разі здійснення бюджетного відшкодування податку на додану вартість (далі – ПДВ), повернення коштів, помилково або надміру зарахованих до бюджету за висновками територіальних органів ДФС, поля № 5 та № 6 заповнюються таким чином:
    поле № 5 – друкується розділовий знак «;» та дата висновку, на підставі якого здійснюється відшкодування ПДВ або повернення коштів, помилково або надміру зарахованих до бюджету (формат – ДД.ММ.РРРР). Платником податків поле № 5 не заповнюється;
    поле № 6 – друкується розділовий знак «;» та номер висновку, на підставі якого здійснюється відшкодування ПДВ або повернення коштів, помилково або надміру зарахованих до бюджету. Платником податків поле № 6 не заповнюється;
    поле № 7 – друкується розділовий знак «;».
    При заповненні полів не допускаються пропуски (пробіли) між словами та службовими знаками (п. 2 Порядку).
    Сплата за кожним видом платежу та за кожним видом сплати має оформлятися окремим документом на переказ (п. 6 Порядку).
    У разі наявності у платника податків, зокрема податкового боргу розрахунковий документ на переказ коштів приймається до виконання незалежно від напряму сплати, зазначеного у полі «Призначення платежу» розрахункового документа. При цьому зарахування коштів відбувається у порядку черговості, встановленому Податковим кодексом України, а такому виду сплати органами ДФС присвоюється код виду сплати 140 (п. 8 Порядку).
    В залежності від виду сплати в полі № 2 «Призначення платежу» розрахункових документів вказується відповідний код сплати згідно із додатком до Порядку.
    Згідно з додатком 8 «Указівки щодо заповнення реквізитів розрахункових документів на паперових носіях, їх реєстрів і заяви про відкриття акредитива» до Інструкції про безготівкові розрахунки в Україні в національній валюті, затвердженої постановою Правління Національного банку України від 21.01.2004 № 22, зареєстрованою в Міністерстві юстиції України 29.03.2004 за №377/8976, у реквізиті «Отримувач» під час сплати платежів до бюджету зазначаються найменування (повне або скорочене) відповідної установи, на ім’я якої відкрито рахунки для зарахування надходжень до державного та/або місцевих бюджетів, найменування території та код бюджетної класифікації.

  • За якою формою подається одноразова декларація

    Згідно з п. 3 підрозділу 94 розділу ХХ «Перехідні положення» Податкового кодексу України скористатися одноразовим (спеціальним) добровільним декларуванням можуть фізичні особи – резиденти, у тому числі самозайняті особи, а також фізичні особи, які не є резидентами України, але які були резидентами на момент отримання (набуття) об’єктів декларування чи на момент нарахування (отримання) доходів, за рахунок яких були отримані (набуті) об’єкти декларування, і які відповідно до ПКУ є чи були платниками податків (далі – декларант).
    Відповідно до пп. 6.2 п. 6 підрозділу 94 розд. ХХ «Перехідні положення» ПКУ Декларація подається безпосередньо декларантом до контролюючого органу, в електронній формі.
    Водночас, згідно з п. 421.5 ст. 421 розділу II ПКУ платник податків стає користувачем Електронного кабінету та набуває право, зокрема, подавати звітність в електронній формі після проходження в електронному кабінеті електронної ідентифікації онлайн з використанням кваліфікованого електронного підпису з дотриманням вимог Закону України від 22 травня 2003 року № 851-IV «Про електронні документи та електронний документообіг» та Закону України від 05 жовтня 2017 року № 2155-VIII «Про електронні довірчі послуги», або тих сервісів ідентифікації, використання яких дозволяється методологом Електронного кабінету.

  • З Днем працівників освіти

    З Днем працівників освіти

    Шановні освітяни!

    Щиро вітаю з професійним святом – Днем працівників освіти.
    Це свято тих, хто завоював у нашому суспільстві заслужену повагу і вдячність, відкрив кожному з нас дорогу у велике життя, кому ми зобов’язані своїм життєвими і професійними перемогами.
    Ви вносите визначальний вклад у розвиток України, формуєте нове покоління її громадян, передаючи кожній молодій людині неоціненний скарб високої освіченості, багатої духовності та прагнення змінювати на краще своє життя і долю своєї країни.
    Нехай ваша щоденна самовіддана праця примножить добро у світі, буде легкою і радісною від щедрої любові до вихованців та колег, повниться світлою вірою у свої сили, знання і високе призначення на землі – бути Учителем!
    Особливі вітання педагогічним працівникам, які сьогодні на заслуженому відпочинку. Величезна шана Вам за вагомий внесок у розвиток освіти. Ваші мудрість і знання зберегли і примножили найкращі традиції галузі, возвеличили звання вчителя – провідника вічних цінностей. Щороку наша освітянська родина поповнюється молодими кадрами, які з вдячністю використовують досвід ветеранів-педагогів, а також впроваджують сучасні інноваційні технології.
    Прийміть щиру вдячність за високе служіння обраній справі, невтомний творчий пошук, самовідданість, добро і щедрість душі.
    Низький вам уклін, дорогі освітяни, за вашу нелегку працю! Бажаю всім вам подальших успіхів на професійній ниві, благополуччя, міцного здоров’я, миру та злагоди, вдячних і цілеспрямованих учнів, які зможуть виправдати ваші надії!