Дія

Автор: Сергій

  • Організаційно-методичні вказівки щодо навчання працівників з питань цивільного захисту, правил техногенної та пожежної безпеки (До уваги керівників підприємств, установ та організацій, які проводять діяльність на території Макарівської селищної територіальної громади)

    Організаційно-методичні вказівки щодо навчання працівників з питань цивільного захисту, правил техногенної та пожежної безпеки (До уваги керівників підприємств, установ та організацій, які проводять діяльність на території Макарівської селищної територіальної громади)

    Організаційно-методичні вказівки щодо
    навчання працівників з питань цивільного захисту,
    правил техногенної та пожежної безпеки

    Відповідно до вимог статті 20 Кодексу цивільного захисту України до завдань і обов’язків суб’єктів господарювання у сфері цивільного захисту належить:

    • здійснити навчання працівників з числа осіб керівного складу та фахівців визначених додатком 1 до Порядку’ функціонального навчання у навчально-методичному центрі цивільного захисту та безпеки життєдіяльності Київської області та після його проходження відповідні відомості про навчання з питань цивільного захисту внести до реєстру застрахованих осіб Державною реєстру загальнообов’язкового державного соціального страхування;
    • утворити навчальні групи та здійснити навчання працівників діям у надзвичайних ситуаціях шляхом курсового та індивідуального навчання за Програмою загальної підготовки працівників до дій у надзвичайних ситуаціях, затвердженою наказом ДСНС від 00 Об.20’14 № 310;
    • затвердити програми спеціальної підготовки працівників, що входять до складу спеціалізованих служб і формувань цивільного захисту, та забезпечити проведення з ними занять безпосередньо на підприємствах, в установах та організаціях або на договірній основі навчально-методичному центрі цивільного захисту та безпеки життєдіяльності Київської області. Особливу увагу зосередити на порядку приведення у готовність спеціалізованих служб і формувань цивільного захисту до дій у складі угрупування сил цивільного захисту, визначених для виконання завдань в особливий період;
    • провести з призначеними відповідальними особами з обслуговування фонду захисних споруд тренування щодо порядку дій із підготовкою таких споруд до укриття населення (укомплектування запасами матеріалів, обладнання, інструменту та засобами, необхідними для приведення у готовність захисних споруд), у тому числі осіб з інвалідністю та інших маломобільних груп населення;
    • організувати, відповідно до Порядку затвердження програм навчання та інструктажів з питань пожежної безпеки, організації та контролю за їх виконанням затвердженого наказом МВС від 05.1 2,2019 № 1021, зареєстрованим у Міністерстві юстиції України 03 лютого 2020 р, за М» 108/34391, проведення під час прийняття на роботу і за місцем праці інструктажів працівників з питань пожежної безпеки, цивільного захисту та дій у надзвичайних ситуаціях розроблених на підставі програм підготовки працівників та чинних на підприємстві, в установі та організації правил, інструкцій, планів реагування на надзвичайні ситуації, інших нормативно-правових актів з питань цивільною захисту, техногенної та пожежної безпеки;
    • визначити порядок проведення з працівниками занять з пожежно-технічного мінімуму з призначенням відповідальних за їх проведення з урахуванням вимог Правил пожежної безпеки в Україні, затверджених наказом МВС від 30.12.2014 № 1417, зареєстрованим у Міністерстві юстиції України 3 березня 2015р. за № 252/26697;
    • забезпечити проходження особами, які залучаються до проведення безпосередньо на підприємствах, в установах та організаціях інструктажів і навчання з питань цивільного захисту, пожежної та техногенної безпеки спеціальної підготовки у навчально-методичному центрі цивільного захисту та безпеки життєдіяльності Київської області.
    • щороку (рекомендуємо до 05 грудня) складати та узгоджувати з Бучанським районним управлінням Головного управління ДСНС України у Київській області та місцевим органом виконавчої влади графік проведення спеціальних об’єктових навчань і тренувань, (далі СОН, СОТ) з питань цивільного захисту на підприємстві, в установі, організації на рік;
    • розробити та затвердити згідно з Порядком проведення СОН (СОТ) плани проведення спеціальних об’єктових навчань з питань цивільного захисту, спеціальних об’єктових тренувань спеціалізованих служб і формувань цивільного захисту, об’єктових тренувань з питань цивільного захисту у закладах освіти;
    • забезпечити проведення навчально-методичним центром цивільного захисту та безпеки життєдіяльності Київської області інструкторсько-методичних занять з керівництвом спеціальних об’єктових служб з питань цивільного захисту на суб’єктах господарювання, віднесених до однієї із категорій цивільного захисту або тих. хто продовжує виробничу діяльність в особливий період чи має в користуванні хоча б один об’єкт підвищеної небезпеки;
    • забезпечити роботу об’єктових комісій з оцінки готовності (допуску) персоналу до проведення спеціальних об’єктових навчань з питань цивільного захисту із залученням представників Бучанського районного управління ГУ ДСНС України у Київській області;
    • відпрацювати практичні дії персоналу, застосовуючи засоби оповіщення, колективного та індивідуального захисту, у режимах підвищеної готовності, надзвичайної ситуації та воєнного стану, підтримання стійкості функціонування до, під час і після настання надзвичайної ситуації. За отриманими результатами внести необхідні уточнення та зміни до планів реагування на надзвичайні ситуації та цивільного захисту на особливий період;
    • подати до місцевого органу виконавчої влади та Бучанського районного управління ГУ ДСНС України у Київській області звіту за результатами проведених спеціальних об’єктових навчань і тренувань;
    • забезпечити проходження посадовими особами навчання з питань пожежної безпеки за програмами навчання з питань пожежної безпеки з урахуванням вимог Порядку навчання населення (Перелік підприємств, установ та організацій України, які проводять навчання з питань пожежної безпеки оприлюднений на офіційному сайті ДСНС;
    • забезпечити ведення документації з питань організації навчання працюючого населення (переліки навчальних груп, осіб керівного складу і фахівців, які підлягають у поточному році навчанню у сфері цивільного захисту, та посадових осіб, які проходять навчання та перевірку знань з питань пожежної безпеки, робочі навчальні плани і програми, розклали занять, графіки консультацій, журнали навчання, плани підготовки і проведення спеціальних об’єктових навчань і тренувань тощо);
    • вжити заходів щодо удосконалення матеріально-технічної бази і підготовки працівників до дій у надзвичайних ситуаціях шляхом виділення ділянок, споруд, приміщені, для обладнання в них навчальних ділянок, пунктів, класів тощо;
    • обладнати (оновити) в кожному окремо розташованому структурному підрозділі підприємства, установи га організації інформаційно-довідковий куточок з питань цивільного захисту та забезпечити його наповнення навчальними і наочними посібниками, передбаченими загальною програмою підготовки працівників до дій у надзвичайних ситуаціях, інформаційними стендами з доведення основних заходів, що виконуються підприємством, установою, організацією відповідно до об’єктового плану реагування на надзвичайні ситуації.
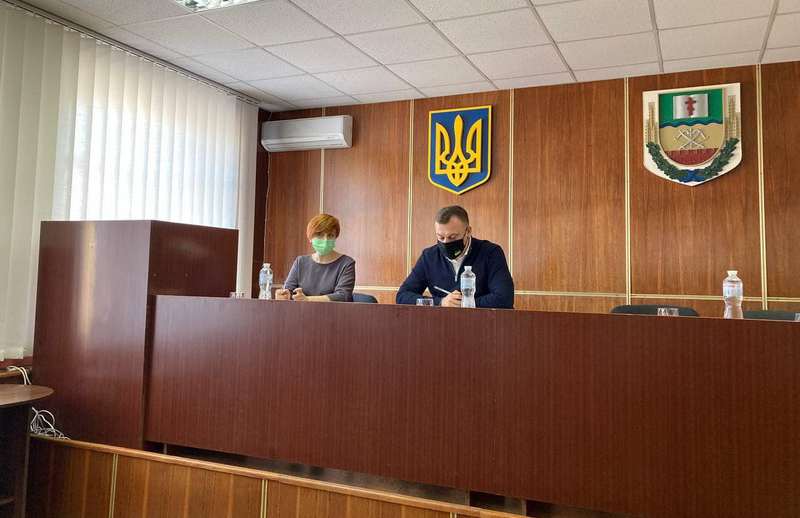
  • Відбулася апаратна нарада під головуванням селищного голови Вадима Токаря з керівниками виконавчих органів селищної ради, старостами, керівниками комунальних підприємств, установ, закладів, що входять до сфери управління

    Відбулася апаратна нарада під головуванням селищного голови Вадима Токаря з керівниками виконавчих органів селищної ради, старостами, керівниками комунальних підприємств, установ, закладів, що входять до сфери управління

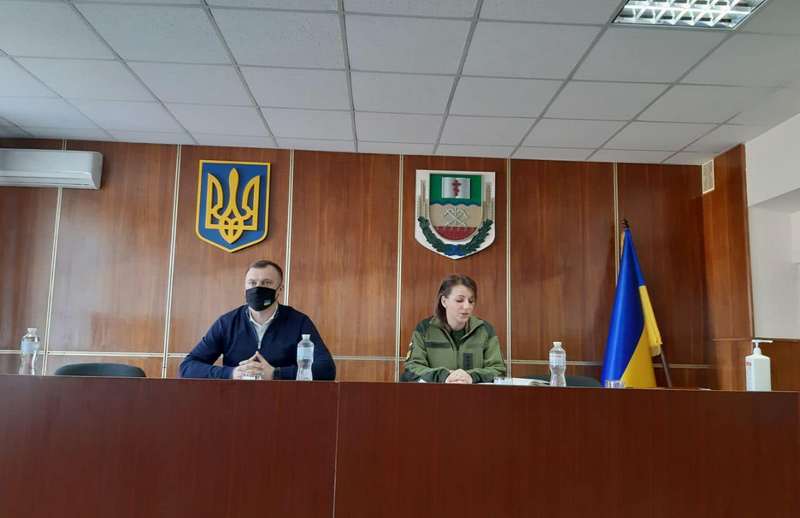
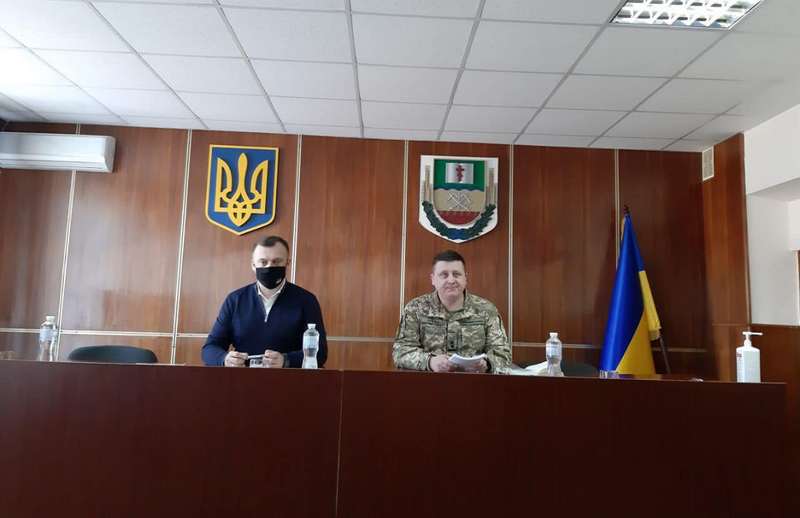
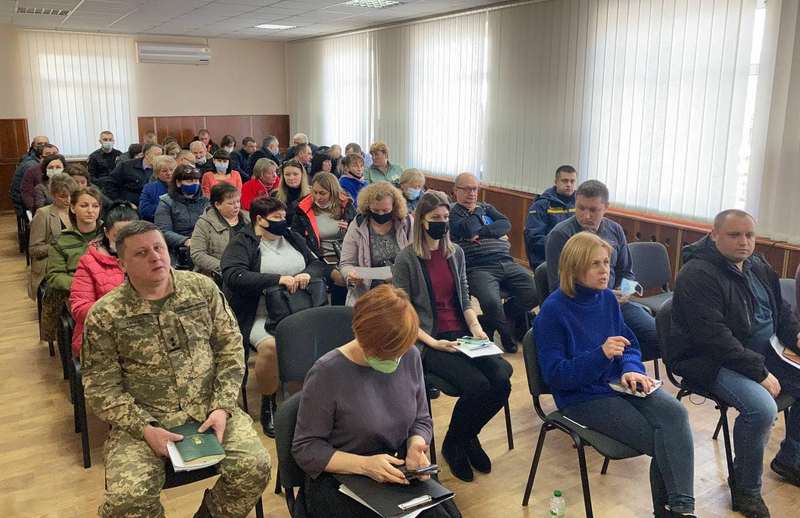
    Сьогодні, 22 лютого відбулася апаратна нарада під головуванням селищного голови Вадима Токаря з керівниками виконавчих органів селищної ради, старостами, керівниками комунальних підприємств, установ, закладів, що входять до сфери управління.

    Розпочалася нарада із звернення до присутніх Ганни Сіренко, капітана Збройних Сил України, заступника начальника штабу батальйону територіальної оборони Бучанського району щодо формування батальйону територіальної оборони Бучанського району та про укладення контракту резервіста з батальйоном ТрО Бучанського району.

    Сергій Єфремов, начальник третього відділу Бучанського районного територіального центру комплектування та соціальної підтримки звернувся до старост з проханням співпраці стосовно оповіщення резервістів 1-ї черги та військовозобов’язаних під час мобілізації в особливий період та залучення посильних для допомоги в такому оповіщенні.

    Зверніть увагу! Кожен посильний повинен мати при собі посвідчення за підписом Макарівського селищного голови та підписом начальника відділення №3 РТЦК та СП!

    Такі посвідчення вже підписано та роздано.

    По завершенню наради селищним головою було надано ряд окремих доручень керівникам структурних підрозділів селищної ради та старостам.

    В подальшому відбулося позачергове засідання виконавчого комітету на якому було розглянуто питання підвищення обороноздатності нашої громади.

    Сьогодні і надалі Макарівська селищна рада працює в штатному режимі.

  • Прийнято закон, за яким 10% коштів від продажу земель комунальної власності вилучатимуться до держбюджету

    Прийнято закон, за яким 10% коштів від продажу земель комунальної власності вилучатимуться до держбюджету

    15 лютого 2022 року Верховна Рада України прийняла Закон України “Про внесення змін до Бюджетного кодексу України щодо зарахування акцизного податку з реалізації суб’єктами господарювання роздрібної торгівлі тютюнових виробів” (№5719 від 01.07.2021).

    Цей закон доповнює джерела доходів Державного та місцевого бюджетів доходами від продажу земель сільськогосподарського призначення. Так, Закон України «Про внесення змін до деяких законодавчих актів України щодо вдосконалення системи управління та дерегуляції у сфері земельних відносин» передбачив право фермерів викуповувати земельні ділянки сільськогосподарського призначення з державної та комунальної власності, які перебувають у них в постійному користуванні (п. 6-1 Прикінцевих та перехідних положень Земельного кодексу). Однак надходження до бюджетів територіальних громад від продажу цих земель наразі заблоковані через відсутність відповідного коду доходів у Класифікаторі доходів бюджету. Прийняті зміни до Бюджетного кодексу дозволять Міністерству фінансів внести зміни до цього Класифікатора та розблокувати викуп земельних ділянок, які перебувають у постійному користуванні фермерів.

    Окрім того, прийнятий закон передбачає, що 90% коштів від продажу земельних ділянок зараховуватимуться до бюджетів територіальних громад, а 10% – до Державного бюджету.

    Асоціація міст України вважає, що такі зміни порушують права власників (територіальних громад) розпоряджатися своїм майном та отримувати доходи від його реалізації, та звертає увагу, що після прийняття закону про «земельну децентралізацію» землі під такими фермерськими господарствами перейшли до комунальної власності.

    На жаль, пропозиції АМУ про зарахування 100% коштів від продажу земель комунальної власності до бюджетів територіальних громад (правка 112) були відхилені народними депутатами.

    Більше інформації на сайті АМУ : https://auc.org.ua/novyna/pryynyato-zakon-za-yakym-10-koshtiv-vid-prodazhu-zemel-komunalnoyi-vlasnosti-vyluchatymutsya
    та Телеграм каналі: https://t.me/auc_ua

    Виконавча дирекція Київського регіонального відділення
    Асоціації міст України

  • Кубок Мала їде до Макарова

    Кубок Мала їде до Макарова

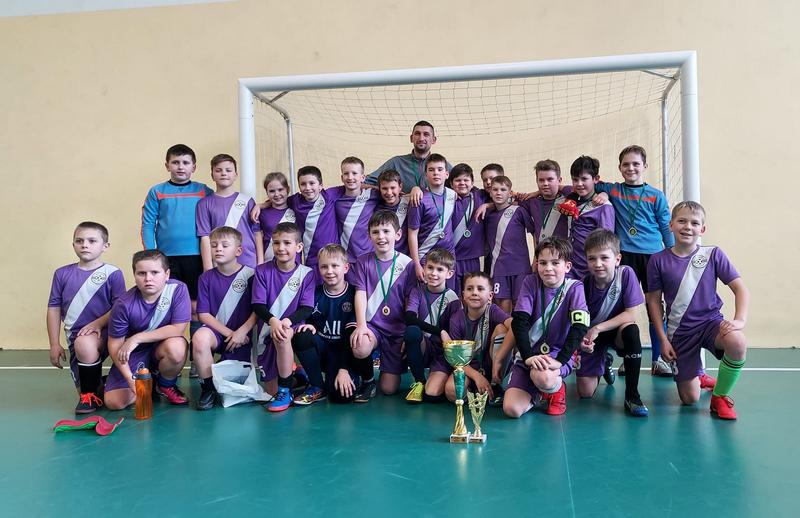
    18–19 лютого в м. Коростень проходив Всеукраїнський турнір з футзалу «Кубок МАЛА».

    У турнірі взяли участь 12 команд з різних куточків України.

    Макарівщину на змаганнях представляла команда «Юніор-ДЮСШ» 2011 р.н. (тренер Олександр ЖГУТ).
    Наші спортсмени у перший ігровий день впевнено подолали груповий турнір та вийшли до півфіналу, де зустрілися з господарями турніру ФК «Мал». Суперник був здоланий більш ніж переконливо – 5:1.

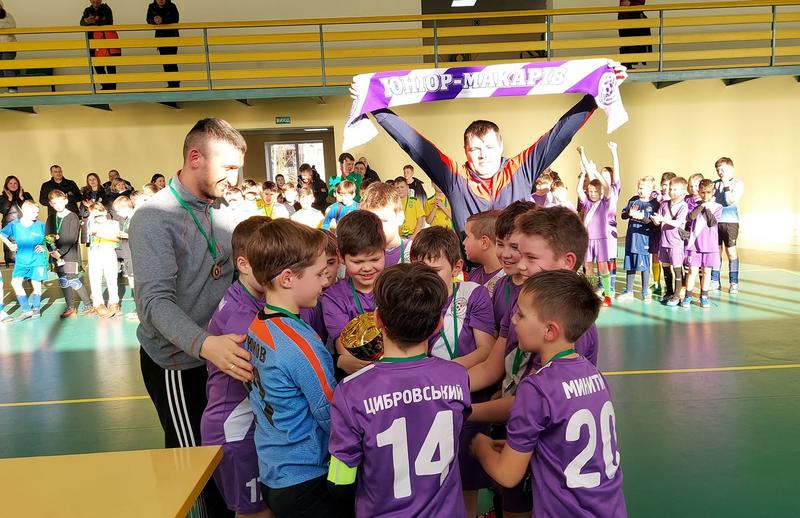
    У фіналі «юніорівцям» протистояв ФК «Ізяслав». У цікавому вирішальному протистоянні перемогу святкував СК «Юніор-ДЮСШ» з рахунком 3:1. Кубок Мала їде до Макарова.

    Також найкращим гравцем турніру визнано Іллю Цибровського.

    Вітаємо переможців та бажаємо подальших успіхів.

  • 21 лютого українці відзначають Міжнародний день рідної мови

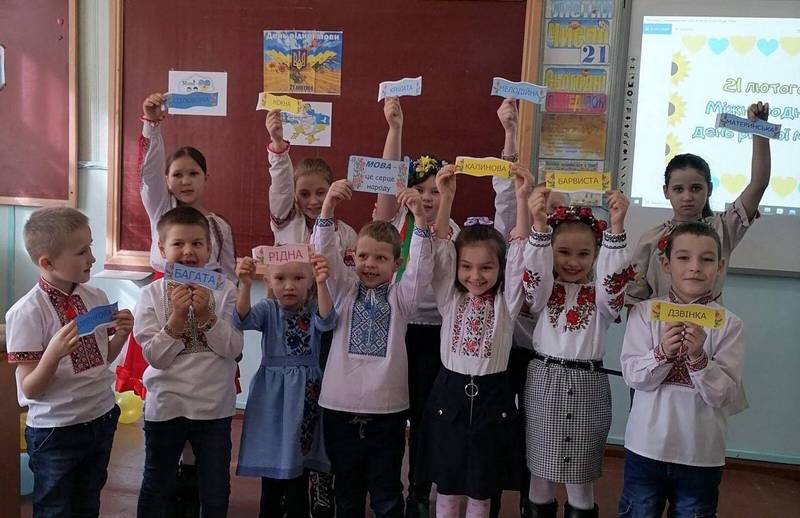
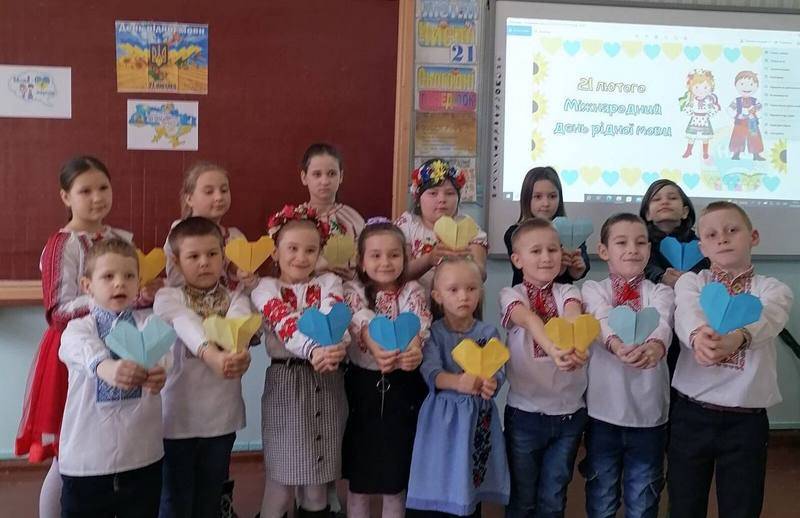
    21 лютого українці відзначають Міжнародний день рідної мови

    Це свято не лише нагадує про культурне розмаїття й багатомовність світу, а й про право кожного розмовляти рідною мовою у власній країні. Надзвичайно актуальним воно є сьогодні, в умовах російської агресії.

    З метою популяризації рідної мови та забезпечення єднання українського суспільства, в закладах дошкільної, загальної середньої та позашкільної освіти Макарівської селищної територіальної громади сьогодні відбулися урочисті заходи з нагоди Дня рідної мови.

  • Наповнення місцевого бюджету – головна тема робочої зустрічі з керівництвом Макарівської ОТГ

    Нещодавно в Макарівській ДПІ ГУ ДПС у Київській області була проведена зустріч з керівництвом Макарівської ОТГ, під час якої йшлося про адміністрування майнових податків, запроваджений сервіс «Електронний кабінет платника» , кампанії « Декларування – 2022» та багато інших питань.

    Основною темою зустрічі стало обговорення важливих питань пошуку та реалізації резервів наповнення місцевих бюджетів, покращення ефективності адміністрування місцевих податків і зборів, а саме наповнення казни територіальної громади за рахунок сплати земельного податку та орендної плати, податку на нерухоме майно, відмінне від земельної ділянки, податку на доходи фізичних осіб, погашення податкового боргу та легалізації заробітної плати.

     Крім того, представникам ОТГ роз’яснено практичні аспекти Закону України «Про внесення змін до Податкового кодексу України та інших законів України щодо стимулювання детінізації доходів та підвищення податкової культури громадян шляхом запровадження одноразового (спеціального) добровільного декларування фізичними особами належних їм активів та сплати одноразового збору до бюджету». Зокрема, обговорено законодавчі норми щодо переліку активів, які слід декларувати, ставки та строки сплати збору.

    Також звернуто увагу на використання електронних сервісів, у тому числі «Електронного кабінету» особливо в період карантинних обмежень.

    Окрім того присутнім нагадали, що з початку 2022 року стартувала кампанія декларування громадянами доходів, одержаних протягом 2021 року.

    Для зручності платників та спрощення процедури декларування доходів громадянами, на офіційному вебпорталі ДПС в Електронному кабінеті у розділі «ЕК для громадян» працює електронний сервіс «Декларація про майновий стан і доходи». За допомогою цього сервісу можна заповнити декларацію та надіслати її до контролюючого органу в електронному вигляді з копіями первинних документів, зокрема, для використання права на податкову знижку.

     На зустрічі було також обговорено питання щодо пошуків нових резервів наповнення бюджету, необхідність своєчасності сплати майнових податків мешканцями громади, методи скорочення податкового боргу, використання єдиного рахунку для сплати податків та ЄСВ, застосування «касових апаратів», розширення кола платників, що сплачують ПДФО.

  • На Макарівщині податківці провели чергове засідання « круглого столу» для платників податків

    Нещодавно начальником Макарівської ДПІ ГУ ДПС у Київській області Лілією Джигою було проведено засідання « круглого столу», на якому були розглянуті питання застосування РРО/ПРРО, кампанії декларування – 2022, застосування одноразового ( добровільного) декларування.

    Відкриваючи захід, Лілія Джига наголосила, що з початку 2022 року стартувала кампанія декларування громадянами доходів, отриманих у 2021 році. Декларацію про майновий стан і доходи можна подати у паперовому або електронному вигляді за допомогою Електронного кабінету».

    Для зручності платників та спрощення процедури декларування доходів громадянами в приватній частині Електронного кабінету у розділі «ЕК для громадян» діє електронний сервіс «Декларація про майновий стан і доходи», який надає можливість заповнення декларації та надсилання її до контролюючого органу в електронному вигляді з копіями первинних документів.

    Також до присутніх була доведена інформація, що стосується новацій у законодавстві з питань застосування РРО та ПРРО, а саме, хто повинен застосовувати РРО/ПРРО, а хто звільняється від їх застосування.

    Платникам також повідомлено, що одноразове (спеціальне) добровільне декларування – це особливий порядок добровільного декларування фізичною особою належних їй активів, розміщених на території України та/або за її межами, якщо такі активи були одержані (набуті) такою фізичною особою за рахунок доходів, що підлягали в момент їх нарахування (отримання) оподаткуванню в Україні та з яких не були сплачені або сплачені не в повному обсязі податки і збори.

    Декларанти матимуть право подати одноразову (спеціальну) добровільну декларацію із зазначенням активів, що їм належать, та з яких не були сплачені податки і збори, до 1 січня 2021 року. При цьому в Декларації не зазначається інформація про джерела одержання (набуття) декларантом об’єктів декларування.

    Наприкінці заходу учасники мали можливість поставити запитання щодо заявлених тем та отримати на них кваліфіковані відповіді.

  • Спеціальний правовий і податковий режим «Дія Сіті»

    Головне управління ДПС у Київській області нагадує, що «Дія Сіті» – це спеціальний правовий і податковий режим для суб’єктів господарювання сфери ІТ, який передбачає комплекс заходів для стимулювання розвитку індустрії високих технологій.

    Дія Сіті є новою формою співпраці компаній сектору із розробниками.

    Резидентами Дія Сіті можуть бути юридичні особи, зареєстровані згідно з чинним законодавством України, які займаються кваліфікованими видами діяльності, та відповідають таким вимогам:

    – здійснюють один із видів діяльності: комп’ютерне програмування, консультування з питань інформатизації, діяльність із керування комп’ютерним устаткуванням, видання комп’ютерних ігор та інших програм, надання програмних продуктів у режимі «онлайн», освітня діяльність у галузі ІТ, кібербезпека, тощо;

    – розмір місячної винагороди спеціалістам становить не менше 1200 євро;

    – кількість гіг-спеціалістів не менше 9 осіб;

    – сума кваліфікованого доходу юридичної особи за перші 3 місяці не менше 90%.

    Перехід СГ на застосування спеціального режиму оподаткування резидентів Дія Сіті здійснюється за заявницьким принципом.

    Контролюючі органи надають Міністерству цифрової інформації необхідну для визначення відповідності юридичної особи вимогам, передбаченим Законом України «Про стимулювання розвитку цифрової економіки в Україні», інформацію, щодо:

    – розміру заробітної плати;

    – середньооблікової кількості працівників та гіг-спеціалістів юридичної особи;

    – суми податкового боргу;

    – щодо включення юридичної особи до реєстру неприбуткових підприємств, установ, організацій.

    Податок на прибуток

    За бажанням, компанія-резидент може обрати для себе спеціальний режим оподаткування резидентів Дія Сіті, який передбачає можливість переходу ними на оподаткування податком на прибуток підприємств за особливими умовами (аналог податку на виведений капітал), що передбачають ставку податку у розмірі 9% та оподаткування лише низки операцій

    При цьому окремою базою оподаткування в спеціальному режимі оподаткування резидентів Дія Сіті буде сума невідповідності контрольованої операції принципу «витягнутої руки», яка буде оподатковуватись за ставкою 18%.

    Звітним періодом для спеціального режиму оподаткування резидентів Дія Сіті є календарний рік.

    Для резидентів Дія Сіті встановлено особливості оподаткування доходів їх спеціалістів (найманих працівників та фахівців, з якими укладено гіг-контракти), зокрема це пільгова ставка 5% ПДФО на:

    – заробітну плату працівників резидентів Дія Сіті;

    – винагороду гіг-спеціалістів за гіг-контрактами, укладеними з резидентами Дія Сіті;

    – авторську винагороди за створення службового твору та перехід прав на службові твори.

    Ставка 5% застосовується за умови, якщо розмір такого доходу за рік не перевищує еквівалент 240 тисяч євро. З суми перевищення платник самостійно доплачує податок за ставкою 18% та подає річну податкову декларацію.

    Передбачено звільнення від оподаткування ПДФО:

    – сплачених внесків роботодавцем-резидентом за свій рахунок за договорами недержавного пенсійного забезпечення платника податку та/або за договорами добровільного медичного страхування в межах 30 % нарахованої заробітної плати такому працівнику;

    – сплачених внесків резидентом Дія Сіті за свій рахунок за договорами недержавного пенсійного забезпечення та/або за договорами добровільного медичного страхування платника податку – гіг-спеціаліста в межах 30% нарахованої винагороди такому гіг-спеціалісту;

    – дивідендів, які нараховуються емітентом корпоративних прав, який є резидентом Дія Сіті – платником податку на особливих умовах, за умови, що таким резидентом Дія Сіті – платником податку на особливих умовах не здійснювалася виплата дивідендів за акціями або іншими корпоративними правами протягом двох календарних років поспіль.

    Податкова знижка:

    До витрат для податкової знижки може бути включена суми витрат платника податку на придбання акцій (інших корпоративних прав), емітентом яких є юридична особа, яка набула статус резидента Дія Сіті, за умови, що такі витрати були понесені платником податку до набуття емітентом статусу резидента Дія Сіті або впродовж періоду, коли такий резидент Дія Сіті відповідає вимогам

    Єдиний внесок:

    Єдиний внесок для платника – резидента Дія Сіті встановлюється:

    – на суму нарахованої кожній застрахованій особі заробітної плати – у розмірі мінімального страхового внеску (22 % від мінімальної заробітної плати);

    -на суму винагороди фізичним особам за виконання робіт (надання послуг) за гіг – контрактами – у розмірі мінімального страхового внеску (22 % від мінімальної заробітної плати).

    При цьому, звільнено ФОП та осіб, що провадять незалежну професійну діяльність, які мають основне місце роботи або уклали гіг-контракт з резидентом Дія Сіті в порядку та на умовах, передбачених Законом № 1667 від сплати за себе ЄВ за місяці звітного періоду, за які резидент Дія Сіті сплатив страховий внесок за таких осіб у розмірі не менше мінімального страхового внеску (22 % від мінімальної заробітної плати).

  • Склад сільської місцевості, на території якої дозволено проводити окремі операції у сферах торгівлі, громадського харчування та послуг без РРО та/або програмних РРО, але з використанням РК та КОРО, доповнено селищами

    Головне управління ДПС у Київській області інформує, що 11 лютого 2022 року набрала чинності постанова Кабінету Міністрів України від 09.02. 2022 № 95 «Про внесення змін до переліку окремих форм та умов проведення діяльності у сфері торгівлі, громадського харчування та послуг, яким дозволено проводити розрахункові операції без застосування реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій з використанням розрахункових книжок та книг обліку розрахункових операцій», якою внесено зміни до Переліку окремих форм та умов проведення діяльності у сфері торгівлі, громадського харчування та послуг, яким дозволено проводити розрахункові операції без застосування реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій з використанням розрахункових книжок та книг обліку розрахункових операцій, затвердженого постановою Кабінету Міністрів України від 23.08. 2000 №1336.

    Змінами уточнено та розширено склад сільської місцевості, а саме села та селища, на території якої дозволено проводити окремі операції у сферах торгівлі, громадського харчування та послуг без застосування реєстраторів розрахункових операцій та/або програмних РРО, але з використанням розрахункових книжок та книг обліку розрахункових операцій.

    Відтак, дія пунктів 1, 4, 6, 7, 8, 11, 17, 22 Переліку, якими передбачено форми та умови проведення діяльності без застосування РРО та/або ПРРО з використанням розрахункових книжок та книг обліку розрахункових операцій розповсюджується не тільки на територію сіл, але і селищ по всій Україні, і суб’єкти господарювання, що здійснюють діяльність на їх території, мають право на використання пільг, встановлених цими пунктами Переліку в повному обсязі.

  • 16 лютого 2022 року набрав чинності наказ Мінфіну, яким внесено зміни до форми податкової накладної та Порядку заповнення податкової накладної

    Головне управління ДПС у Київській області повідомляє, що 16 лютого 2022 року набрав чинності наказ Міністерства фінансів України від 17.01. 2022 року №15 «Про внесення змін до наказу Міністерства фінансів України від 31 грудня 2015 року №1307, яким внесено зміни до форми податкової накладної та Порядку заповнення податкової накладної (далі – Порядок), затверджених наказом Міністерства фінансів України від 31.12.2015 №1307, зареєстрованим в Міністерстві юстиції України 26.01.2016 за № 137/28267.
    Зміни стосуються лише платників ПДВ, які здійснюють постачання тютюнових виробів за максимальними роздрібними цінами. Але складати ПН та РК за новими формами будуть всі платники ПДВ.
    ДПС повідомляє, що реєстрація ПН та РК, складених за новою формою буде здійснюватися з 01.03.2022.
    Отже, у новій редакції викладено:

    У формі податкової накладної:

    • назву графи 7 Розділу Б: «Ціна постачання одиниці товару/послуги або максимальна роздрібна ціна товарів без урахування податку на додану вартість»,
    • виноску «1»: «1 У порядковому номері після символа “/” зазначається код 2 – у разі здійснення операцій з постачання власновироблених товарів, отриманих за результатами видів діяльності, визначених в п. 16 прим.1.3 ст. 16 прим.1 Закону України «Про державну підтримку сільського господарства України», або код 5 – у разі складання податкової накладної оператором інвестору за багатосторонньою угодою про розподіл продукції, або код 6 – у разі складання податкової накладної для операцій з постачання товарів, базою оподаткування для яких встановлено максимальні роздрібні ціни.»;

    У формі додатка 1 до податкової накладної:

    • назву графи 6: «ціна одиниці товару/послуги або максимальна роздрібна ціна товарів без урахування податку на додану вартість»;
      У формі розрахунку коригування до податкової накладної:
    • назву графи 8: «ціна постачання товарів/послуг або максимальна роздрібна ціна товарів»;
    • назву графи 9: «ціна або максимальна роздрібна ціна (-) (+)»;
    • виноску «1»: «1 У порядковому номері після символа “/” зазначається код 2 – у разі здійснення операцій з постачання власновироблених товарів, отриманих за результатами видів діяльності, визначених в пункті 16 прим.1.3 статті 16 прим.1 Закону України «Про державну підтримку сільського господарства України», або код 5 – у разі складання податкової накладної оператором інвестору за багатосторонньою угодою про розподіл продукції, або код 6 – у разі складання податкової накладної для операцій з постачання товарів, базою оподаткування для яких встановлено максимальні роздрібні ціни.».

    Крім того внесено зміни до Порядку, який, зокрема, доповнено вимогами щодо:

    • складання платниками ПДВ у разі здійснення операцій з постачання товарів, базою оподаткування для яких встановлено максимальні роздрібні ціни, окремих податкових накладних із зазначенням у другій частині порядкового номера такої податкової накладної коду «6» (п. 6 Порядку);
    • зазначення у графі 7 податкової накладної, складеної на операції з постачання товарів, базою оподаткування для яких встановлено максимальні роздрібні ціни, максимальної роздрібної ціни товару без урахування податку на додану вартість (п. 16 Порядку).