
Розпочали демонтаж дитячого садочку «Теремок» в Макарові, який був знищений в березні 2022 року російськими загарбниками.
Роботи проводяться за підтримки УВКБ ООН.
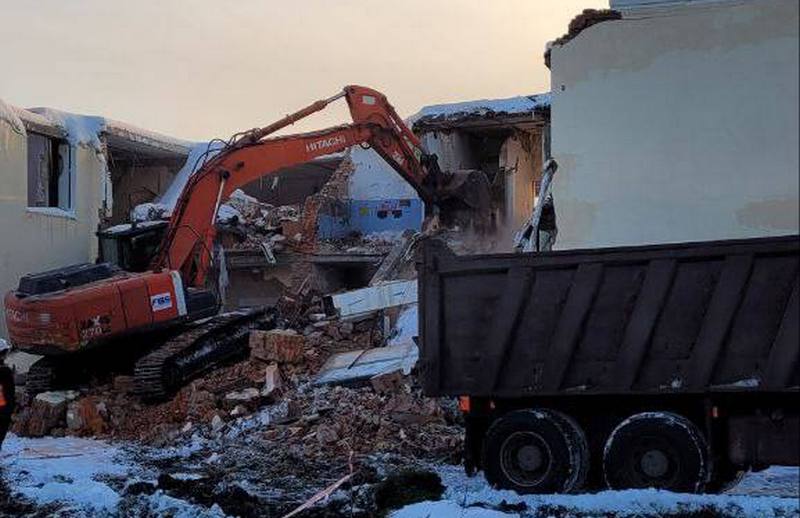
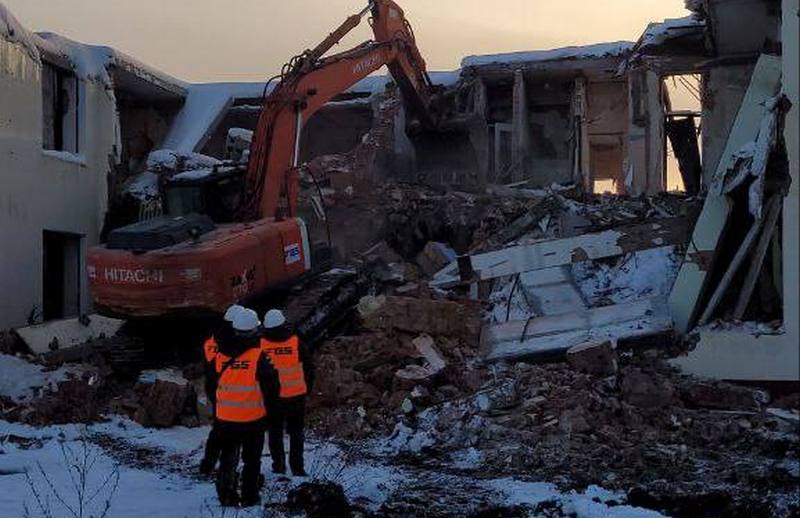

Розпочали демонтаж дитячого садочку «Теремок» в Макарові, який був знищений в березні 2022 року російськими загарбниками.
Роботи проводяться за підтримки УВКБ ООН.
Друзі, спеціалісти мобільної медичної бригади від МdM “Лікарі світу” в грудні вчергове проведуть безкоштовні медичні огляди для мешканців нашої громади та надаватимуть препарати для лікування.
👩⚕️👨⚕️ До медичної бригади входять наступні висококваліфіковані фахівці:
🔸Психолог;
🔸Терапевт (лікар ЗПСМ);
🔸Медична сестра;
🔸Акушерка.
📆 З 02.12.2022, з ⏰ 10-00, лікарі чекатимуть на пацієнтів згідно з графіком:
02.12.2022 Андріївська МАЗПСМ;
02.12.2022 Мотижинська МАЗПСМ;
05.12.2022 Кодрянська МАЗПСМ;
05.12.2022 ФАП с. Небелиця;
06.12.2022 ФАП с. Комарівка;
07.12.2022 Червонослобідська МАЗПСМ;
07.12.2022 ФАП с. Наливайківка;
09.12.2022 ФАП с. Борівка;
09.12.2022 ФАП с. Ніжиловичі;
12.12.2022 ФАП с. Ферма;
12.12.2022 ФАП с. Пашківка;
13.12.2022 ФАП с. Маковище;
13.12.2022 ФАП с. Пашківка;
14.12.2022 ФАП с. Комарівка;
14.12.2022 ФАП с. Рожів;
16.12.2022 ФАП с. В. Карашин;
16.12.2022 ФАС с. Юрів;
19.12.2022 ФАП с. Мар’янівка;
20.12.2022 ФАП с. Завалівка;
20.12.222 ФАП с. Ситняки;
21.12.2022 ФАП с. Фасова;
21.12.2022 ФАП с. Гавронщина;
23.12.2022 ФАП с. Людвинівка;
27.12.2022 Мотижинська МАЗПСМ;
28.12.2022 Червонослобідська МАЗПСМ;
28.12.2022 ФАП с. Королівка;
29.12. 2022 ФАП с. Липівка;
29.12.2022 ФАП с. Небелиця;
30.12.2022 Кодрянська МАЗПСМ.
☝🏻Не втрачайте можливості попіклуватися про своє здоров’я!!!
Тут ви знайдете корисну інформацію про:
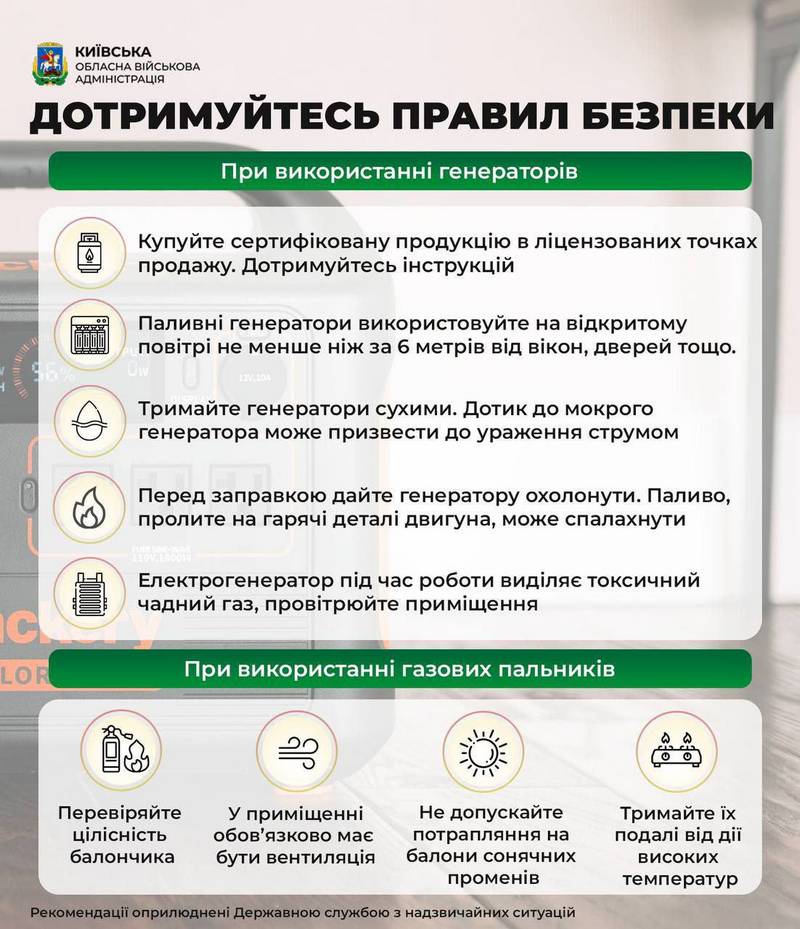
■ правила безпеки при використанні генераторів;
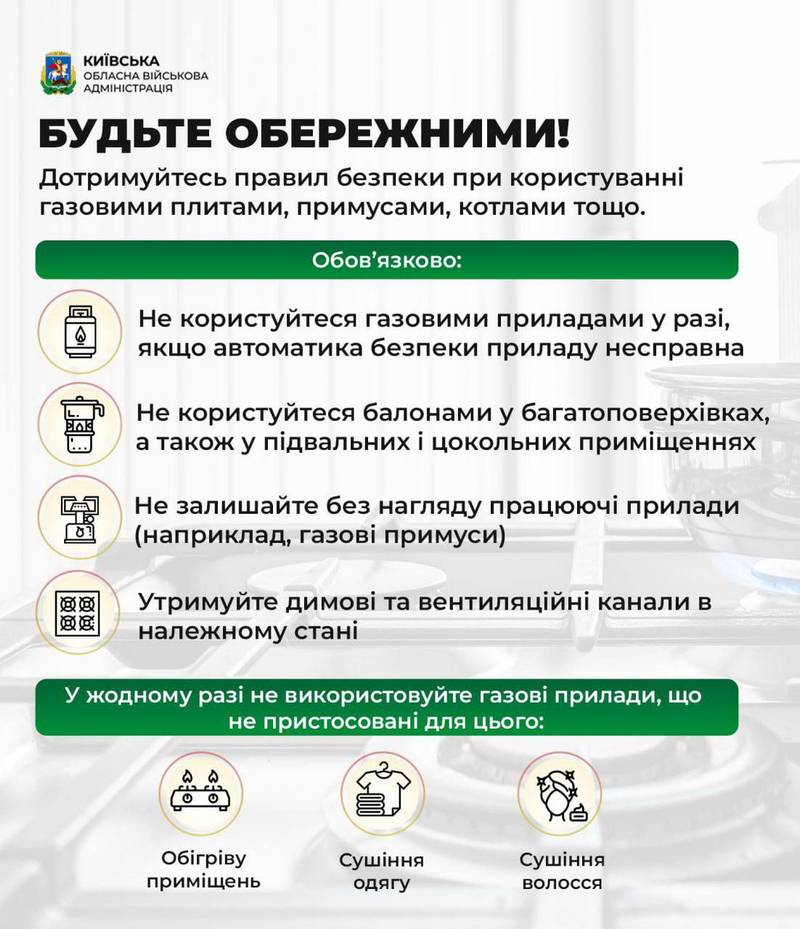
■ правила безпеки при користуванні газовими плитами, примусами, котлами, тощо;
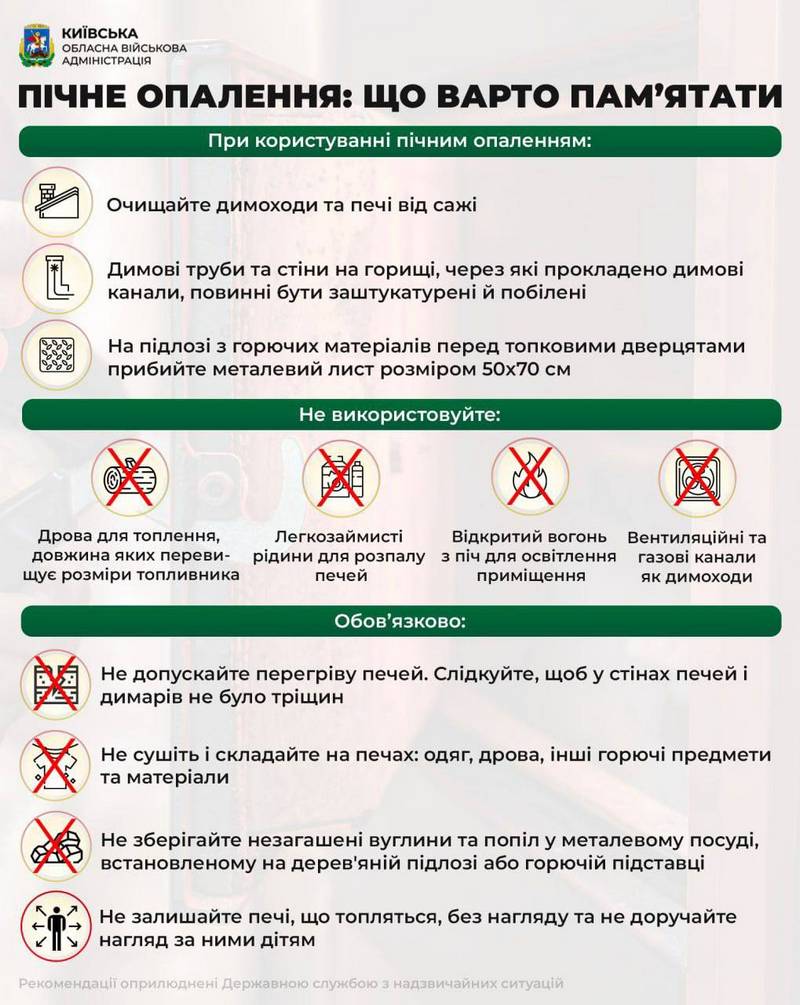
■ правила користування пічним опаленням;
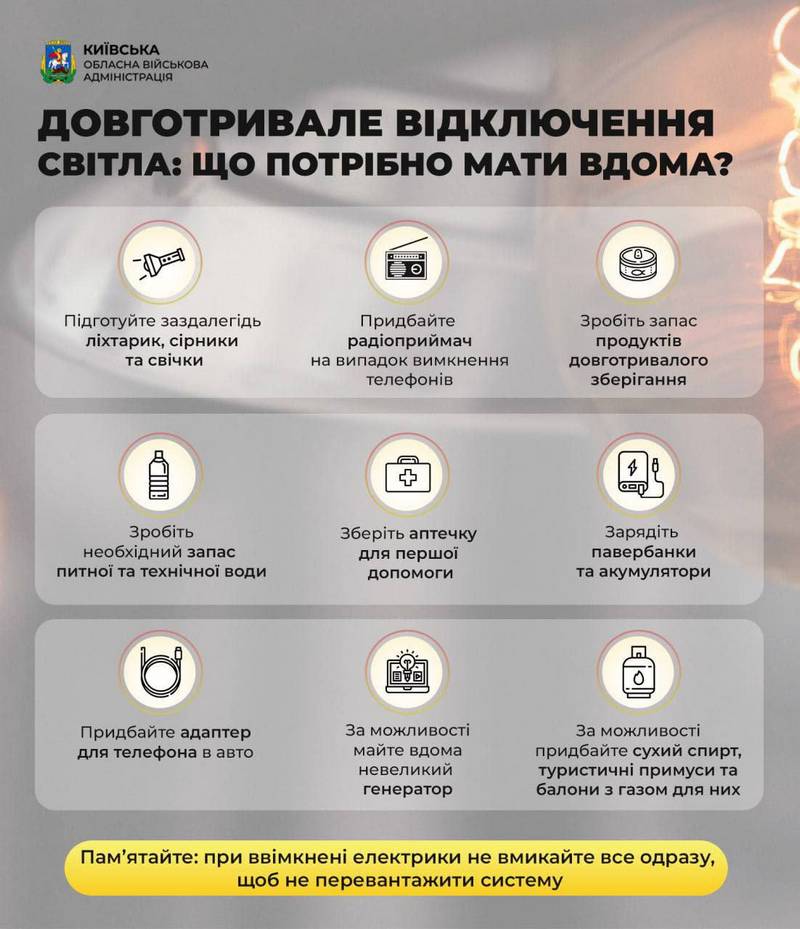
■ що потрібно мати вдома при довготривалому відключенні світла.
Дотримання цих простих правил допоможе зберегти Ваше життя та здоров’я.
Розпорядження селищного голови від 21 січня 2026 року № 09 “Про внесення змін в розпорядження селищного голови від 24.11.2022 №91 «Про затвердження Переліку відомостей, що становлять службову інформацію, якій присвоюється гриф «Для службового користування» в Макарівській селищній раді»“
Розпорядження селищного голови від 24 листопада 2022 року № 91 “Про затвердження Переліку відомостей, що становлять службову інформацію, якій присвоюється гриф «Для службового користування» в Макарівській селищній раді”
Макарівська ДПІ ГУ ДПС у Київській області нагадує платникам податків, що фізичні особи зобов’язані повідомляти контролюючі органи про зміну реєстраційних даних (зміна місця проживання, прізвища, імені, по батькові, паспортного документа, тощо) у місячний термін з дня настання таких змін відповідно до вимог ст.70 Податкового кодексу України шляхом подання заяви за формою №5ДР або заяви за формою №5ДРП. Порядок та процедура подання відповідних заяв визначається р.VII Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків (далі – Державний реєстр), затвердженого наказом Міністерства фінансів України від 29.09.2017 № 822 та зареєстрованого в Міністерстві юстиції України 25.10.2017 за № 1306/31174.
Заяви за формою №5ДР або Заяви за формою №5ДРП подаються особисто або через представника до контролюючого органу за своєю податковою адресою (місцем проживання), а у разі зміни місця проживання – до контролюючого органу за новим місцем проживання. Фізичні особи, які тимчасово перебувають за межами населеного пункту проживання, подають зазначені заяви особисто або через представника до будь-якого контролюючого органу.
Водночас фізичні особи мають право, використовуючи кваліфікований електронний підпис, подавати в електронному вигляді Заяву за формою №5ДР, через приватну частину Електронного кабінету (cabinet.tax.gov.ua), або заходити в неї через офіційний вебпортал ДПС України.
Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що постановою Правління Національного банку України від 19.09.2022 № 205 внесено зміни до Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою Правління Національного банку України 29.12.2017 № 148 (далі – Положення № 148).
Зазначеними змінами норми Положення № 148 приведено у відповідність до вимог Закону України від 30 червня 2021 року № 1591-IX «Про платіжні послуги», чим спрощено процедуру звітування про використання коштів, виданих на відрядження або під звіт.
Так, після набрання чинності змінами, починаючи з 08.10.2022 фізичні особи – довірені особи установ/підприємств – юридичних осіб подають до підрозділу бухгалтерського обліку установи/підприємства «Звіт про використання коштів, виданих на відрядження або під звіт» разом із підтвердними документами про використання коштів за призначенням та повертають невикористаний залишок коштів на рахунок установи/підприємства або в касу в установлені строки і порядку, визначені для підзвітних осіб законодавством України.
Таким чином, починаючи з 08.10.2022, документи про одержання готівки з поточного рахунку (чеки банкомата, довідки за встановленими формами, сліпи, квитанції торговельних терміналів) подавати до бухгалтерії разом зі звітом не потрібно.
Головне управління ДПС у Київській області повідомляє, що відповідно до п.35.4 ст.35 Податкового кодексу України, на офіційному вебпорталі ДПС оприлюднюється, зокрема, така інформація про боржників:
щоденно – інформація про суб’єктів господарювання, які мають податковий борг, із зазначенням керівників таких СГ та сум податкового боргу в розрізі платежів і територіальних органів центрального органу виконавчої влади, що реалізує державну податкову політику, із зазначенням керівників таких територіальних органів;
щомісячно:
Форма такої інформації та порядок її оприлюднення встановлюються центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику.
Контролюючий орган не несе відповідальності за оприлюднення інформації, передбаченої у цьому пункті, яка є помилковою, внаслідок зазначення платником податків неправильних реквізитів у документах про сплату податків і зборів, невиконання обов’язку щодо надання контролюючим органам інформації про зміну у своїх даних чи даних про об’єкти оподаткування або з інших причин, незалежних від контролюючих органів.
Бучанський відділ податків і зборів з фізичних осіб та камеральних перевірок управління оподаткування фізичних осіб ГУ ДПС у Київській області роз’яснює громадянам, що нецільовою є благодійна допомога, яка надається без встановлення умов або напрямів її витрачання. Вона надається в разі виникнення певних життєвих обставин (наприклад лікування, оздоровлення тощо) як своїм працівникам, так і особам, що не перебувають з підприємством в трудових відносинах. Для підприємства така виплата є незапланованою та непередбачуваною, тобто одноразовою.
Згідно з п.п.165.1.19 Податкового Кодексу України (Далі ПКУ) до загального оподаткованого доходу платника податку не включаються кошти або вартість майна (послуг), що надаються як допомога на лікування та медичне обслуговування платника податку або члена сім’ї фізичної особи першого ступеня споріднення, за умови документального підтвердження витрат, пов’язаних із наданням зазначеної допомоги (у разі надання коштів).
Надається нецільова благодійна допомога за наказом керівника, що видається на підставі заяви працівника або іншої особи – одержувача такої допомоги, із зазначенням обставини, що є підставою для її надання та її розміру.
Відповідно до п.п.170.703 ПКУ передбачено вартісну межу для обкладання ПДФО нецільової благодійної допомоги. Не підлягає оподаткуванню допомога, розмір якої не перевищує суми граничного розміру доходу, визначеного згідно з абзацом 1 п.п.169.4.1 цього Кодексу, встановленого на 1 січня поточного року. Так, у 2022 році розмір нецільової благодійної допомоги, що не підлягає обкладенню ПДФО – 3 470 грн.
Якщо підприємство виплачує таку допомогу в сумі, що перевищує зазначене обмеження, то сума перевищення включається до загального місячного (річного) оподаткованого доходу згідно з п.п.164.2.17 ПКУ і підлягає оподаткуванню у джерела виплати за ставкою встановленою п.167.1 ПКУ (18%) та ВЗ за ставкою 1,5% (у випадку негрошової виплати – із застосуванням для ПДФО «натурального» коефіцієнту 1,21951, для ВЗ без врахування «натурального» коефіцієнту).
Благодійник – юридична особа зазначає відомості про надані суми нецільової благодійної допомоги у податковій звітності.
Згідно з Довідником ознак доходів фізичних осіб (визначеного Порядком заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого Наказом Мінфіну від 13.01.2015р.№4, зі змінами та доповненнями) сума нецільової благодійної допомоги, в тому числі матеріальної, що надається на користь платників податків впродовж 2022 року, що не перевищує 3 470 грн., відображається у додатку 4ДФ до Податкового розрахунку «Відомості про суми нарахованого доходу, утриманого та сплаченого ПДФО та ВЗ» під ознакою доходу «169». При цьому, якщо сума нецільової благодійної допомоги впродовж звітного податкового року перевищує її граничний розмір, ця сума зазначається під ознакою доходу «126» як додаткове благо або під ознакою «127» як інші доходи в залежності від обставин.
У разі отримання нецільової благодійної допомоги від благодійника – фізичної чи юридичної особи платник податку зобов’язаний подати річну податкову декларацію із зазначенням її суми, якщо загальна сума отриманої нецільової благодійної допомоги протягом звітного податкового року перевищує її граничний розмір, установлений абзацом першим п.п.169.4.1.ПКУ. Граничний термін подання декларації про майновий стан і доходи – 29 квітня. На період дії правового режиму воєнного стану в Україні подовжено граничні строки для подання відповідної податкової звітності платника податку, визначені Кодексом.
☝️Компанія «ДТЕК Київські Регіональні Електромережі» повідомила про заплановані відключення електропостачання пов’язані з ремонтними роботами в населених пунктах громади:
💡29 листопада 2022 року
(з 09:00 до 17:00)
с .Копилів: вул. Мигринівка, Заводська;
смт Макарів: вул. Чкалова, Короленка, Житня, Хмельницького Богдана, Димитрія Ростовського, Паркова, Стуса Василя, Жовтнева, Аптечна, Набережна, пров. Гетьманський, Київський, Жовтневий, Поштовий.
💡30 листопада 2022 року
(з 09:00 до 17:00)
с. Копилів: вул. Мигринівка.
💡01 грудня 2022 року
(09:00 до 17:00)
с. Рожів: вул. Сонячна, Здвижка, Прирічна, Соборна.
💡02 грудня 2022 року
(з 09:00 до 17:00)
с. Маковище: вул. Шевченка.
У цей період МОЖЛИВЕ відключення електроенергії на вулицях зазначених населених пунктів!
Енергетики всієї країни разом із усіма рятувальними службами продовжують робити все можливе, щоб виправити наслідки ракетних ударів, що нанесла росія 23 листопада.
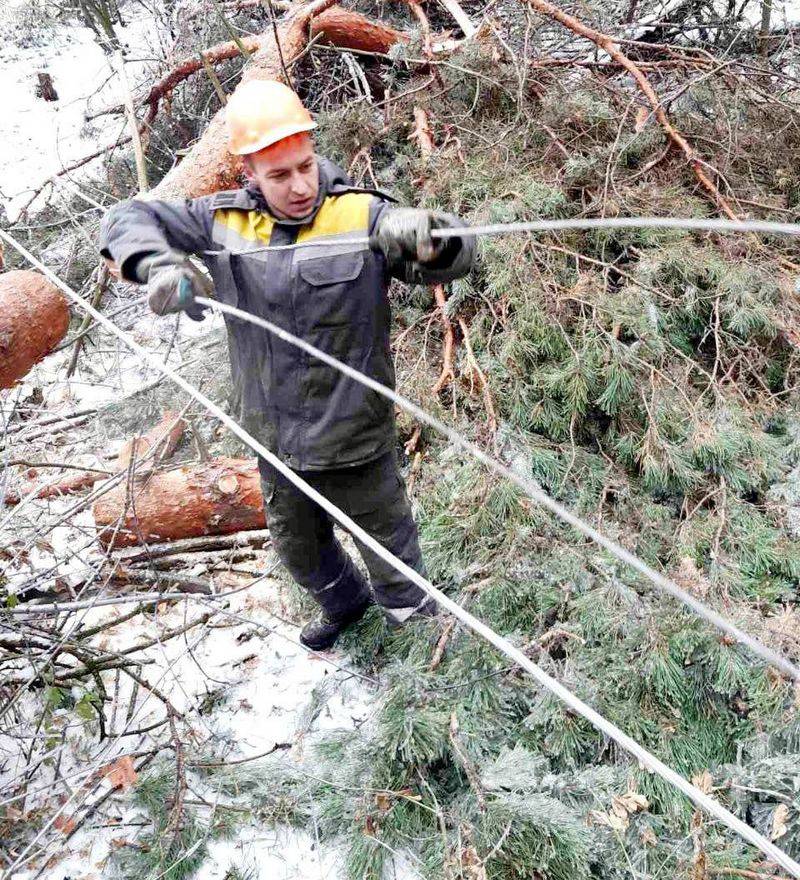
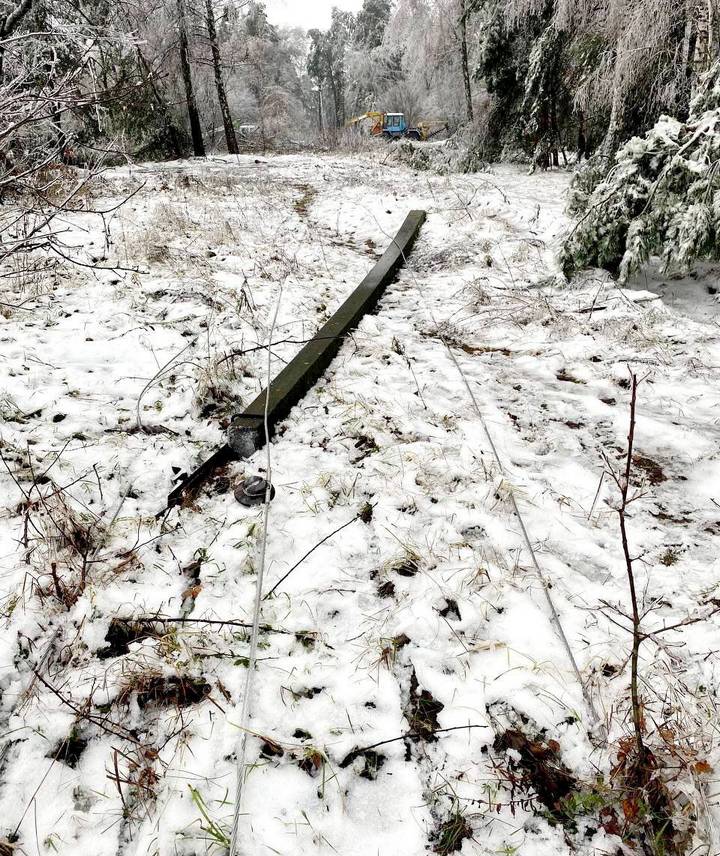
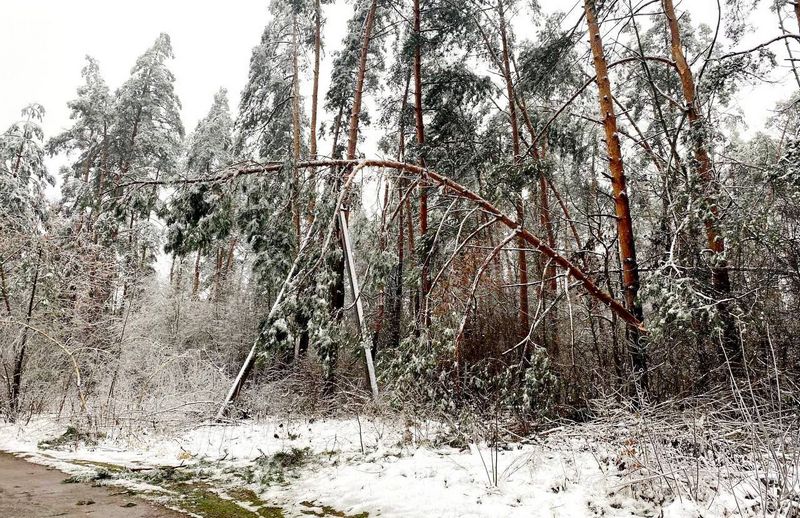
У Київській області ситуація з електропостачанням ще ускладнена наслідками несприятливих погодних умов. Крижаний дощ та обледеніння, що відбувались 23-24 листопада призвели до масових падінь дерев та обривів ліній електропередачі. Погода на Київщині залишається несприятливою.
Водночас за вказівкою системного оператора НЕК «Укренерго» в Київській області наразі застосовані цілодобові екстрені обмеження електропостачання.
⚠️Стабілізаційні графіки наразі не діють.
ДТЕК Київські регіональні електромережі звертається з проханням до всіх максимально відповідально ставитися до споживання електроенергії, щоб допомогти енергосистемі.