Дія

Автор: Сергій

  • До уваги жителів громади!

    До уваги жителів громади!

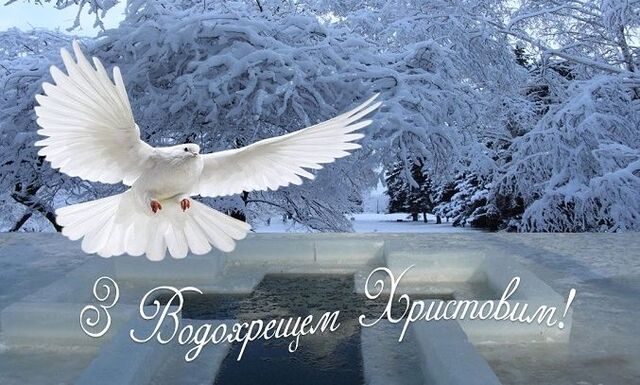
    19 січня християни східного обряду відзначатимуть свято Богоявлення Господнього, або як в народі його називають – Водохреща. Для багатьох у цей день вже стало традицією купатися у водоймах і пірнати в ополонку.

    Цьогоріч долучитися до проведення водосвятного молебня та купання на водоймах Макарівської громади можна у визначених місцях, а саме:

    🕚 об 11-00 в смт Макарів (Панський парк), священнослужитель, що проведе освячення Андрій Чмелик;
    🕐 о 13-00 в с. Гавронщина (Гавронщинське водосховище), священнослужитель, що проведе освячення Василь Яцик;
    🕛 о 12-00 в с. Небелиця (ставок по вул. Дружби), священнослужитель, що проведе освячення Олег Король;
    🕛 о 12-00 в с. Плахтянка (ставок по вул. Жовтнева), священнослужитель, що проведе освячення Іван Немеж;
    🕧 о 12-30 в с. Маковище (ставок по вул. Центральна), священнослужитель, що проведе освячення Богдан Лисиченко;
    🕛 о 12-00 в с. Копилів, вул. Шевченка, 63-а, священнослужитель, що проведе освячення Володимир Якубенко.

    Щоб уникнути небезпеки і трагічних наслідків, слід дотримуватись правил безпечної поведінки натводоймах:

    🔺купатись в спеціально обладнаних місцях біля берега, під наглядом рятувальників та медичних працівників;
    🔺якщо у вас хворе серце – утримайтеся від купання;
    🔺перед купанням необхідно розігріти тіло;
    🔺не можна пірнати у воду безпосередньо з льоду;
    🔺купання треба проводити швидко.
    Щоб уникнути загального переохолодження організму, не треба перебувати в ополонці більше однієї хвилини.

    Новачкам медики рекомендують бути у воді не більше 10 секунд:

    ⛔️ категорично забороняється купання в крижаній воді під впливом алкоголю;
    ▶️занурюватися найкраще по шию, не замочивши голову, щоб уникнути рефлекторного звуження судин головного мозку;
    ▶️при вході у воду, намагайтеся швидко досягти потрібної Вам глибини, але не плавайте;
    ▶️якщо з вами дитина, слідкуйте за нею під час занурення;
    ▶️при виході не тримайтеся безпосередньо за металеві поручні, використовуйте сухий рушник;
    ▶️після купання (занурення) розітріть себе махровим рушником і надягніть сухий одяг;
    ▶️для зміцнення імунітету й уникнення можливості переохолодження необхідно випити гарячого чаю, з попередньо підготовленого термоса.

    Пам’ятайте, в разі сигналу «Повітряна тривога» негайно прямуйте в укриття.

    Бережіть себе і своїх близьких!

  • Жахлива трагедія спіткала сьогодні Бровари

    Жахлива трагедія спіткала сьогодні Бровари

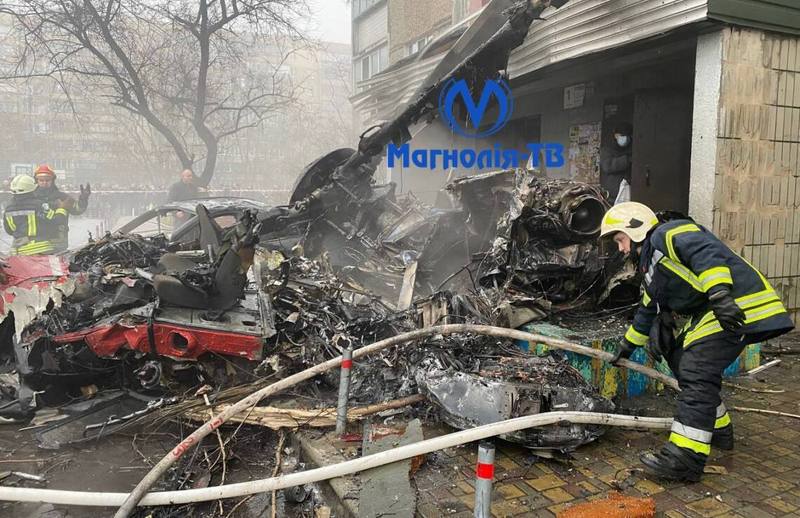
    Внаслідок падіння гвинтокрила, загинули міністр внутрішніх справ України Денис Монастирський, перший заступник міністра внутрішніх справ Євгеній Єнін та державний секретар МВС Юрій Лубкович та інші співробітники міністерства.

    Також на місці падіння гвинтокрила загинули діти та мешканці Броварів. На цю годину відомо про 18 загиблих, з них 3 дітей. Ще 22 потерпілих перебувають в лікарні, з яких 10 дітей.

    Це страшна біда для кожної постраждалої родини.

    😔Макарівська селищна рада висловлює щирі співчуття рідним та друзям загиблих.

  • Вмотивовані та непереможні. Герої Київщини

    Вмотивовані та непереможні. Герої Київщини

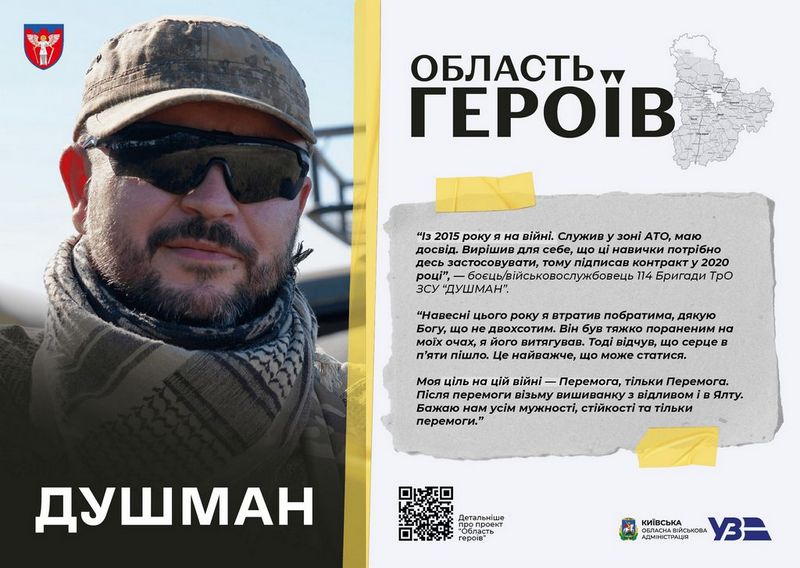
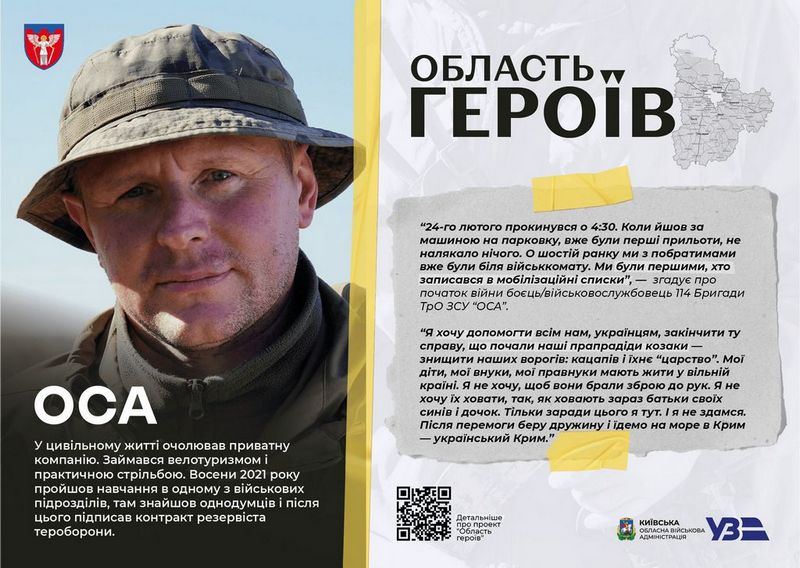
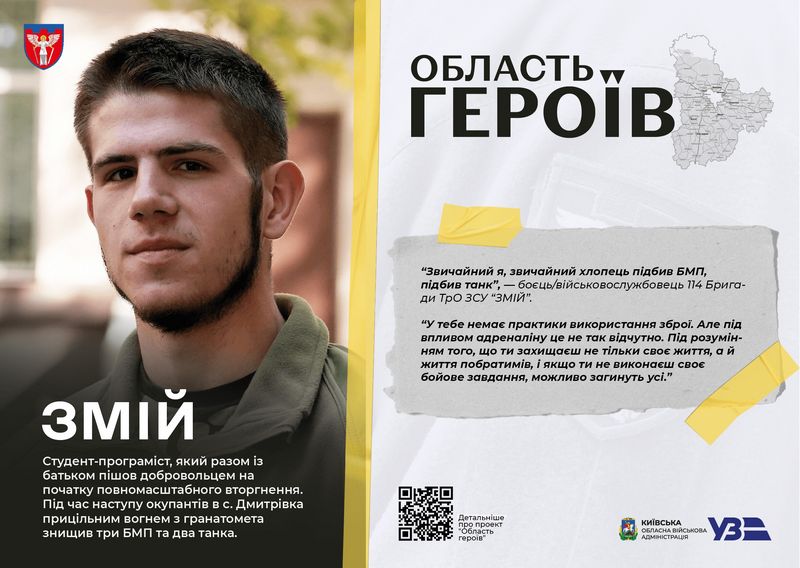
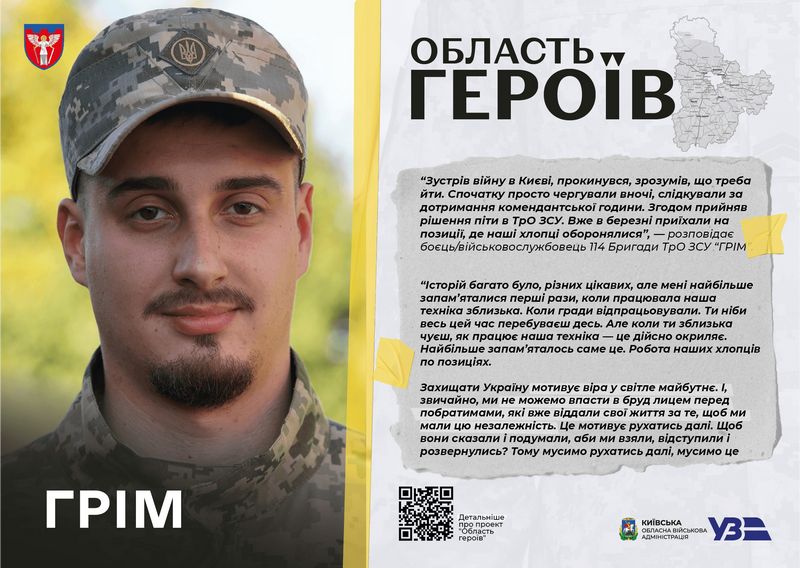
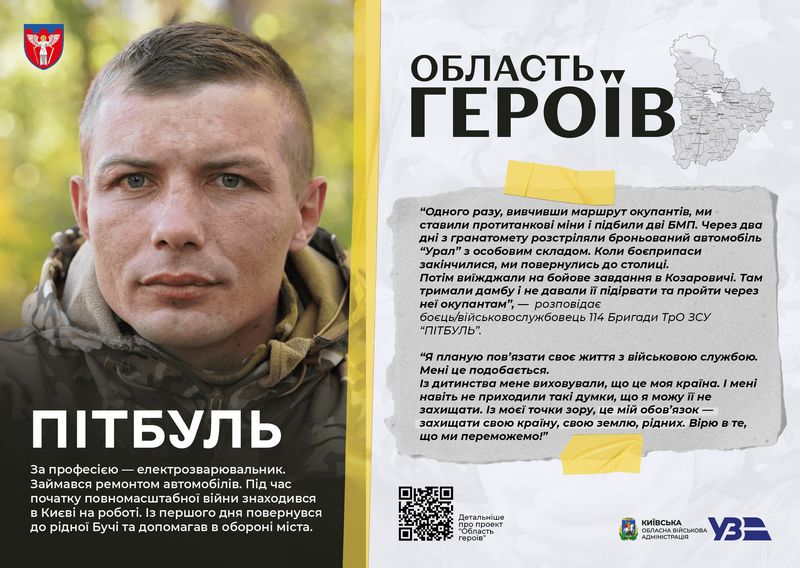
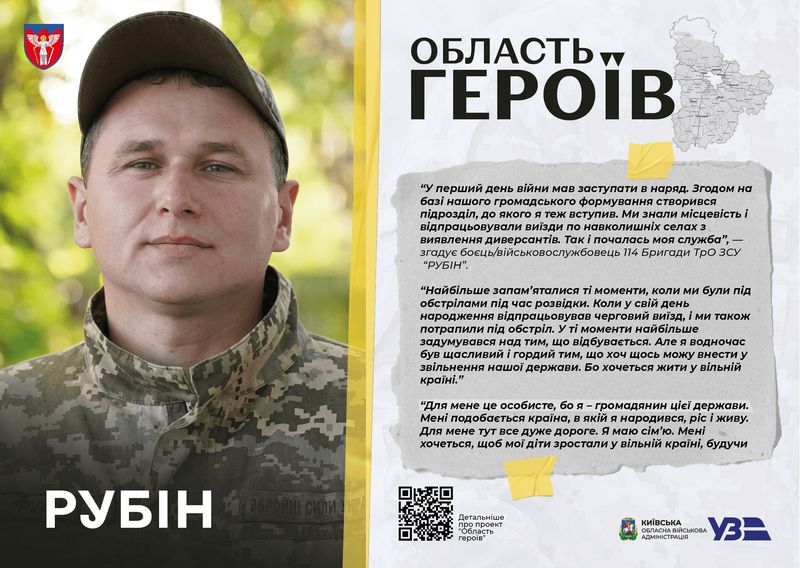
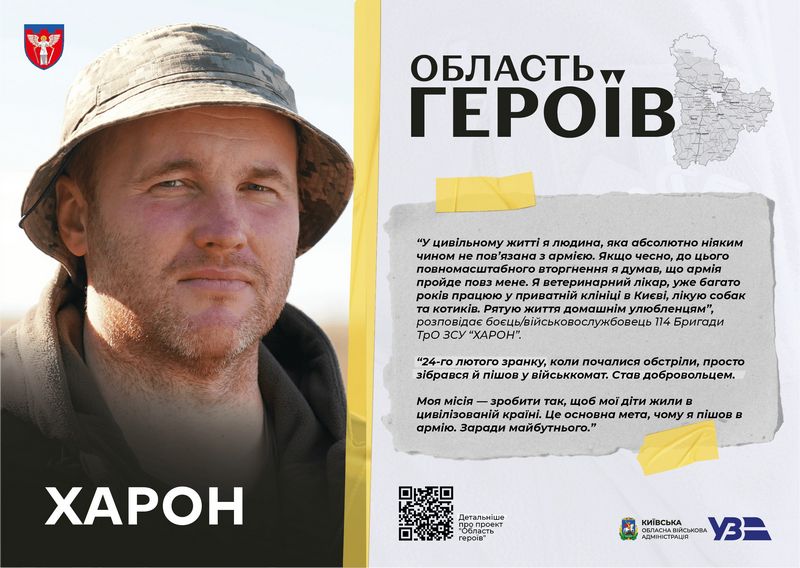
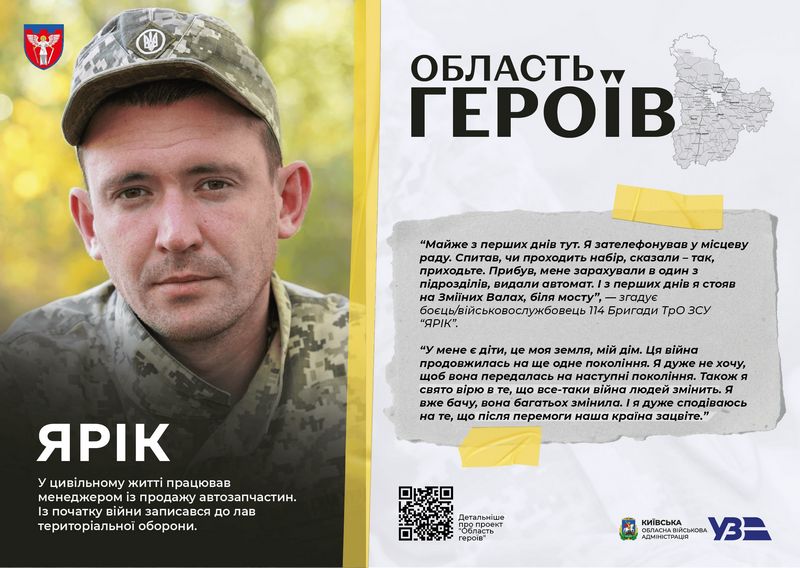
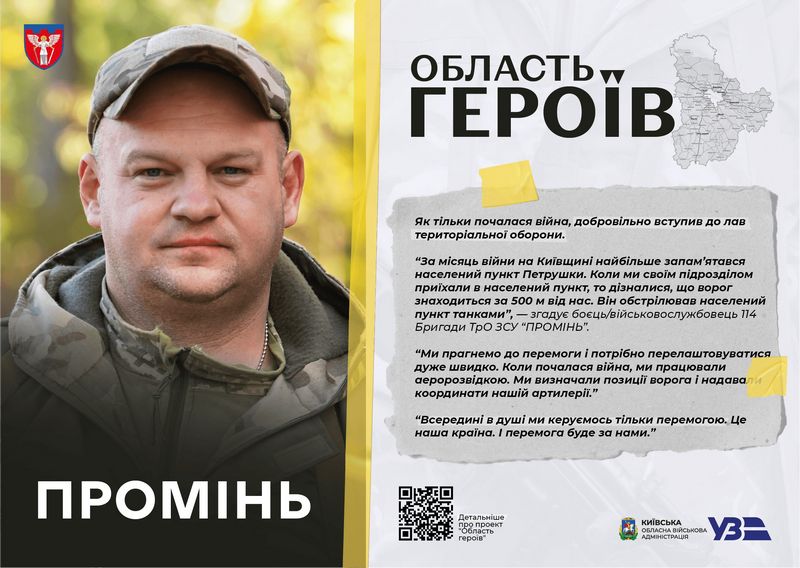
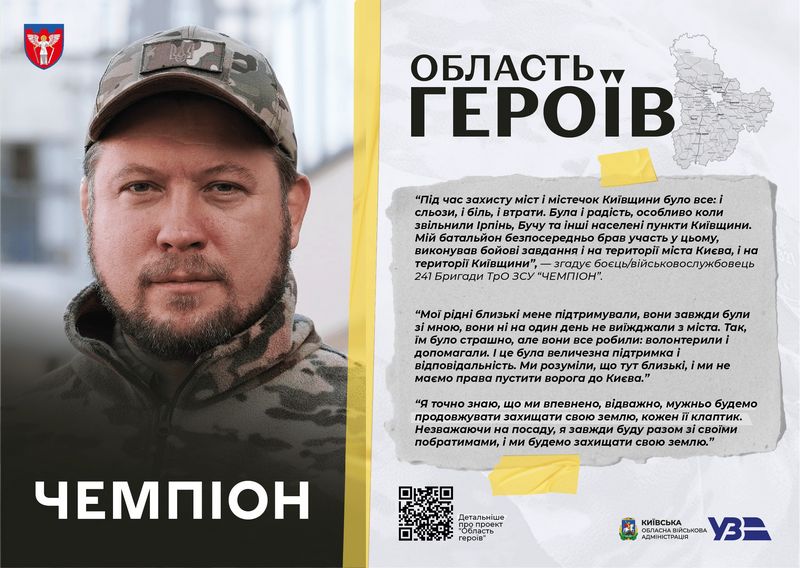
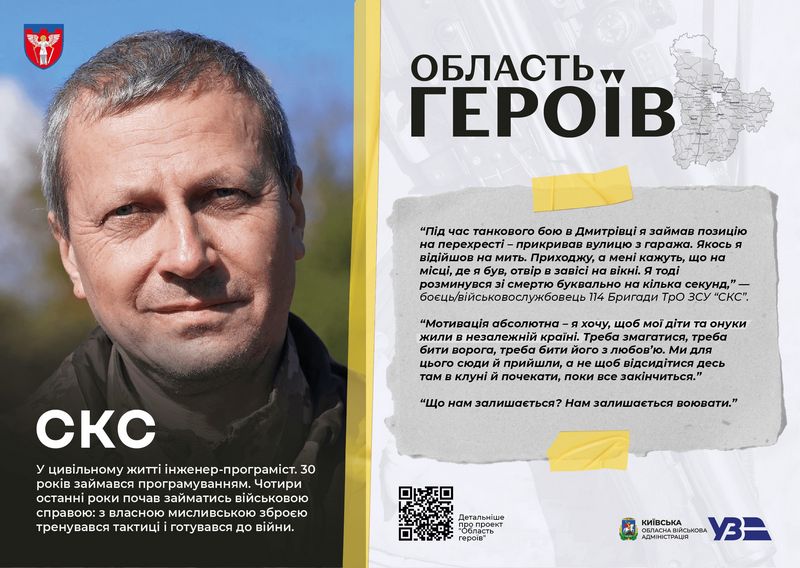
    “Захищати Україну мотивує віра у світле майбутнє”. “Треба змагатися, бити ворога – аби перемогти”. Впевнено, мужньо, відважно захищаємо СВОЮ землю”. “Бо я – громадянин цієї держави”. “Я хочу допомогти усім нам, українцям, закінчити цю справу, що почали наші прадіди – козаки…”. “Моя ціль – Перемога!” – бійці 114 Бригади ТрО ЗСУ.

  • Оподаткування від продажу об’єкта рухомого майна

    Оподаткування від продажу об’єкта рухомого майна

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що дохід платника податку від продажу (обміну) об’єкта рухомого майна протягом звітного податкового року оподатковується податком на доходи фізичних осіб за ставкою 5%.

    Зауважимо, що винятком є дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року одного з об’єктів рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда, – такий дохід не підлягає оподаткуванню.

    А от вже дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року другого об’єкта рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда, підлягає оподаткуванню за ставкою 5%.

    Відповідно, дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року третього та наступних об’єктів рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда або іншого транспортного засобу підлягає оподаткуванню за ставкою 18%.

    Важливо, що оскільки Цивільний кодекс України не встановлює такого суб’єкта права приватної власності як фізична особа – підприємець, то дохід, отриманий ФОП від продажу власного рухомого майна, підлягає оподаткуванню за нормами, визначеними ст. 173 ПКУ.

  • У разі втрати чи зіпсування ідентифікаційного коду необхідно звернутися до податкового органу

    У разі втрати чи зіпсування ідентифікаційного коду необхідно звернутися до податкового органу

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що у разі необхідності повторного отримання документа, що засвідчує реєстрацію у Державному реєстрі, з причини втрати або зіпсування такого документа фізична особа – платник податків подає до податкового органу заяву про внесення змін до Державному реєстрі фізичних осіб – платників податків за формою № 5ДР (далі – Заява за ф. № 5ДР).

    Для заповнення Заяви за ф. № 5ДР використовуються дані документа, що посвідчує особу, та інших документів, які підтверджують зміни таких даних.

    Якщо в документах, що посвідчують особу, відсутня інформація про реєстрацію місця проживання/перебування особи або така інформація внесена до безконтактного електронного носія, який імплантовано у зазначені документи, особа пред’являє:
    • довідку про внесення інформації до Єдиного державного демографічного реєстру (далі – Реєстр) та видані документи, що складається у формі витягу з Реєстру;
    • довідку про реєстрацію місця проживання/перебування особи, видану органом реєстрації, якщо після формування витягу з Реєстру змінилися дані щодо місця проживання особи;
    • довідку про взяття на облік внутрішньо переміщеної особи або довідку, що підтверджує місцеперебування громадян України, які проживають на тимчасово окупованій території або переселилися з неї (за наявності таких документів).

    Документ, що засвідчує реєстрацію у Державному реєстрі (картка платника податків), надається протягом трьох робочих днів з дня звернення фізичної особи, її представника до контролюючого органу за місцем проживання фізичної особи.

    Громадяни України, які тимчасово перебувають за межами населеного пункту проживання, можуть звернутися за отриманням документа, що засвідчує реєстрацію у Державному реєстрі, до будь-якого податкового органу. У такому разі строк видачі документа може бути продовжено до п’яти робочих днів.

    За бажанням особи документ, що засвідчує реєстрацію у Державному реєстрі, може бути виданий її представнику за наявності документа, що посвідчує особу такого представника, та документа, що посвідчує особу довірителя, або його ксерокопії (з чітким зображенням), а також довіреності, засвідченої у нотаріальному порядку, на видачу такого документа (після пред’явлення повертається) та її копії.

    У разі втрати (зіпсуття) документа, що засвідчує реєстрацію в Державному реєстрі також втрачено паспорт громадянина України, фізичній особі для отримання реєстраційного номеру облікової картки платника податків необхідно:
    • отримати у територіальному органі Державної міграційної служби України в установленому порядку новий паспорт громадянина України, замість втраченого або викраденого;
    • подати до податкового органу за місцем проживання або до будь-якого податкового органу (якщо тимчасово перебуває за межами населеного пункту проживання або не має постійного місця проживання в Україні) Заяву за ф. № 5ДР та пред’явити паспорт з відміткою про місце реєстрації та, у разі необхідності, документ (довідку) про реєстрацію місця проживання/перебування.

  • Право на податкову знижку за переобладнання транспортного засобу

    Право на податкову знижку за переобладнання транспортного засобу

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що згідно з п.п. 166.3.7 п. 166.3 ст. 166 Податкового кодексу України (далі – ПКУ) платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, зменшеного з урахуванням положень п. 164.6 ст. 164 ПКУ, фактично здійснені ним протягом звітного податкового року витрати у вигляді суми коштів, сплачених платником податку у зв’язку із переобладнанням транспортного засобу, що належить платникові податку, з використанням у вигляді палива моторного сумішевого, біоетанолу, біодизелю, стиснутого або скрапленого газу, інших видів біопалива.

    Підпунктом 166.2.1 п. 166.2 ст. 166 ПКУ визначено, що до податкової знижки включаються фактично здійснені протягом звітного податкового року платником податку витрати, підтверджені відповідними платіжними та розрахунковими документами, зокрема, квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача), а також копіями договорів за їх наявності, в яких обов’язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги).

    Відповідно до п.п. 166.2.2. п. 166.2 ст. 166 ПКУ копії зазначених у п.п. 166.2.1 п. 166.2 ст. 166 ПКУ документів (крім електронних розрахункових документів) надаються разом з податковою декларацією про майновий стан і доходи (далі – Декларація), а оригінали цих документів не надсилаються контролюючому органу, але підлягають зберіганню платником податку протягом строку давності, встановленого ПКУ.

    У разі якщо відповідні витрати підтверджені електронним розрахунковим документом, платник податків зазначає в Декларації лише реквізити електронного розрахункового документа.

    Для документального підтвердження витрат, що включаються до податкової знижки, контролюючий орган не має права вимагати від платника податку надання документів та/або їх копій, які містяться в автоматизованих інформаційних і довідкових системах, реєстрах, банках (базах) даних органів державної влади та/або органів місцевого самоврядування, інформація з яких безоплатно отримується контролюючими органами відповідно до ПКУ та міститься в інформаційних базах центрального органу виконавчої влади, що реалізує державну податкову політику. (п.п. 166.2.3 п. 166.2 ст. 166 ПКУ).

    При цьому, процедура переобладнання транспортних засобів, зокрема, для роботи на газовому моторному паливі та альтернативних видах рідкого і газового палива, встановлена Порядком переобладнання транспортних засобів, затвердженим постановою Кабінету Міністрів України від 21 липня 2010 року № 607 із змінами та доповненнями, відповідно до п. 13 якого після переобладнання транспортного засобу власник або його представник обирає організацію з оцінки відповідності та подає заяву про проведення оцінювання відповідності транспортного засобу, що переобладнаний, вимогам правил, нормативів і стандартів України, а також умовам (вимогам), викладеним у документі про погодження.

    За результатами такого оцінювання видається: сертифікат відповідності – для переобладнаних автобусів та транспортних засобів, які переобладнані (за винятком транспортних засобів, переобладнаних для роботи на газовому моторному паливі та альтернативних видах рідкого і газового палива) суб’єктом господарювання, що має нормативно-технічну документацію на відповідний вид переобладнання, узгоджену з Міністерством внутрішніх справ України та Міністерством інфраструктури України, і свідоцтво про погодження конструкції транспортного засобу щодо забезпечення безпеки дорожнього руху; акт технічної експертизи або сертифікат відповідності – для транспортних засобів, що переобладнані в індивідуальному порядку, а також для роботи на газовому моторному паливі та альтернативних видах рідкого і газового палива. На вимогу контролюючого органу та в межах його повноважень, визначених законодавством, платники податку зобов’язані пред’являти документи і відомості, пов’язані з виникненням доходу або права на отримання податкової знижки, обчисленням і сплатою податку на доходи фізичних осіб, та підтверджувати необхідними документами, достовірність відомостей, зазначених у податковій декларації з цього податку (п.п. «в» п. 176.1 ст. 176 ПКУ).

    Отже, фізична особа, яка здійснила переобладнання транспортного засобу та використовує біопаливо (біоетанол, біодизель, стиснутий або скраплений газ та інші види біопалива) з метою отримання податкової знижки повинна подати документи, які підтверджують витрати, здійснені для переобладнання транспортного засобу, сертифікат відповідності для транспортного засобу, що був переобладнаний, та свідоцтво про реєстрацію транспортного засобу (технічний паспорт).

    Термін подання декларації про майновий стан і доходи для отримання податкової знижки за витратами 2022 року завершується 31 грудня 2023 року.
  • Сплата ЄСВ для ФОП у 2023 році

    Сплата ЄСВ для ФОП у 2023 році

    Єдинники зобов’язані сплачувати ЄСВ у розмірі, не меншому від мінімального страхового внеску, який обчислюється як добуток МЗП та ставки ЄСВ (22%).

    З 1 січня мінімальний ЄСВ за місяць дорівнює 1 474,00 грн (6 700 грн х 22%).

    Протягом 2023 року цей розмір не буде змінюватися, оскільки Держбюджетом не передбачено зміну МЗП.
    Загальносистемники нараховують ЄСВ на суму підприємницького доходу, що підлягає оподаткуванню на доходи. До того ж сума ЄСВ за місяць також не може бути меншою за розмір місячного мінімального страхового внеску.

    Максимальна величина доходу, на яку нараховується ЕСВ (15 розмірів МЗП) становить 100 500 грн. Отже, максимальний ЄСВ на місяць – 22 110 грн.

    Як і раніше, не сплачують за себе ЄСВ підприємці (незалежно від системи оподаткування), які отримують пенсію за віком або за вислугу років або є особами з інвалідністю, або досягли віку, установленого ст. 26 Закону України від 09.07.2003 р. № 1058-IV “Про загальнообов’язкове державне пенсійне страхування”, та отримують відповідно до закону пенсію чи соціальну допомогу.

    Такі особи можуть бути платниками ЄСВ лише за умови їхньої добровільної участі в системі загальнообов’язкового державного соціального страхування.

    Також звільняються від сплати ЄСВ за себе ФОП, які мають основне місце роботи, за місяці звітного періоду, за які роботодавець сплатив за них ЄСВ у розмірі, не меншому від мінімального страхового внеску. Такі особи можуть бути платниками ЄСВ за умови самостійного визначення за місяці звітного періоду, за які роботодавець сплатив ЄСВ за таких осіб у розмірі, меншому від мінімального страхового внеску, бази нарахування, але не більшому за максимальну величину бази нарахування ЄСВ. До того ж сума ЄСВ не може бути меншою за розмір мінімального страхового внеску.

    Зауважимо, що також є тимчасові звільнення. З 1 березня 2022 року до припинення або скасування воєнного стану в Україні та протягом дванадцяти місяців після припинення або скасування воєнного стану, ФОП незалежно від обраної системи оподаткування мають право не нараховувати, не обчислювати та не сплачувати ЄСВ за себе. До того ж вони розрахунок єдиного внеску в складі податкової декларації не заповнюють за період, у якому ЄСВ не нараховувався, не обчислювався та не сплачувався.

    Для всіх підприємців діють єдині квартальні строки для сплати ЄСВ – до 20-го числа наступного за кварталом місяця. Тобто і єдинники, і загальносистемники сплачують ЄСВ в ті самі строки. Нагадаємо, що п. 6 р. IV Інструкції, затвердженої наказом Мінфіну від 20.04.2015 р. № 449, передбачено перенесення граничного терміну сплати ЄСВ у разі, якщо такий термін припадає на святковий або вихідний день.

  • Мешканцям населеного пункту Копилів вже доставлено перші матеріали для відбудови

    Мешканцям населеного пункту Копилів вже доставлено перші матеріали для відбудови

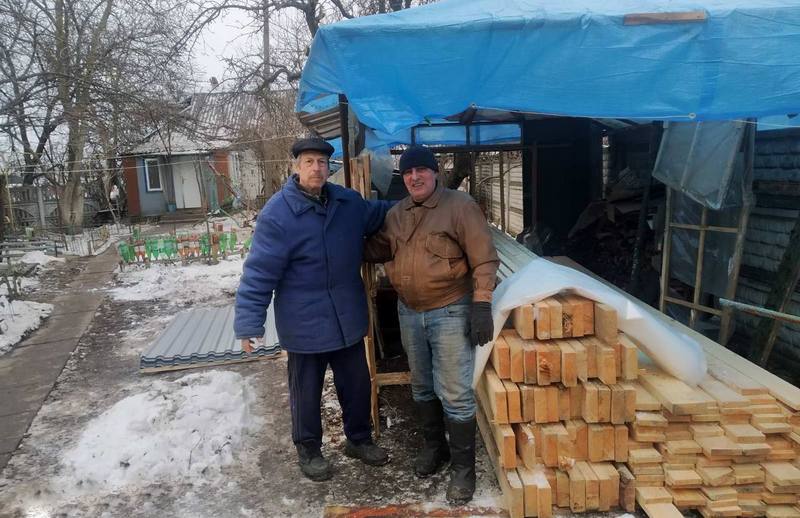
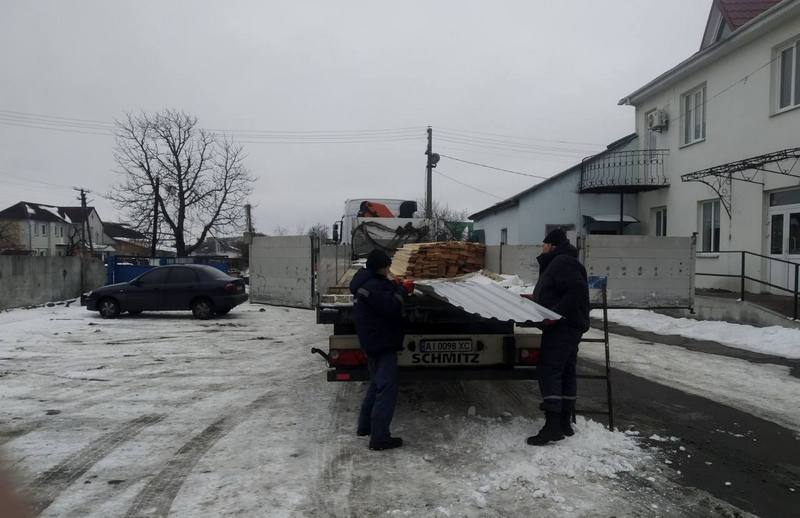
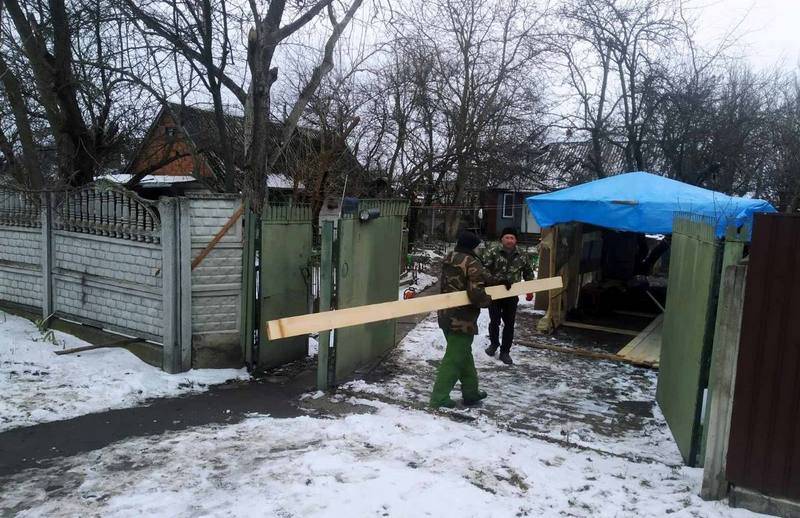
    Мешканцям населеного пункту Копилів нашої громади, які постраждали від рашиських обстрілів в січні 2023, вже доставлено перші матеріали для відбудови.

    ✅ Завершено обстеження приватних будинків, що зазнали ушкоджень та складено акти обстеження.

    Сьогодні, 16 січня, працює підрядна організація від Управління Верховного Комісара у справах біженців ООН в Україні для замовлення необхідних матеріалів і подальшої ліквідації наслідків ракетного удару рф.

  • 4-ий тур футбольного турніру Winter Futsal Fest

    4-ий тур футбольного турніру Winter Futsal Fest

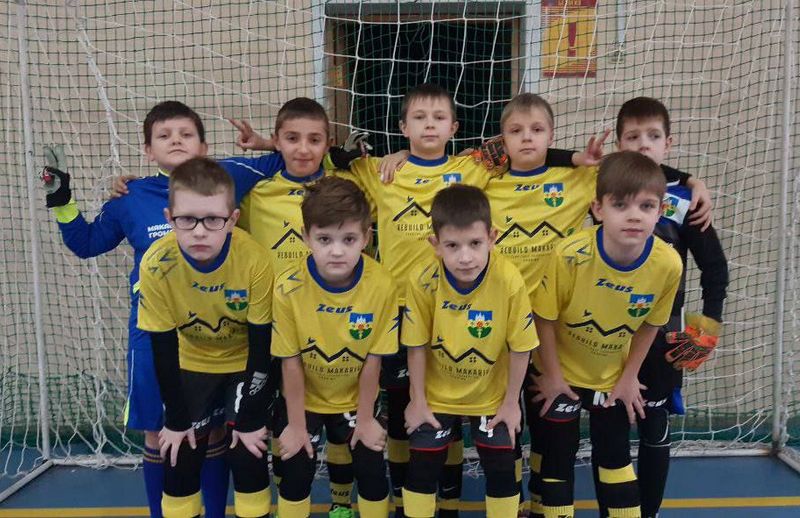
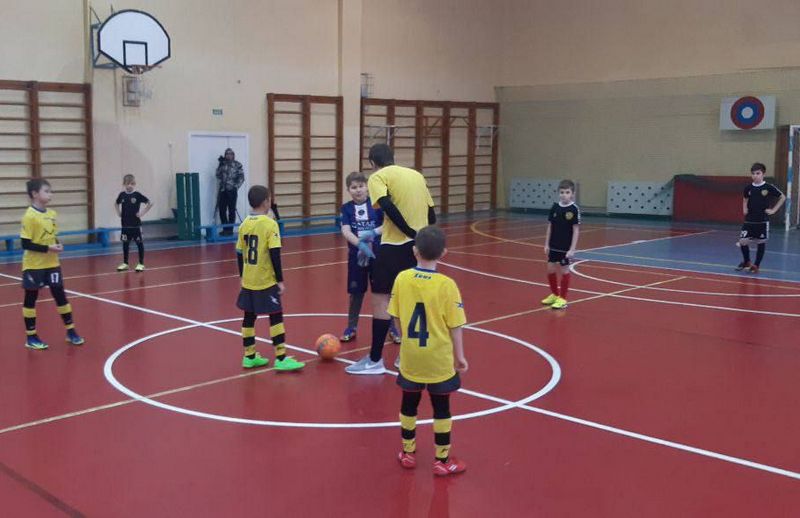
    У неділю, 15 січня, відбувся 4-ий тур футбольного турніру Winter Futsal Fest, де зіграла команда СК «Юніор» (2013/2014 р.н., тренер Віталій Щербаков).

    Юні футболісти почали рік з перемоги над командою “Відрадний 198” з рахунком 4:0.

    🥅 Голи забивали: Мацеєв Ілля, Міроян Артур, Карпець Олексій, Прокопенко Нікіта.

    Бажаємо команді успіхів, наснаги та плідної праці на футбольному майданчику!

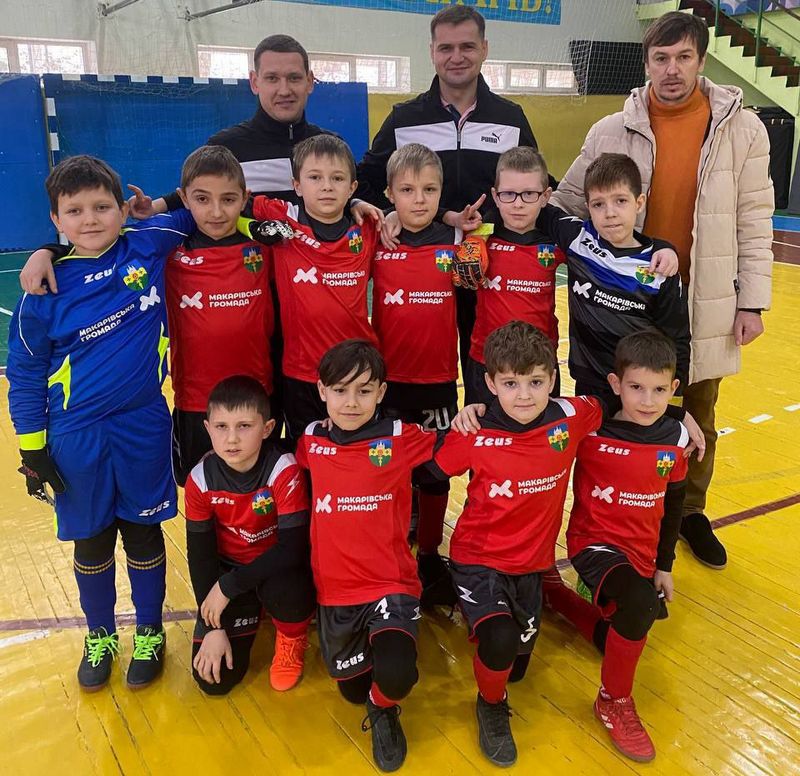
  • 14 січня наші спортсмени взяли участь у футбольному турнірі «Кубок Нескорених» у Вишгороді

    14 січня наші спортсмени взяли участь у футбольному турнірі «Кубок Нескорених» у Вишгороді

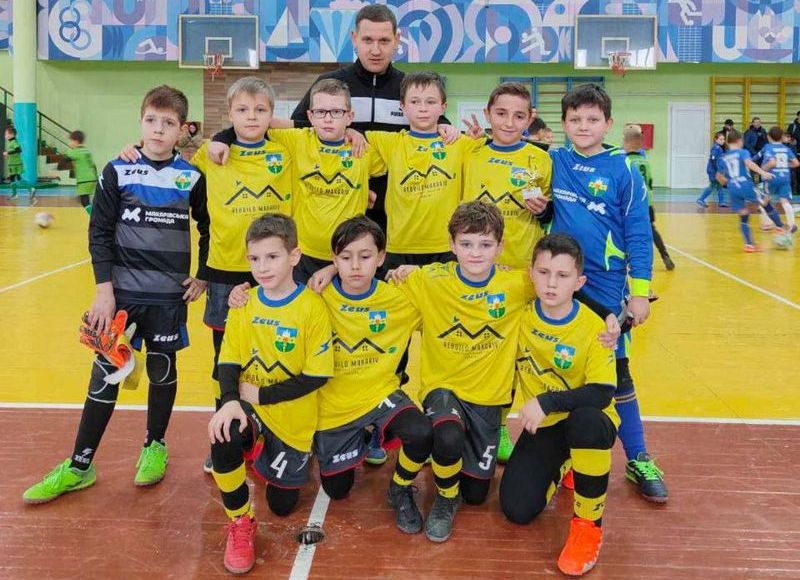
    Серед команд 2014 р.н., що брали участь – були з Вишгорода, Бородянки, Обухова та Макарова.

    🥉СК «Юніор» зайняв 3-тє місце, виборовши перемогу у Бородянки з рахунком 0:2. Голи забивали Мацеєв Ілля та Сімшаг Артур, та, на жаль, програли команді Вишгорода з рахунком 0:2.

    ☝🏻Рівні за рівнем команди демонстрували яскравий футбол, з великою кількістю небезпечних моментів, жодна з команд не хотіла поступатися.

    🏅Окрім великої порції позитиву та яскравих емоцій, всі діти отримали солодкі подарунки від організаторів турніру. Також було відзначено пам’ятними статуетками кращих гравців турніру, серед яких наш земляк Міроян Артур.