Дія

Автор: Сергій

  • Відбувся другий тур Чемпіонату Київської області з футболу

    Відбувся другий тур Чемпіонату Київської області з футболу

    ⚽️ 16 вересня відбувся другий тур Чемпіонату Київської області з футболу 2023/2024 Вища ліга.

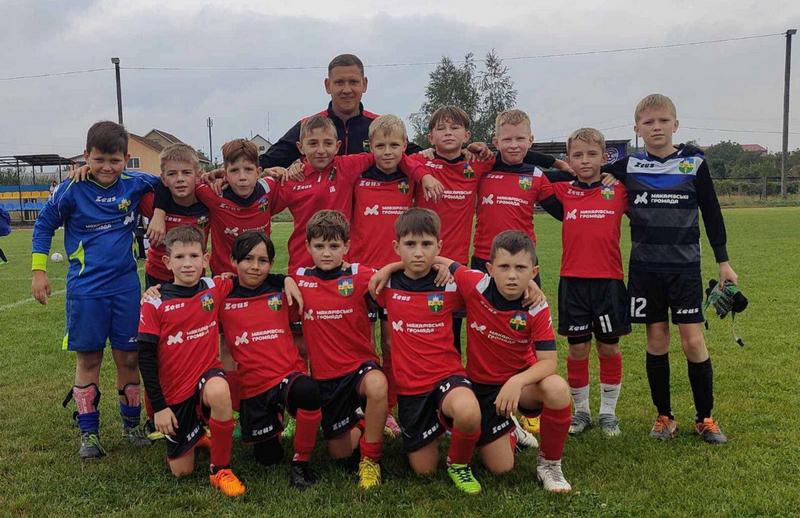
    Вихованці секції футболу ФСК «Макарівська громада» 2013/2014 р.н. показали гарні результати.

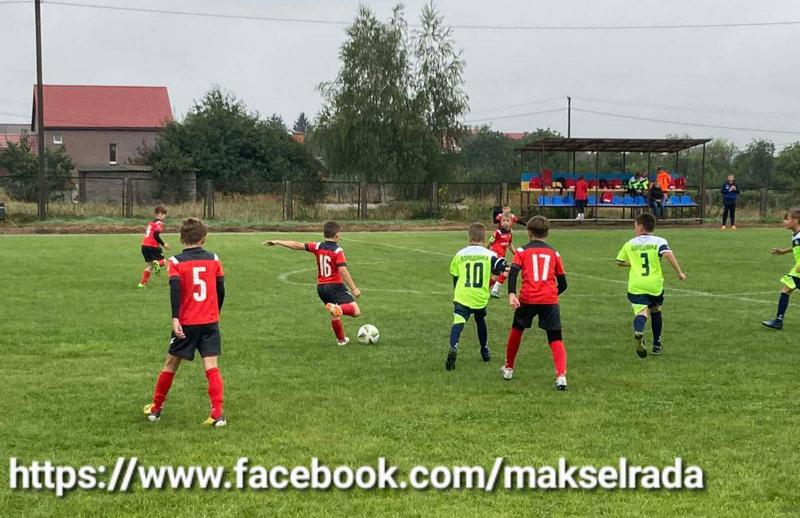
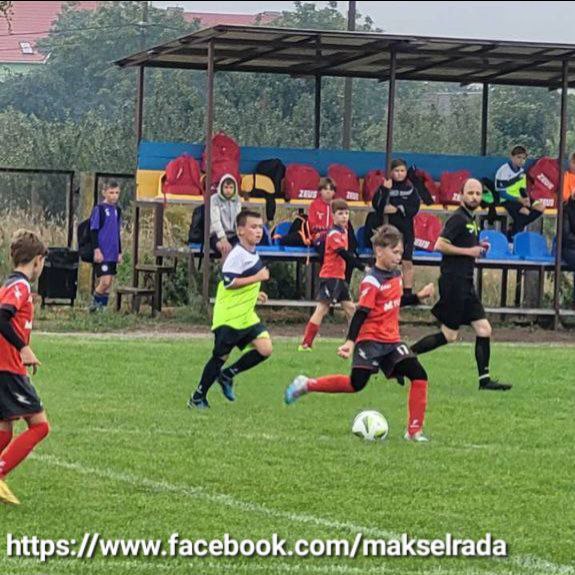
    Матч з ДЮСШ Бородянка 2 завершився перемогою наших спортсменів з рахунком 5:1.

    🥅 Голи забивали:
    Соломенко Єгор, Прокопенко Нікіта, Микитин Владислав, Мацеєв Ілля, Сімшаг Артур.

    Вітаємо команду з перемогою, віримо та вболіваємо!

  • Спілкування з платниками під час « гарячої лінії» на Макарівщині

    Спілкування з платниками під час « гарячої лінії» на Макарівщині

    На запитання платників податків відповідала начальник Макарівської ДПІ ГУ ДПС у Київській області Лілія Джига.

    Під час заходу додзвонювачі отримали інформацію, що застосування РРО чи ПРРО є обов’язковим для усіх суб’єктів господарювання, окрім спрощенців 1 групи. Також, законодавством дозволено не застосовувати РРО спрощенцям інших груп, при здійсненні роздрібної торгівлі на території села та селища товарами (крім підакцизних товарів), за умови використання книг обліку розрахункових операцій та розрахункових книжок та дотримання торгівцями інших норм, передбачених законодавством.

    Найбільше платники цікавилися розмірами штрафів за порушення вимог Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» та датою початку їх застосування.

    Також Лілія Джига проінформувала платників про діючі електронні сервіси ДПС України, зокрема Електронний кабінет. Вона розповіла, що Електронний кабінет є найбільшим популярним, захищеним, персоналізованим та безпечним електронним сервісом ДПС та максимально спрощує взаємодію платників з представниками податкової служби. За допомогою цього сервісу платники мають можливість дистанційної роботи в режимі онлайн, зокрема подати та переглянути подану звітність, перевірити стан розрахунків з бюджетом, зареєструвати програмний РРО, отримати довідку про доходи та отримати податкове повідомлення-рішення про сплату майнових податків.

    Кожному платнику податків, який звернувся на «гарячу лінію» було надано повну та вичерпну відповідь.

  • До зведеного бюджету платники Київщини спрямували більше 31 мільярда гривень

    До зведеного бюджету платники Київщини спрямували більше 31 мільярда гривень

    За вісім місяців поточного року платники пристоличного регіону спрямували до зведеного бюджету 31,7 млрд грн податків, зборів та платежів. Про це повідомила в.о. начальника ГУ ДПС у Київській області Юліана Козаченко. Зокрема, зазначається, що до Державного бюджету за період січень-серпень сплачено 13,4 млрд грн. Місцеві бюджети, у свою чергу, отримали 18,3 млрд грн. Надходження Єдиного внеску складають 12 млрд грн. “Дякуємо кожному платнику за своєчасну сплату податків, адже здатність держави задовольнити нагальні потреби Збройних та суспільства залежить від сумлінності кожного громадянина та представника бізнес спільноти. Ми сподіваємось, що тенденція до добровільності сплати податків зростатиме і у подальшому, що, у свою чергу, веде до стабільності наповнення як державного, так і місцевих бюджетів”, – підкреслила Юліана Козаченко.

  • До якого контролюючого органу необхідно звертатись ФО власникам декількох об’єктів житлової та/або нежитлової нерухомості, розміщених в різних населених пунктах, для проведення звірки даних?

    До якого контролюючого органу необхідно звертатись ФО власникам декількох об’єктів житлової та/або нежитлової нерухомості, розміщених в різних населених пунктах, для проведення звірки даних?

    Відповідно до п.п. 266.7.3 п. 266.7 ст. 266 Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями (далі – ПКУ) платники податку на нерухоме майно, відмінне від земельної ділянки, мають право звернутися з письмовою заявою до контролюючого органу за своєю податковою адресою для проведення звірки даних щодо:

    • об’єктів житлової та/або нежитлової нерухомості, в тому числі їх часток, що перебувають у власності платника податку;
    • розміру загальної площі об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності платника податку;
    • права на користування пільгою із сплати податку;
    • розміру ставки податку;
    • нарахованої суми податку.

    У разі виявлення розбіжностей між даними контролюючих органів та даними, підтвердженими платником податку на підставі оригіналів відповідних документів, зокрема, документів на право власності, контролюючий орган за податковою адресою платника податку проводить перерахунок суми податку і надсилає (вручає) йому нове податкове повідомлення-рішення. Попереднє податкове повідомлення-рішення вважається скасованим (відкликаним).

    Згідно з абзацом другим п.п. 266.7.4 п. 266.7 ст. 266 ПКУ у разі подання платником податку контролюючому органу правовстановлюючих документів на нерухоме майно, відомості про яке відсутні у базі даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, сплата податку фізичними особами здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом відомостей від органів державної реєстрації прав на нерухоме майно про перехід права власності на об’єкт оподаткування.

    Крім того, фізичні особи, з використанням кваліфікованого електронного підпису, мають можливість переглянути сформовані податкові повідомлення-рішення щодо сум нарахованих їм податкових зобов’язань з податку на нерухоме майно, відмінне від земельної ділянки, в меню «ЕК для громадян»/розділ «Загальна інформація про платника»/вкладка «Повідомлення про обов’язок сплатити суму грошового зобов’язання (ППР)» приватної частини Електронного кабінету, вхід до якого здійснюється за адресою: http://cabinet.tax.gov.ua, а також через вебпортал ДПС.

  • Який алгоритм дій у разі зміни даних, які вносяться до облікової картки ФО – платника податків (заява за ф. № 5ДР)?

    Який алгоритм дій у разі зміни даних, які вносяться до облікової картки ФО – платника податків (заява за ф. № 5ДР)?

    Головне управління ДПС у Київській області нагадує, відповідно до п. 70.7 ст. 70 Податкового кодексу України від 02 грудня 2010 року № 2755-VI та п. 1 розд. IХ Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженого наказом Міністерства фінансів України від 29.09.2017 № 822 із змінами та доповненнями (далі – Положення № 822) фізичні особи – платники податків зобов’язані подавати до контролюючих органів (далі – податкові органи) відомості про зміну даних, які вносяться до облікової картки фізичної особи – платника податків протягом місяця з дня виникнення таких змін шляхом подання заяви про внесення змін до Державного реєстру фізичних осіб – платників податків за формою № 5ДР (далі – Заява за ф. № 5ДР) (додаток 12 до Положення № 822) та документа, що посвідчує особу (після пред’явлення повертається).

    Заява може бути подана через представника за наявності документа, що посвідчує особу такого представника, та документа, що посвідчує особу довірителя, або його ксерокопії (з чітким зображенням), а також довіреності, засвідченої у нотаріальному порядку, на проведення змін до Державного реєстру фізичних осіб – платників податків (далі – ДРФО) (після пред’явлення повертається).

    Заява за ф. № 5ДР фізичною особою подається особисто або через представника до контролюючого органу за своєю податковою адресою (місцем проживання), а у разі зміни місця проживання – до контролюючого органу за новим місцем проживання або до будь-якого контролюючого органу (п. 2 розд. IХ Положення № 822).

    Для заповнення Заяви за ф. № 5ДР використовуються дані документа, що посвідчує особу, та інших документів, які підтверджують зміни таких даних (п. 3 розд. IХ Положення № 822).

    Для підтвердження інформації про задеклароване (зареєстроване) місце проживання (перебування) особа подає один з таких документів:

    • витяг з реєстру територіальної громади;
    • паспорт, виготовлений у формі книжечки;
    • тимчасове посвідчення громадянина України (п.п. 4 п. 1 розд. IІІ Положення № 822).

    Для підтвердження факту внутрішнього переміщення і взяття на облік внутрішньо переміщеної особи така особа подає довідку про взяття на облік внутрішньо переміщеної особи відповідно до Порядку оформлення і видачі довідки про взяття на облік внутрішньо переміщеної особи, затвердженого постановою Кабінету Міністрів України від 01 жовтня 2014 року № 509 «Про облік внутрішньо переміщених осіб» (п.п. 5 п. 1 розд. IІІ Положення № 822).

    При поданні Заяви за ф. № 5ДР фізична особа зобов’язана подати відповідному контролюючому органу документи (оригінали після перевірки повертаються) та їх копії за переліком, визначеним Положенням № 822 (п. 1 розд. VI Положення № 822).

    Внесення змін до ДРФО здійснюється протягом трьох робочих днів з наступного дня після дня подання фізичною особою Заяви за ф. № 5ДР (п. 4 розд. IХ Положення № 822).

    Згідно з п. 5 розд. IХ Положення № 822 у разі виявлення недостовірних даних або помилок у поданій Заяві за ф. № 5ДР фізичній особі може бути відмовлено у внесенні змін та/або видачі документа, що засвідчує реєстрацію у ДРФО.

  • Чи необхідно СГ застосовувати РРО або ПРРО, якщо товар продається покупцю на умовах післяплати із використанням служб доставки?

    Чи необхідно СГ застосовувати РРО або ПРРО, якщо товар продається покупцю на умовах післяплати із використанням служб доставки?

    Головне управління ГУ ДПС у Київській області повідомляє, що при відправці продавцями товарів будь-яким експедитором (логістичною компанією) в Україні, який не має статусу ні кур’єра, ні перевізника, не є учасником відносин купівлі-продажу, не передає право власності на товар та не бере участі в розрахунку за нього відповідно до договору про надання послуг, фіскальний касовий чек має бути сформований до відправки товару та вкладений продавцем у коробку з товаром, або надісланий покупцеві при, або до передачі його експедитору (логістичній компанії).

    При формуванні чеку має бути зазначений вид оплати в кредит або відстрочення оплати (в залежності від організаційно-правової форми платника податків) та зазначена форма оплати – безготівкова, так як відповідно до договору, який на практиці паралельно укладається з банком або небанківським фінансовим посередником, вже належні продавцю кошти, у випадку згоди покупця отримати товар, такий посередник буде перераховувати на поточний рахунок такого продавця, відповідно до суми, зазначеної в фіскальному касовому чеку, як фізичній особі підприємцю – суб’єкту господарювання, а не здійснювати переказ фізичній особі, без державної реєстрації, як суб’єкта господарювання. Додатковий фіскальний касовий чек такому фінансовому посереднику видавати не потрібно.

    Зауважимо, що експедитор не приймає від споживача післяплату за поштове відправлення у своєму відділенні, а так само як і продавець товарів отримує кошти за послуги за допомогою фінансового посередника, який по факту є третьою стороною відносин, не пов’язаних з купівлею-продажем товарів і надає аналогічні послуги як продавцю товарів, так і експедитору. Крім того, небанківський фінансовий посередник зобов’язаний видавати фіскальні касові чеки на переказ коштів, як окрему операцію, в межах своєї ліцензованої господарської діяльності та отримує за це комісійну винагороду.

    Таким чином, формування фіскального касового чека пізніше ніж відправка товару за умови використання послуг експедитора та/або логістичної компанії буде порушенням вимог низки нормативно-правових актів, зокрема, п. 2 ст. 3 Закону України від 06 липня 1995 року № 265/95 «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами та доповненнями.

    Водночас, відповідно до умов договорів, які пропонують суб’єктам господарювання кур’єри (перевізники), застосування реєстраторів розрахункових операцій (далі – РРО)/програмних РРО (далі – ПРРО) продавцем товарів не є обов’язковим, оскільки кур’єр від свого імені приймає післяплату від одержувачів відправлень та видає розрахунковий документ про її приймання безпосередньо при передачі відправлення покупцю. У такому випадку продавець зобов’язаний вкласти у посилку лише видаткову накладну (інший документ), яка буде свідчити про походження товару.

    Враховуючи викладене, доставлений через кур’єра товар не вважається проданим в кредит або з розстроченням платежу, а відповідно застосування підприємцем РРО/ПРРО не є обов’язковим, оскільки розрахунковий документ про приймання післяплати видає працівник кур’єрської служби безпосередньо при передачі відправлення покупцю, а фізична особа підприємець – суб’єкт господарювання у свою чергу зобов’язаний вкласти у посилку видаткову накладну (інший документ), яка буде свідчити про походження товару.

    Також у передбачених законодавством випадках, незалежно від використання послуг експедитора або кур’єра, продавець зобов’язаний вкласти у поштове відправлення належним чином оформлений гарантійний талон, технічний паспорт або інший документ, що його замінює, який має містити обов’язкові реквізити.

    Звертаємо увагу суб’єктів господарювання, що у правовідносинах, які виникають при продажу товарів у мережі інтернет із використанням служб доставки, такий вид розрахунків як «післяплата», «попередня оплата», «кредит», «відстрочення платежу», «розстрочення платежу» та інші, не заборонені Цивільним кодексом України від 16 січня 2003 року № 435-IV, самі по собі не є визначальними для виникнення обов’язку щодо застосування РРО.

    Коло таких обов’язків визначають виключно умови договорів на перевезення (доставку) товарів, що укладені між продавцями товарів та перевізниками/кур’єрами/експедиторами/логістичними компаніями тощо та якими визначено участь сторін договору у правовідносинах купівлі-продажу товарів.
  • До уваги мешканців громади!

    До уваги мешканців громади!

    Комплексною програмою розвитку сільського господарства та сільських територій Київської області на 2021-2023 роки «Дієвий аграрій успішна громада»(зі змінами) передбачено надання у 2023 році з обласного бюджету Київської області дотації фізичним особам за утримання корів молочного та молочно-мʼясного напряму продуктивності та територіях, де велися бойові дії Київської області.

    Отримувачами коштів обласного бюджету є фізичні особи – власники корівмолочного та молочно-мʼясного напряму продуктивності зареєстровані в Київській області на територіях, на яких велися бойові дії.

    Дотація здійснюється в обсязі до 1000 грн на 1 голову корів, яка утримувалась фізичною особою в період з 24 лютого 2022 року по 01 вересня 2023 року.

    ✍️ Конкурсна комісія розпочинає приймання заявок на участь у конкурсі та документів, що додаються до них, у день оприлюднення оголошення про умови проведення конкурсу, а закінчує 01 жовтня поточного року.

    ℹ️ Власники корів, які мають намір отримати дотацію, подають до 01 жовтня 2023 року на розгляд конкурсної комісії наступні документи:

    🔹заяву про надання дотації;
    🔹копії паспортів великої рогатої худоби, виданих у встановленому порядку;
    🔹витяг з Єдиного державного реєстру тварин станом на 24 лютого 2022 року та на 01 вересня 2023 року;
    🔹копію паспорту громадянина України;
    🔹копію реєстраційного номеру облікової картки платника податків, або паспорту громадянина України (для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті);
    🔹довідку про банківські реквізити, видану банківською установою, в якій відкрито рахунок фізичної особи.

    Форми заявки та реєстру фізичних осіб, які є власниками корів та яким нарахована дотація за утримання корів молочного та молочно-мʼясного напряму продуктивності на територіях, на яких велися бойові дії наведені за посиланням https://cutt.ly/YwrEACqE.

    📲 Довідкова інформація за номером (044) 293-39-72.

  • Показання газу для клієнтів ТОВ «Газмережі» відтепер доступні у особистому кабінеті

    Показання газу для клієнтів ТОВ «Газмережі» відтепер доступні у особистому кабінеті

    ❗️Для реєстрації (https://my.grmu.com.ua/login) використовуйте особовий рахунок, який починається з «0800».

    Доступне меню опцій:

    ✅ передача показань газового лічильника;
    ✅перегляд історії розрахунків;
    ✅дата планової повірки лічильника, а невдовзі ще й завантаження квитанції та сплата за розподіл газу з функціями Google Pay та Apple Pay.

    Київська філія «Газмережі» (https://kv.grmu.com.ua/)

  • Відбувся захід “Містечко здоров’я”

    Відбувся захід “Містечко здоров’я”

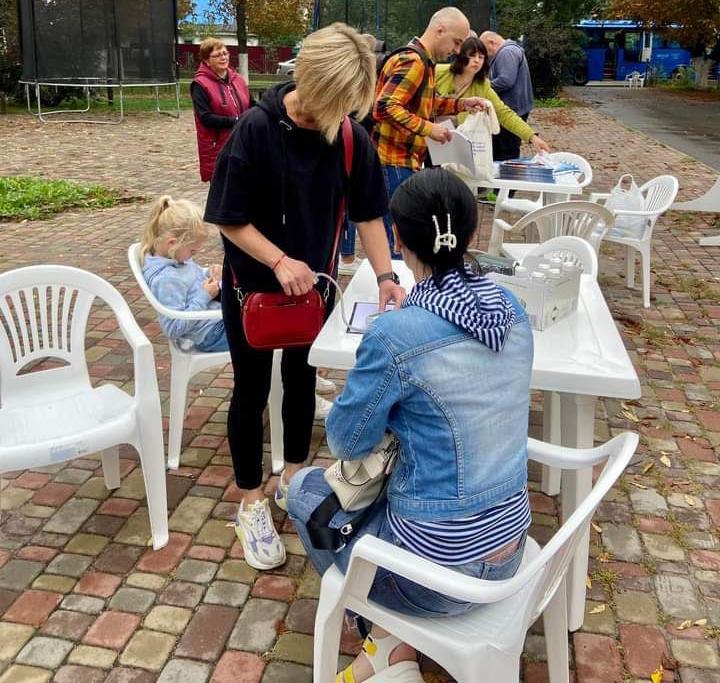
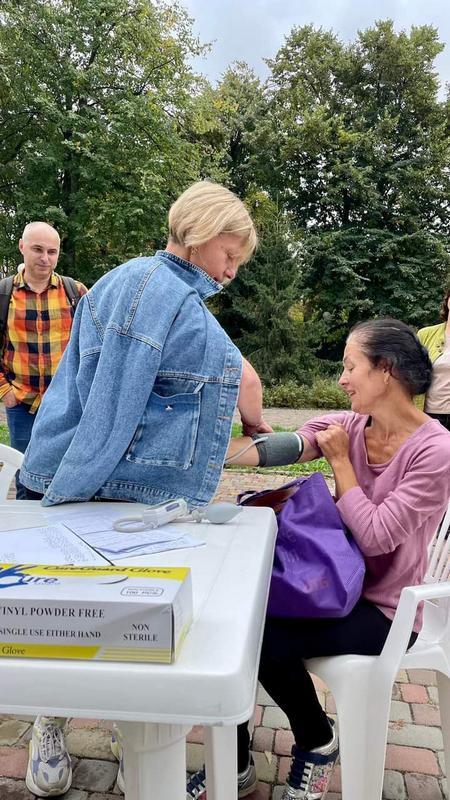
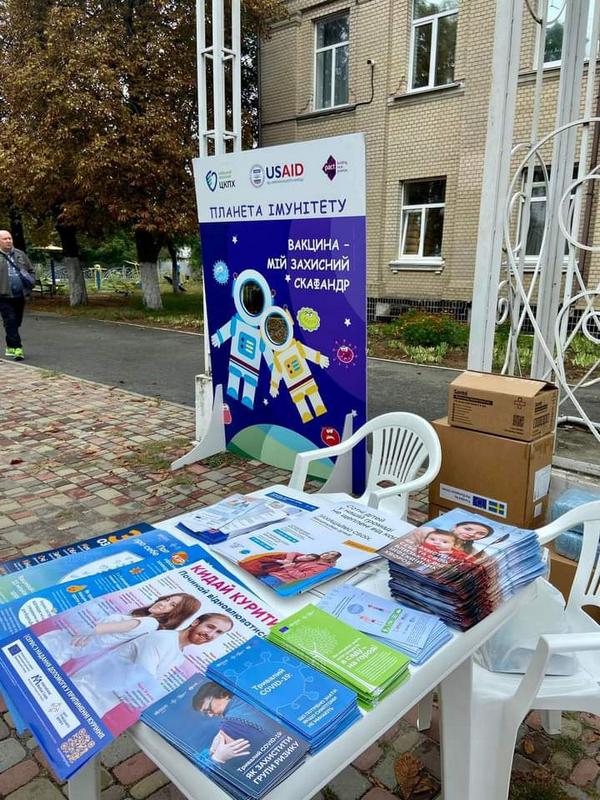
    16 вересня в Макарові відбувся захід “Містечко здоров’я” за ініціативи ДУ «Київський ОЦКПХ МОЗ» у співпраці з КНП «МАКАРІВСЬКИЙ ЦЕНТР ПМСД» МСР та Макарівською селищною радою.

    Всі охочі отримали відповіді на запитання стосовно профілактики інсульту та цукрового діабету (відмова від куріння, здорове харчування, фізична активність), вакцинації та рекомендації щодо психічного здоровʼя та інше.

    Лікарі надали бажаючим ряд медичних послуг, а саме:
    8️⃣ осіб вакцинувалися від правця, дифтерії та COVID-19;
    4️⃣2️⃣ осіби виміряли артеріальний тиски;
    3️⃣0️⃣ осіб виміряли рівень глюкози крові.

    📚Також громадяни отримали роздаткові матеріали.

  • Коротко про головні події тижня, що минув у нашій громаді:

    Коротко про головні події тижня, що минув у нашій громаді:

    ▪️ Макарівщина провела в останню путь захисників України Іллю Кущенка та Юрія Лащевського.

    🚧👷 В Макарові по вулиці Садова, 1 тривають підготовчі роботи необхідні для відновлення фундаменту та конструкцій будинку.

    🏫 Оголошено тендер на обрання підрядника на капітальний ремонт Макарівського ліцею №2.

    🏅 До Всесвітнього дня фізичної культури та спорту відзначили тренерів, спортсменів та вчителів фізичної культури Макарівської громади.

    🔹 Відверто про освіту в Макарівській громаді. Скільки часу потрібно на те, щоб повністю подолати наслідки масштабних руйнувань? Чи забезпечено доступ до середньої освіти в умовах війни у населених пунктах громади? Наскільки безпечно у закладах освіти в контексті облаштування укриттів?

    🏠 У Королівці та Калинівці Макарівської громади встановлено ще два модульних будиночки.