Дія

Автор: Сергій

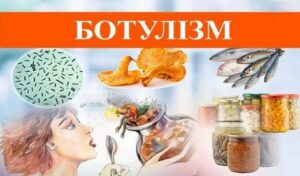
  • Ботулізм – небезпечна харчова токсикоінфекція

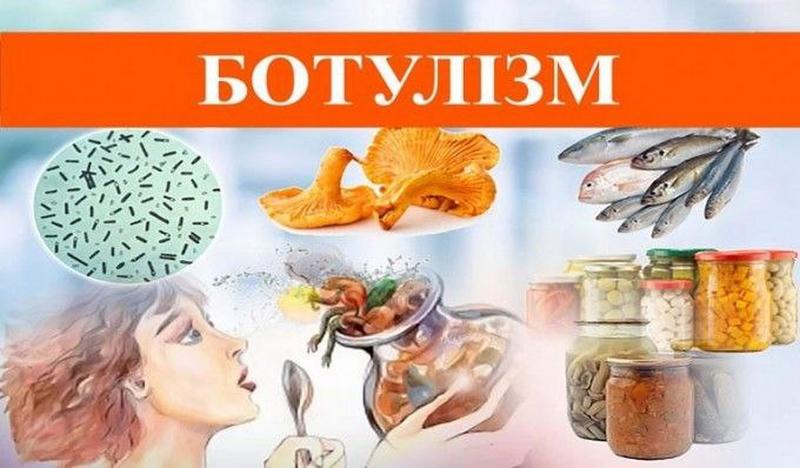
    Ботулізм – небезпечна харчова токсикоінфекція

    Щороку в Україні реєструються випадки захворювання серед населення на небезпечну і підступну хворобу – ботулізм, який у разі несвоєчасного звернення та розпочатого лікування в умовах медичного закладу може закінчитися смертю хворого.

    Що ж це за хвороба і як від неї можна вберегтись❓
    Ботулізм – це харчова токсикоінфекція, яка в першу чергу вражає центральну нервову систему людини. Хвороба починається гостро, як правило, через 3-4 години після прийому їжі.

    Початковими проявами ботулізму є:
    ▪️ головний біль;
    ▪️ сухість у роті;
    ▪️ слабкість;
    ▪️різке погіршення зору (двоїння в очах, «туман», «сітка» перед очима), косоокість, розширення зіниць.

    Характерною ознакою захворювання є відсутність лихоманки, закрепи, що не піддаються дії проносних засобів, очисної клізми. У хворого змінюється голос (стає гугнявим, осиплим) іноді зникає зовсім, стає важко ковтати, дихати, рухатись, наростає м’язова слабкість. При цьому температура тіла може залишатися нормальною.

    Викликають захворювання на ботулізм мікроорганізми клостридії, місцем постійного перебування яких є ґрунт, звідки вони потрапляють у воду, продукти харчування (овочі, гриби, рибні та м’ясні продукти), далі – в шлунок людини, тварин, птахів, риби. Захворювання на ботулізм викликає не сам збудник (клостридії), а токсин який утворюється в результаті діяльності збудника і є одним із найбільш сильнодіючих природних токсинів. Швидкість токсиноутворювання є досить значною і становить 12-24 години. Зараження дорослої людини відбувається найчастіше через шлунково-кишковий тракт.

    Особливістю збудника хвороби є те, що в одному і тому ж продукті токсин накопичується гніздами. Таким чином, споживаючи один і той же продукт, консерви з однієї і тієї ж банки, одні люди можуть захворіти, а інші – ні. Варто знати, що впродовж останніх років як чинник передавання ботулізму домінують м’ясні вироби, риба і рибопродукти, далі-гриби і інші продукти харчування.

    ❗️Щоб уберегти себе і свою родину від ботулізму треба пам’ятати і суворо дотримуватись правил приготування консервованих продуктів в домашніх умовах. А це, перш за все, використовувати доброякісні овочі, фрукти, гриби, м’ясо, рибу та інші, які необхідно ретельно промити у великій кількості проточної води, попередньо очистивши від залишків ґрунту. Важливо використовувати рекомендовані за рецептурою концентрації солі, кислоти, цукру, які перешкоджають накопиченню токсину в консервованій продукції. Рибу, м’ясо необхідно консервувати лише в герметично закритих банках в автоклаві при певній температурі та тиску. При консервуванні грибів обов’язково використовувати кислоту в потрібній концентрації.

    Зберігати консервовані дома продукти необхідно в умовах холоду. Остерігайтесь купувати на стихійних ринках і споживати консерви, гриби, солену, копчену і в’ялену рибу, виготовлені в домашніх умовах. Не купуйте в магазинах консервовані продукти із роздутою кришкою.

    Будьте уважні до свого здоров’я та здоров’я рідних, особливо дітей.

    Щоб попередити ботулізм та запобігти кишковим захворюванням і харчовим отруєнням слід вживати свіже приготовлені, добре термічно оброблені продукти.

    ❗️У разі виникнення ознак харчового отруєння не займайтесь самолікуванням, а терміново звертайтесь до лікаря, адже своєчасно розпочате лікування збереже ваше здоров’я і життя.

    Заступник начальника відділу державного
    нагляду за дотриманням санітарного законодавства
    Бучанського районного управління
    Головного управління Держпродспоживслужби
    у Київській області Демченко Таїсія Павлівна

  • БФ «Ліга Допомоги» встановили ювілейний 40-й модульний будиночок

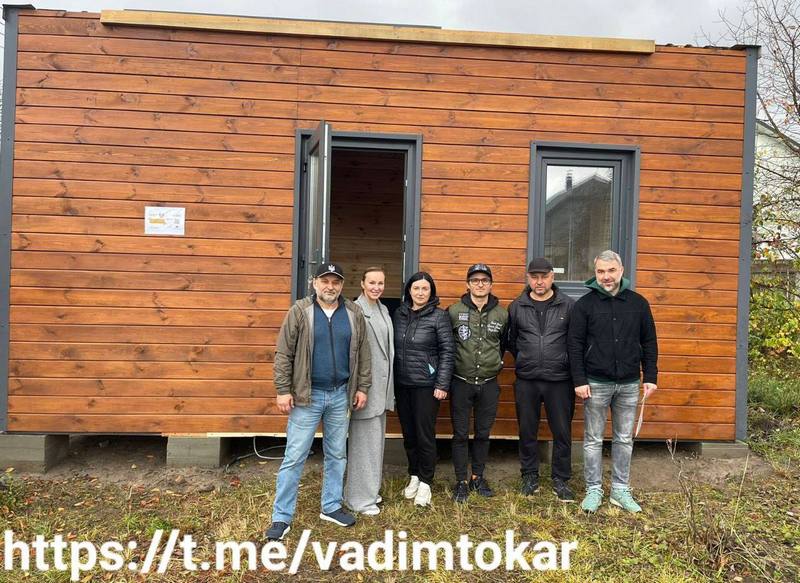
    БФ «Ліга Допомоги» встановили ювілейний 40-й модульний будиночок

    Від початку повномасштабного вторгнення на допомогу нашій громаді прийшла не лише держава, закордонні партнери та волонтери, а й наші українські благодійні фонди.

    ✨Блискучим прикладом такої допомоги є встановлення модульних будиночків для мешканців громади, що втратили житло.

    БФ «Ліга Допомоги», за фінансової підтримки компанії KFC Україна, встановили ювілейний 40-й модульний будиночок для сім’ї з Макарова.

    🤝👏🏻Щиро дякуємо благодійникам за співпрацю та таку вкрай необхідну допомогу для наших жителів.

  • Продовжуємо активно співпрацювати з нашими партнерами

    Продовжуємо активно співпрацювати з нашими партнерами

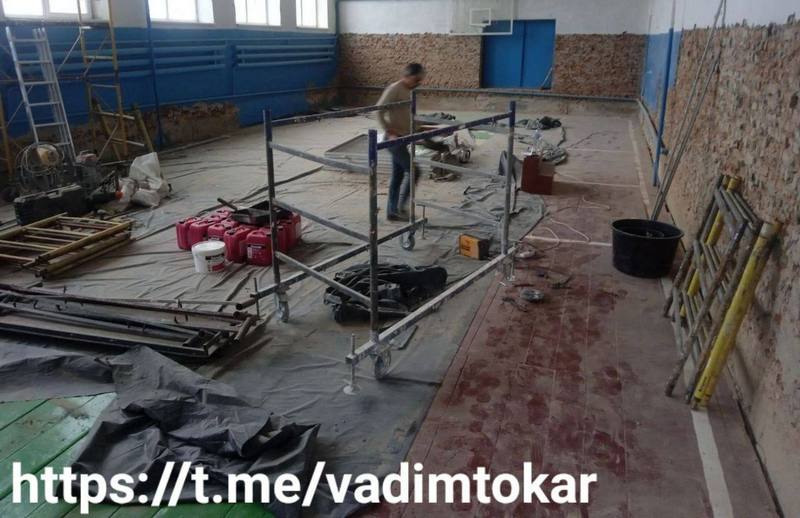
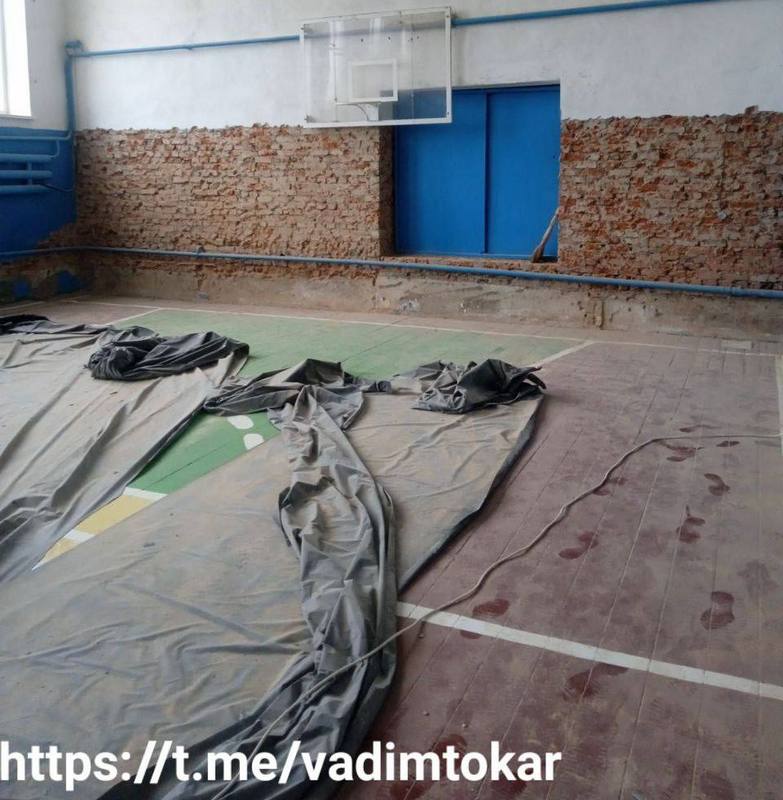
    🛠 В рамках укладеного меморандуму відділом освіти, молоді, фізичної культури і спорту Макарівської селищної ради з Норвезькою радою у справах біженців в Україні (NRC) розпочалися ремонтні роботи спортивного залу Наливайківської гімназії.

    Також умовами договору передбачено поточний ремонт покрівлі даного закладу та облаштування туалетних кімнат відповідно до вимог інклюзії.

    ☝️Зазначу, що гуманітарна організація вже не вперше допомагає нашій громаді та її мешканцям: благодійники взяли на себе відновлення житла, надали індивідуальну допомогу найбільш уразливим жителям та юридичну допомогу і консультування.

    🤝 Дякую благодійникам за допомогу нашій громаді.

  • Рішення 27-ї сесії (27.10.2023)

    Рішення селищної ради від 27.10.2023 №647-27-VIII «Про затвердження на посади заступників Макарівського селищного голови»

    Рішення селищної ради від 27.10.2023 №648-27-VIII «Про внесення змін до складу виконавчого комітету Макарівської селищної ради восьмого скликання»

    Рішення селищної ради від 27.10.2023 №649-27-VIII «Про безоплатне прийняття у комунальну власність Макарівської селищної територіальної громади благодійної (гуманітарної) допомоги»

    Рішення селищної ради від 27.10.2023 №650-27-VIII «Про надання згоди на передачу майна комунальної власності Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №651-27-VIII «Про внесення змін до Переліків першого та другого типу об’єктів оренди комунальної власності Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №652-27-VIII «Про надання дозволів на списання комунального майна»

    Рішення селищної ради від 27.10.2023 №653-27-VIII «Про безоплатне прийняття індивідуально визначеного майна зі спільної власності територіальних громад сіл, селищ, міст Київської області у комунальну власність Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №654-27-VIII «Про затвердження акту приймання-передачі об’єктів житлового фонду державної власності»

    Рішення селищної ради від 27.10.2023 №655-27-VIII «Про внесення змін до переліку адміністративних послуг, які надаються Центром надання адміністративних послуг Макарівської селищної ради»

    Рішення селищної ради від 27.10.2023 №656-27-VIII «Про розширення та затвердження переліку соціальних послуг, умов та порядку їх надання, внесення змін та затвердження Положення про Макарівський територіальний центр соціального обслуговування (надання соціальних послуг) Макарівської селищної ради у новій редакції»

    Рішення селищної ради від 27.10.2023 №657-27-VIII «Про внесення змін до Програми захисту населення і територій від надзвичайних ситуацій техногенного та природного характеру, забезпечення пожежної та техногенної безпеки на території Макарівської селищної територіальної громади на 2022-2024 роки»

    Рішення селищної ради від 27.10.2023 №658-27-VIII «Про внесення змін до Програми підвищення якості надання житлово-комунальних послуг населенню, яке проживає на території Макарівської селищної територіальної громади на 2022-2024 роки»

    Рішення селищної ради від 27.10.2023 №659-27-VIII «Про внесення змін до Програми розвитку, підтримки комунальних закладів охорони здоров’я та надання медичних послуг понад обсяг, передбачений програмою державних гарантій медичного обслуговування населення, сіл та селищ Макарівської селищної територіальної громади на 2022-2024 роки»

    Рішення селищної ради від 27.10.2023 №660-27-VIII «Про затвердження структури і граничної чисельності працівників окремих комунальних закладів дошкільної та загальної середньої освіти Макарівської селищної ради»

    Рішення селищної ради від 27.10.2023 №661-27-VIII «Про затвердження структури, граничної чисельності та скорочення чисельності та штату працівників Андріївської гімназії Макарівської селищної ради Бучанського району Київської області»

    Рішення селищної ради від 27.10.2023 №662-27-VIII «Про затвердження звіту про використання коштів резервного фонду бюджету Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №663-27-VIII «Про затвердження звіту про виконання бюджету Макарівської селищної територіальної громади за 9 місяців 2023 року»

    Рішення селищної ради від 27.10.2023 №664-27-VIII «Про внесення змін до рішення Макарівської селищної ради від 22.12.2022 № 490-20-VIII «Про бюджет Макарівської селищної територіальної громади на 2023 рік»

    Рішення селищної ради від 27.10.2023 №665-27-VIII «Про затвердження технічної документації із землеустрою щодо встановлення (відновлення) меж земельних ділянок в натурі (на місцевості)»

    Рішення селищної ради від 27.10.2023 №666-27-VIII «Про надання дозволів на розроблення технічної документації із землеустрою щодо встановлення (відновлення) меж земельних ділянок власникам земельних часток (паїв)»

    Рішення селищної ради від 27.10.2023 №667-27-VIII «Про надання дозволів на розроблення технічної документації із землеустрою щодо інвентаризації земель невитребуваних земельних часток (паїв) Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №668-27-VIII «Про затвердження технічної документації із землеустрою щодо проведення інвентаризації земель комунальної власності Макарівської селищної ради»

    Рішення селищної ради від 27.10.2023 №669-27-VIII «Про затвердження проектів землеустрою щодо зміни цільового призначення земельних ділянок»

    Рішення селищної ради від 27.10.2023 №670-27-VIII «Про виділення земельних ділянок в натурі (на місцевості) власникам земельних часток (паїв) для ведення товарного сільськогосподарського виробництва, для ведення особистого селянського господарства на території Макарівської селищної територіальної громади»

    Рішення селищної ради від 27.10.2023 №671-27-VIII «Про затвердження проектів землеустрою щодо передачі в користування земельних ділянок на умовах оренди»

    Рішення селищної ради від 27.10.2023 №672-27-VIII «Про передачу земельних ділянок в оренду»

    Рішення селищної ради від 27.10.2023 №673-27-VIII «Про надання дозволів на розроблення проектів землеустрою щодо відведення земельних ділянок в постійне користування»

    Рішення селищної ради від 27.10.2023 №674-27-VIII «Про передачу земельної ділянки в постійне користування»

    Рішення селищної ради від 27.10.2023 №675-27-VIII «Про вилучення земельної ділянки з користування»

    Рішення селищної ради від 27.10.2023 №676-27-VIII «Про розірвання договорів оренди земельних ділянок»

    Рішення селищної ради від 27.10.2023 №677-27-VIII «Про надання дозволу на проведення експертної грошової оцінки земельної ділянки несільськогосподарського призначення»

    Рішення селищної ради від 27.10.2023 №678-27-VIII «Про внесення змін до рішень селищної ради»

    Рішення селищної ради від 27.10.2023 №679-27-VIII «Про надання згоди на укладення договору суперфіцію»

    Рішення селищної ради від 27.10.2023 №680-27-VIII «Про надання дозволів на розроблення детальних планів територій»

    Рішення селищної ради від 27.10.2023 №681-27-VIII «Про затвердження детальних планів територій»

  • Чергова зустріч на Макарівщині щодо новацій у застосуванні РРО/ПРРО та оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Чергова зустріч на Макарівщині щодо новацій у застосуванні РРО/ПРРО та оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Днями начальник Макарівської ДПІ ГУ ДПС у Київській області Лілія Джига провела чергову зустріч з фізичними особами – підприємцями та волонтерами щодо використання реєстраторів розрахункових операцій та програмних РРО та оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам.

    Під час спілкування з платниками, посадовець звернула увагу, що на сьогодні, у зв’язку із прийняттям Закону України від 30 червня 2023 року № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» (далі – Закон № 3219) відновлено відповідальність за порушення порядку здійснення розрахунків за товари (послуги). А тому фізичні особи-підприємці (крім платників єдиного податку першої групи) при здійснені розрахунків за товари (послуги) зобов’язані застосовувати РРО або програмні РРО на загальних підставах.

    Також Лілія Джига розповіла присутнім про оподаткування благодійної допомоги, яка надається благодійниками – резидентам, а також оподаткування благодійної допомоги, наданої міжнародними благодійними організаціями (їх філіями та представництвами).

    Наприкінці зустрічі було надано вичерпні відповіді на всі поставлені запитання.

  • Щодо оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Щодо оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Головне управління ДПС у Київській області інформує, що відповідно до п. 2 частини першої ст. 1 Закону України від 05.07.2012 № 5073-VI «Про благодійну діяльність та благодійні організації» (далі – Закон №5073) благодійна діяльність – це добровільна особиста та/або майнова допомога для досягнення визначених Законом № 5073 цілей, що не передбачає одержання благодійником прибутку, а також сплати будь-якої винагороди або компенсації благодійнику від імені або за дорученням бенефіціара.

    Благодійник – це дієздатна фізична особа або юридична особа приватного права (у тому числі благодійна організація), яка добровільно здійснює один чи декілька видів благодійної діяльності – п. 5 частини першої ст. 1 Закону № 5073.

    Внутрішньо переміщеною особою є громадянин України, іноземець або особа без громадянства, яка перебуває на території України на законних підставах та має право на постійне проживання в Україні, яку змусили залишити або покинути своє місце проживання у результаті або з метою уникнення негативних наслідків збройного конфлікту, тимчасової окупації, повсюдних проявів насильства, порушень прав людини та надзвичайних ситуацій природного чи техногенного характеру.

    Відповідно до п.п.163.1.1 п.163.1 ст.163 Податкового кодексу України (далі – ПКУ) об’єктом оподаткування резидента є загальний місячний (річний) оподатковуваний дохід. Перелік доходів, які не включаються до загального місячного (річного) оподатковуваного доходу визначено ст.165 ПКУ.

    Відповідно до п.п. 165.1.54 п. 165.1 ст. 165 ПКУ, до загального місячного (річного) оподатковуваного доходу платника податків не включається сума (вартість) благодійної допомоги, виплаченої (наданої) благодійниками, у тому числі благодійниками – фізичними особами, які внесені до Реєстру волонтерів антитерористичної операції та/або здійснення заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії російської федерації, в порядку, визначеному Законом № 5073 або у порядку, визначеному Законом №5073, на користь, зокрема:

    • ФО, які мешкають (мешкали) на території населених пунктів, де проводиться (проводилася) антитерористична операція, та/або вимушено покинули місце проживання у зв’язку з проведенням антитерористичної операції в таких населених пунктах (абзац четвертий п.п. «а» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ);
    • ФО, які мешкали на території Автономної Республіки Крим та вимушено покинули місце проживання у зв’язку з тимчасовою окупацією території України, визначеної Законом України «Про забезпечення прав і свобод громадян та правовий режим на тимчасово окупованій території України» (абзац п’ятий п.п. «а» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ);
    • ФО, які мешкають (мешкали) на території населених пунктів, в яких проводяться (проводилися) бойові дії, та/або які вимушено покинули місце проживання у зв’язку з проведенням бойових дій у таких населених пунктах (абзац четвертий п.п. «в» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ).

    Відповідно до п.п. «в» п.п. 170.7.2 п. 170.7 ст. 170 ПКУ не включається до оподатковуваного доходу цільова або нецільова благодійна допомога, що надається платнику податку, який постраждав внаслідок збройної агресії російської федерації у період дії правового режиму воєнного, надзвичайного стану.

    Благодійна допомога, що надається на зазначені цілі, повинна розподілятися через державний чи місцевий бюджет або через банківські рахунки благодійних організацій, Товариства Червоного Хреста України, внесених до Реєстру неприбуткових організацій та установ.

    Порядок підтвердження статусу осіб, які постраждали внаслідок збройної агресії російської федерації проти України у період дії правового режиму воєнного, надзвичайного стану, з метою не включення до оподатковуваного доходу фізичних осіб – платників податку доходів, отриманих у вигляді цільової або нецільової благодійної допомоги, визначається Кабінетом Міністрів України (далі – КМУ).

    Тимчасово, починаючи з дати введення в Україні воєнного стану до його припинення або скасування положення п.п. «в» п.п. 170.7.2 п. 170.7 ст. 170 ПКУ застосовуються з урахуванням такої особливості: до прийняття КМУ порядку підтвердження статусу осіб, які постраждали внаслідок збройної агресії російської федерації проти України у період дії правового режиму воєнного, надзвичайного стану, з метою не включення до оподатковуваного доходу фізичних осіб – платників податку доходів, отриманих у вигляді цільової або нецільової благодійної допомоги, статус таких осіб визначається самостійно надавачами цільової або нецільової благодійної допомоги (п. 26 підрозд. 1 розд. ХХ «Перехідні положення» ПКУ).

    Підпунктом 170.7.8 п.170.7 ст.170 ПКУ визначено, що не включається до оподатковуваного доходу благодійна допомога, що надається згідно з п.п. 165.1.54 п. 165.1 ст. 165 ПКУ:
    а) у будь-якій сумі (вартості), що надається, зокрема:
    платникам податку, визначеним, абзацами третім – п’ятим п.п. «а», абзацами третім і четвертим п.п. «в» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ, як допомога на лікування та медичне обслуговування (обстеження, діагностику), у тому числі – для оплати (компенсації) вартості лікарських засобів, донорських компонентів, виробів медичного призначення, технічних та інших засобів реабілітації, платних послуг з лікування, забезпечення виробами медичного призначення, технічними та іншими засобами реабілітації, послуг медичної реабілітації, санаторно- курортного оздоровлення;
    б) у сумі, що сукупно протягом звітного (податкового) року не перевищує 500 розмірів мінімальної заробітної плати, встановленої законом на 01 січня звітного (податкового) року, – на відновлення втраченого майна, на житлові, соціальні і побутові потреби та на інші потреби згідно з переліком, що визначається КМУ, що виникли у платників податку, визначених п.п. 165.1.54 п. 165.1 ст. 165 ПКУ. Якщо загальна сума отриманої благодійної допомоги протягом звітного (податкового) року перевищує зазначений граничний розмір, то сума перевищення над таким розміром оподатковується за ставкою, встановленою п. 167.1 ст. 167 ПКУ, і платник податку зобов’язаний подати річну податкову декларацію про майновий стан і доходи із зазначенням сум благодійної допомоги.

    Постановою КМУ від 26.11.2014 №653 затверджено перелік потреб, сума благодійної допомоги для задоволення яких не включається до оподатковуваного доходу платників податку на доходи фізичних осіб.

    Тимчасово, починаючи з дати введення в Україні воєнного стану до його припинення або скасування положення абзацу четвертого п.п. «в» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ застосовуються з урахуванням такого: до визначення в установленому КМУ порядку Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, статус фізичних осіб – платників податку, які отримують благодійну допомогу, виплачену (надану) благодійниками, у тому числі благодійниками – фізичними особами (далі – Перелік територій), у порядку, визначеному Законом № 5073, визначається самостійно надавачами благодійної допомоги – п. 25 підрозд. 1 розд. ХХ «Перехідні положення» ПКУ.

    Перелік територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, затверджено наказом Міністерства з питань реінтеграції тимчасово окупованих територій України від 22.12.2022 № 309 зі змінами.

    Враховуючи викладене, якщо дохід у вигляді благодійної допомоги, виплачується (надається) благодійниками, у тому числі благодійниками – фізичними особами, які внесені до Реєстру волонтерів антитерористичної операції та/або здійснення заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії російської федерації, в порядку, визначеному Законом № 5073, або у порядку, визначеному Законом № 5073, на користь фізичних осіб, які зазначені у абзацах четвертому та п’ятому п.п. «а», абзаці четвертому п.п. «в» п.п. 165.1.54 п. 165.1 ст. 165 ПКУ, то сума такої допомоги не включається до загального місячного (річного) оподатковуваного доходу платника податків, за умов дотримання вимог, визначених п.п. 170.7.8 п. 170.7 ст. 170 ПКУ та пп. 25 і 26 підрозд. 1 розд. ХХ «Перехідні положення» ПКУ.
  • Щодо оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Щодо оподаткування благодійної допомоги, виплаченої благодійниками – резидентами внутрішньо переміщеним особам

    Головне управління ДПС у Київській області інформує, що до загального місячного (річного) оподатковуваного доходу платників податків – внутрішньо переміщених осіб не включається дохід у вигляді благодійної допомоги, виплаченої (наданої) благодійниками, у тому числі благодійниками – фізичними особами, внесеними до Реєстру волонтерів антитерористичної операції та/або здійснення заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії російської федерації, в порядку, визначеному Законом України «Про благодійну діяльність та благодійні організації» (далі – Закон), або у порядку, визначеному Законом, на користь фізичних осіб, які зазначені у абзацах четвертому та п’ятому п.п. «а», абзаці четвертому п.п. «в» п.п. 165.1.54 п. 165.1 ст. 165 Податкового кодексу України (далі – ПКУ), та за умов дотримання вимог, визначених п.п. 170.7.8 п. 170.7 ст. 170 ПКУ та пп. 25 і 26 підрозд. 1 розд. ХХ «Перехідні положення» ПКУ.
  • Фізичні особи мають право письмово або в електронній формі звернутися до контролюючого органу за місцем реєстрації або за місцем знаходження земельних ділянок для проведення звірки даних

    Фізичні особи мають право письмово або в електронній формі звернутися до контролюючого органу за місцем реєстрації або за місцем знаходження земельних ділянок для проведення звірки даних

    Головне управління ДПС у Київській області нагадує, що згідно з абз.7-12 п. 286.5 ст.286 ПКУ платники плати за землю мають право письмово або в електронній формі засобами електронного зв’язку звернутися до контролюючого органу за своїм місцем реєстрації або за місцем знаходження земельних ділянок, у тому числі право на яку фізична особа має як власник земельної частки (паю), для проведення звірки даних щодо:

    • розміру площ та кількості земельних ділянок, земельних часток (паїв), що перебувають у власності та/або користуванні платника податку;
    • права на користування пільгою зі сплати податку з урахуванням положень п.п. 281.4 і 281.5 ст. 281 ПКУ;
    • розміру ставки земельного податку;
    • нарахованої суми плати за землю.

    У разі виявлення розбіжностей між даними контролюючих органів та даними, підтвердженими платником плати за землю на підставі оригіналів відповідних документів або належним чином засвідчених копій таких документів (докумен-тів на право власності, користування пільгою, а також у разі зміни розміру ставки плати за землю), контролюючий орган, до якого звернувся платник плати за землю, проводить протягом 10-ти робочих днів перерахунок суми податку та надсилає (вручає) йому нове податкове повідомлення-рішення (далі – ППР) разом з детальним розрахунком суми податку. Попереднє ППР вважається скасованим (відкликаним).

    Платник податків, який має у власності декілька земельних ділянок або право на декілька земельних часток (паїв), щодо яких необхідно провести звірку даних, для її проведення має право звернутися до контролюючого органу за своїм місцем реєстрації у контролюючих органах або за місцем знаходження будь-якої з таких земельних ділянок, у тому числі право на яку фізична особа має як власник земельної частки (паю) – абзац шостий п. 286.5 ст. 286 ПКУ.

    Фізичні особи, з використанням кваліфікованого електронного підпису, мають можливість переглянути сформовані ППР щодо сум нарахованих їм податкових зобов’язань з плати за землю, в меню «ЕК для громадян» приватної частини Електронного кабінету, вхід до якого здійснюється за адресою: http://cabinet.tax.gov.ua, а також через офіційний вебпортал ДПС.

  • Реквізити розрахункового документа (фіскального касового чека) для чеків, створених РРО та ПРРО

    Реквізити розрахункового документа (фіскального касового чека) для чеків, створених РРО та ПРРО

    Головне управління ДПС у Київській області нагадує, що п.п.1 та 2 ст.3 Закону України №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» встановлено, що суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі при продажу товарів/послуг зобов’язані проводити розрахункові операції на повну суму покупки через зареєстровані, опломбовані у встановленому порядку та переведені у фіскальний режим роботи РРО/ПРРО та надавати особам, які отримують або повертають товари/послуги при отриманні товарів/послуг в обов’язковому порядку розрахунковий документ встановленої форми та змісту на повну суму проведеної операції, створений в паперовій та/або електронній формі.

    Форму та зміст розрахункових документів встановлено Положенням про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженим наказом Міністерства фінансів України 21.01.2016 №13 , вимоги якого поширюються на розрахункові документи, створені РРО та ПРРО, крім розрахункових проїзних та перевізних документів на залізничному (крім приміського) й авіаційному транспорті, квитків на міські та приміські автомобільні маршрути, міський електротранспорт, білетів державних лотерей, квитанцій на послуги поштового зв’язку.

    Основні реквізити розрахункового документу (фіскального касового чека), що визначені Положенням №13, однакові для чеків, створених РРО та ПРРО.

    При цьому відмінності щодо реквізитів, які не повинен містити чек ПРРО, наприклад заводський номер РРО, чи про відмітку режиму роботи онлайн/офлайн, яку не повинен містити чек РРО, зазначені у п. 2 розд. ІІ Положення №13 та у примітці до форми чеку (додаток 1 до Положення №13).

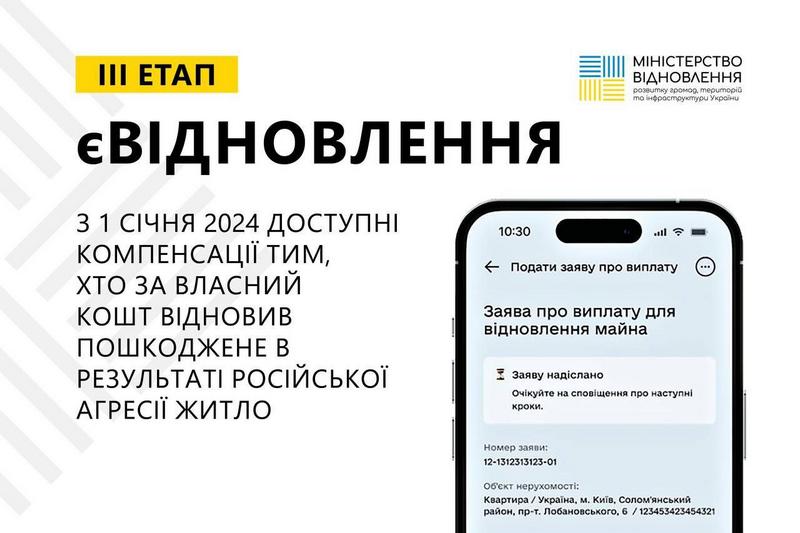
  • Президент Володимир Зеленський підписав Закон України, який дозволяє здійснювати виплати компенсацій тим, хто за власний кошт відновив пошкоджене в результаті російської агресії житло

    Президент Володимир Зеленський підписав Закон України, який дозволяє здійснювати виплати компенсацій тим, хто за власний кошт відновив пошкоджене в результаті російської агресії житло

    Це третій етап комплексної програми відновлення житла, який розпочнеться з 1 січня 2024 року.

    📲 Заявки подаються через Дію. Жодних чеків, розписок, фото- відеофіксацій чи інших доказів не потрібно. За бажанням їх можна додатково надати комісії, але це не є обовʼязковими або визначальними у прийнятті рішення про компенсацію.

    ℹ️ Нагадуємо, що виплати першого етапу – ремонти пошкодженого житла вартістю до 200 тисяч гривень – стартували в червні цього року. Другий етап передбачає компенсацію за знищене житло. Йдеться про купівлю нового житла.