Дія

Автор: Сергій

  • Збільшено компенсації роботодавцям за працевлаштування ВПО

    Збільшено компенсації роботодавцям за працевлаштування ВПО

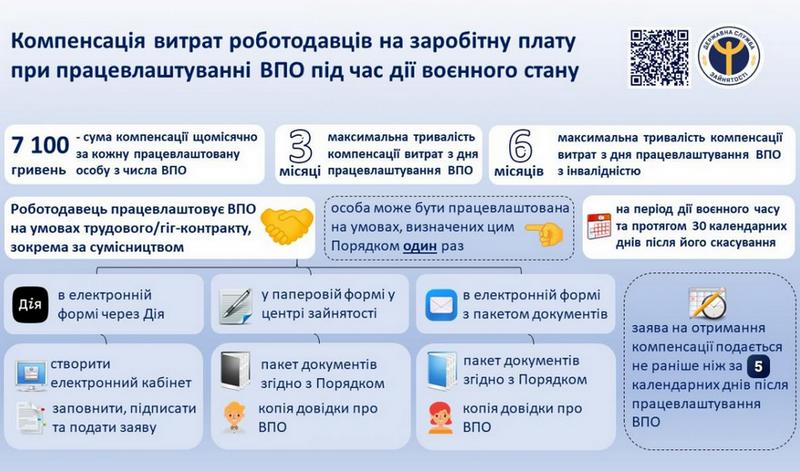
    Внесено зміни до Порядку надання роботодавцю компенсації витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій під час воєнного стану в Україні (постанова КМУ від 27 грудня 2023 року № 1390 “Про внесення змін до деяких постанов Кабінету Міністрів України щодо врегулювання окремих питань зайнятості населення”).

    Зокрема, збільшено строки надання та розміри компенсації роботодавцям витрат на оплату праці за працевлаштування внутрішньо переміщених осіб та внутрішньо переміщених осіб з інвалідністю.

    Отож, загальну тривалість надання компенсації збільшено:

    • до 3 місяців – за працевлаштування ВПО;
    • до 6 місяців – за працевлаштування ВПО з числа осіб з інвалідністю.

    Розмір компенсації залежить від розміру мінімальної заробітної плати, яка з 1 січня 2024 року зросла до 7100 грн, а з 1 квітня 2024 року становитиме 8 000 грн.

    Таким чином з 2024 року роботодавець отримав право на компенсацію:

    • до 24 тис. грн – за кожну працевлаштовану внутрішньо переміщену особу;
    • до 48 тис. грн – за кожну працевлаштовану внутрішньо переміщену особу з інвалідністю.

    Київський обласний центр зайнятості продовжує розгляд заяв від роботодавців на отримання компенсації витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій під час воєнного стану в Україні відповідно до Постанови КМУ від 20.03.2022 № 331 «Про затвердження Порядку надання роботодавцю компенсації витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій під час воєнного стану в Україні» (https://is.gd/GFI0vj).

    Докладніше: http://surl.li/bthud

    Звертайтесь до підрозділу служби зайнятості, який найбільш зручний для відвідування.
    Контакти центрів зайнятості Київської області тут: http://surl.li/clyqi

    Отримати відповіді на питання щодо зайнятості можливо і за допомогою телеграм каналу підтримки Київського обласного центру зайнятості: https://t.me/fnLlSCkuIls1ZjVi
    та на фейсбук-сторінці: https://www.facebook.com/kyivobl

  • Увага! У Макарівській громаді оголошено відбір кандидатів на посаду помічника ветерана!!!

    Увага! У Макарівській громаді оголошено відбір кандидатів на посаду помічника ветерана!!!

    За ініціативи Мінветеранів у складі територіальних громад запроваджується інститут помічника ветерана в системі переходу від військової служби до цивільного життя.

    Хто такий помічник ветерана, яка його місія

    Помічник ветерана – фахівець в громаді, який здійснює індивідуальний супровід ветеранів та сприяє ветеранам у реалізації їх можливостей, прав, гарантій, пільг. Його головним завданням є всебічна допомога і сприяння Захисникам та Захисницям у повноцінній адаптації до мирного життя.

    Які послуги надає помічник ветерана?

     консультації з питань працевлаштування, навчання, соціального захисту та реабілітації, покращення стану здоров’я;
     супровід у реалізації гарантій, пільг, прав, отримання послуг;
     допомога з пошуком програм підвищення кваліфікації, опанування нових навчальних програм, перепрофілювання;
     посередництво у взаємодії ветерана з органами влади;
     надання допомоги в оформленні документів, поданні заяв, підготовці документів;
     допомога в переїзді, у пошуку житла;
     консультування щодо отримання психологічних послуг, зокрема з питань оформлення документів для отримання таких послуг;
     інформування про наявні в державі та громаді програми підтримки ветеранів.

    Послуги надаються на безоплатній основі.

    Хто може звертатись до помічника?

     ветерани війни, особи, які мають особливі заслуги перед Батьківщиною;
     члени сімей ветеранів війни та осіб, які мають особливі заслуги перед Батьківщиною;
     члени сімей загиблих (померлих) ветеранів війни, Захисників і Захисниць України;
     військовослужбовці, які брали безпосередню участь у заходах, необхідних для забезпечення оборони України, захисту безпеки населення та інтересів держави, та були звільнені з військової служби, зокрема демобілізовані у визначеному законом порядку.

    Як долучитися: критерії відбору персоналу і алгоритм дій для кандидатів у помічники ветерана

    Відбір у корпус помічників ветерана здійснюється на конкурсній основі за допомогою цифрових інструментів.

    Кандидатом у помічники ветерана може бути громадянин України, який відповідає наступним вимогам:
     є ветераном війни або особою, яка має особливі заслуги перед Батьківщиною, або членом їх сім’ї, або постраждалим учасником Революції Гідності, або членом сім’ї загиблого (померлого) ветерана війни, або членом сім’ї загиблого (померлого) Захисника чи Захисниці України;
     має освіту за ступенем не нижче молодшого бакалавра
     перебуває на обліку в Єдиному державному реєстрі ветеранів війни;
     має реєстраційний номер облікової картки платника податків (РНОКПП).

    І головне – відчуває в собі сили стати центром ветеранського життя у своїй територіальній громаді.

    Кандидат на посаду помічника ветерана подає заяву в електронній формі на участь у конкурсі через інформаційний портал Е-ветеран (https://eveteran.gov.ua).

    Відбір кандидатів у помічники ветерана включає тестування за допомогою засобів програмного забезпечення та співбесіду, що проводить комісія за участі представників Мінветеранів, органу місцевого самоврядування та психологів.

    Для заповнення заяви кандидатам потрібно мати:

     електронний підпис: файловий ключ, апаратний ключ або Дія.Підпис;
     документ про освіту;
     членам сім’ї ветерана – документ, що підтверджує родинні зв’язки.

    Далі слід авторизуватися у кабінеті https://eveteran.gov.ua за допомогою електронного підпису, покроково заповнити онлайн-форму заяви та пройти онлайн тестування. Підписати заяву за допомогою електронного підпису.

    Важливо!

    Якщо заяву подає член сім’ї, ветеран має погодити її, наклавши свій електронний підпис. Відповідальність за достовірність відомостей, що містяться в заяві, несе заявник. Заяву буде надіслано до Мінветеранів, де перевірять наявність статусу. Подати можна не більше однієї заяви від особи. Відправлену заяву відредагувати не можна.

  • Про початок щорічної кампанії декларування доходів громадян, електронні сервіси та порядок реєстрації РРО/ПРРО – платникам Макарівщини

    Про початок щорічної кампанії декларування доходів громадян, електронні сервіси та порядок реєстрації РРО/ПРРО – платникам Макарівщини

    В Макарівській ДПІ ГУ ДПС у Київській області відбувся сеанс телефонного зв’язку «гаряча лінія» з питань початку щорічної кампанії декларування доходів громадян, застосування електронних сервісів та порядку реєстрації РРО/ПРРО. На запитання додзвонювачів відповідала головний державний інспектор Макарівської ДПІ Світлана Синяченко.

    Під час «гарячої лінії» було повідомлено платникам, які саме сервісні послуги можна отримати через Електронний кабінет платника. Так, за допомогою приватної частини Електронного кабінету можна подати податкову звітність в електронному вигляді, автоматично перевірити заповнену звітність на наявність арифметичних помилок та оновлення версій форматів документів, які є підставою для нарахування і сплати податків. Відповідаючи на запитання щодо подання декларації про майновий стан і доходи в електронному вигляді Світлана Синяченко пояснила, що для подання декларації громадяни можуть скористатися Електронним кабінетом платника або мобільним застосунком «Моя податкова». При цьому наголосила, що для роботи з цими сервісами необхідно мати електронний ключ, який кожен бажаючий може отримати у будь-якому Акредитованому центрі сертифікації ключів, у тому числі самостійно за допомогою Інтернет-банкінгу.

    Також платників цікалили питання обмежень по застосуванню РРО/ПРРО, передачі даних від ПРРО до фіскального сервера.

    Серед іншого платники також цікавились питаннями використання електронних сервісів ДПС, зокрема проведення звірки по платежах до бюджету з використанням «Електронного кабінету платника» та застосунку «Моя податкова».

    На всі запитання додзвонювачів надано кваліфіковані відповіді згідно з нормами чинного законодавства.

  • Увага! Нова форма податкової декларації про майновий стан і доходи

    Увага! Нова форма податкової декларації про майновий стан і доходи

    Макарівська ДПІ ГУ ДПС у Київській області звертає увагу платників податків – фізичних осіб, що з 01.01.2024 введено в дію нову форму податкової декларації про майновий стан і доходи (далі – декларація), у зв’язку із набранням чинності наказу Міністерства фінансів України від 28 серпня 2023 року № 467 «Про затвердження Змін до форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи», зареєстрованого в Мінюсті 18 жовтня 2023 року за № 1817/40873.

    Нова форма декларації передбачає відокремлення податкових зобов’язань по податку на доходи фізичних осіб (далі – податок) при визначенні мінімального податкового зобов’язання (далі – МПЗ) фізичними особами – підприємцями (крім осіб, що обрали спрощену систему оподаткування) – власниками, орендарями, користувачами на інших умовах (у тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь.

    Водночас звертаємо увагу, що сплата податку при визначенні МПЗ фізичними особами – підприємцями (крім осіб, що обрали спрощену систему оподаткування) здійснюється за кодом бюджетної класифікації «11010500 – податок на доходи фізичних осіб, що сплачується фізичними особами за результатами річного декларування».

    Крім того, у декларації змінився порядок розрахунку суми податку на доходи фізичних осіб, що підлягає поверненню з бюджету у зв’язку із використанням права на податкову знижку за витратами, понесеними відповідно до пункту 166.3 статті 166 розділу IV Податкового кодексу України (далі – Кодекс), крім витрат, зазначених у підпункті 166.3.10 пункту 166.3 статті 166 розділу IV Кодексу (додаток Ф3 до декларації).

  • 01 січня 2024 року розпочалась щорічна кампанія декларування доходів громадян

    01 січня 2024 року розпочалась щорічна кампанія декларування доходів громадян

    Головне управління ДПС у Київській області нагадує, що в Україні 01 січня 2024 року розпочалась кампанія щорічного декларування доходів громадян, яка триватиме до 01 травня 2024 року.

    Щорічне декларування доходів громадян передбачає подання річної податкової декларації про майновий стан і доходи:

    • громадянами, які отримали у звітному 2024 році доходи, з яких не сплачено податок на доходи фізичних осіб,
    • громадянами, які бажають використати своє право на податкову знижку.

    Обов’язок подати Податкову декларацію про майновий стан і доходи виникає у громадян, які протягом звітного року отримували:

    • доходи не від податкових агентів (п.п.168.2.1 п.168.2 ст.168 ПКУ), тобто, від інших фізичних осіб, не зареєстрованих як самозайняті особи (не є підприємцями або особами, які провадять незалежну професійну діяльність) – це можуть бути спадщина, подарунки, доходи від надання в оренду рухомого/нерухомого майна іншій ФО, надання інших послуг/робіт, продажу/обміну майна, тощо;
    • іноземні доходи (п.п. 170.11.1 п. 170.11 ст. 170 ПКУ);
    • доходи, які не підлягали оподаткуванню при виплаті, але які не звільнені від оподаткування (п.п. 168.1.3 п.168.1 ст. 168 ПКУ): суми заборгованості, за якими минув строк позивної давності; нецільова благодійна допомога понад установлену норму; додаткове благо, тощо;
    • в інших випадках, передбачених законодавством.

    Податкову декларацію також зобов’язані подавати:

    • фізичні особи, які отримують доходи від підприємницької діяльності, крім осіб, які обрали спрощену систему оподаткування (ст. 177 ПКУ);
    • фізичні особи, які здійснюють незалежну професійну діяльність (ст. 178 ПКУ);
    • іноземці, які за результатами звітного року набули статус резидента України мають відобразити доходи з джерелом їх походження в Україні та іноземні доходи ( п.п. 170.10.4 п. 170.10 ст.170 ПКУ);
    • платники податку – резиденти, які виїжджають за кордон на постійне місце проживання, не пізніше 60 календарних днів, що передують виїзду (п.179.3 с.179 ПКУ).

    Громадяни, які зобов’язані згідно з ПКУ подати податкову декларацію подають її до 01 травня року, що настає за звітним.

    Громадяни, які бажають використати своє право на податкову знижку, податкову декларацію подають по 31 грудня року, наступного за звітним.

    За вибором платника податку декларацію можна подати в один із таких способів:

    • за місцем своєї податкової адреси особисто або уповноваженою на це особою.
    • надіслати поштою з повідомленням про вручення та з описом вкладення.
    • в електронному вигляді – через Електронний кабінет платника.

    Форму Податкової декларації про майновий стан і доходи затверджено Наказом Міністерства фінансів України від 02.10.2015 № 859 (у редакції наказу Міністерства фінансів України від 28.08.2023 № 467 «Про затвердження Змін до форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи», зареєстрованого в Мінюсті 18 жовтня 2023 року за № 1817/40873).

  • Фізична особа – резидент України

    Фізична особа – резидент України

    Головне управління ДПС у Київській області інформує, що відповідно до п.п. «в» п.п. 14.1.213 п. 14.1 ст. 14 розд. І Податкового кодексу України, фізична особа – резидент – це фізична особа, яка має місце проживання в Україні.

    Якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має місце постійного проживання в Україні; якщо особа має місце постійного проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв’язки (центр життєвих інтересів) в Україні. У разі якщо державу, в якій фізична особа має центр життєвих інтересів, не можна визначити, або якщо фізична особа не має місця постійного проживання у жодній з держав, вона вважається резидентом, якщо перебуває в Україні не менше 183 днів (включаючи день приїзду та від’їзду) протягом періоду або періодів податкового року.

    Достатньою (але не виключною) умовою визначення місця знаходження центру життєвих інтересів фізичної особи є місце постійного проживання членів її сім’ї або її реєстрації як суб’єкта підприємницької діяльності.

    Якщо неможливо визначити резидентський статус фізичної особи, використовуючи попередні положення цього підпункту, фізична особа вважається резидентом, якщо вона є громадянином України.

    Якщо всупереч закону фізична особа – громадянин України має також громадянство іншої країни, то з метою оподаткування цим податком така особа вважається громадянином України, який не має права на залік податків, сплачених за кордоном, передбаченого ПКУ або нормами міжнародних угод України.

    Якщо фізична особа є особою без громадянства і на неї не поширюються положення абзаців першого – четвертого цього підпункту, то її статус визначається згідно з нормами міжнародного права.

    Достатньою підставою для визначення особи резидентом є самостійне визначення нею основного місця проживання на території України у порядку, встановленому ПКУ, або її реєстрація як самозайнятої особи.

    У разі якщо у розд. IV ПКУ використовується термін «резидент» у відповідних відмінках, під цим терміном розуміється «фізична особа – резидент»

  • Відбулось перейменування назви міста, вулиці: Чи потрібно СГ вносити зміни до облікових даних?

    Відбулось перейменування назви міста, вулиці: Чи потрібно СГ вносити зміни до облікових даних?

    Головне управління ДПС у Київській області інформує, що відповідно до п. 66.1 ст. 66 Податкового кодексу України, підставами для внесення змін до облікових даних платників податків є, зокрема:

    • інформація органів державної реєстрації;
    • документально підтверджена інформація, що надається платниками податків.

    У разі виникнення змін у даних або внесення змін до документів, що подаються для взяття на облік, крім змін, які вносяться до Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДР), та змін, про які платник податків повідомив за основним місцем обліку, платник зобов’язаний подати до контролюючого органу, в якому він обліковується, уточнені документи протягом 10 календарних днів з дня внесення змін до зазначених документів – п. 66.5 ст. 66 ПКУ.

    В ЄДР містяться, зокрема, місцезнаходження юридичної особи та місцезнаходження (адреса місця проживання, за якою здійснюється зв’язок з фізичною особою – підприємцем) – ст. 9 Закону України від 15.05.2003 № 755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань».

    Відповідно до п.9.2 розд. IX Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 № 1588, у разі виникнення змін у даних або внесення змін до документів, що подаються для взяття на облік, крім змін, які вносяться до ЄДР, та змін, про які платник податків повідомив за основним місцем обліку, платник зобов’язаний протягом 10 календарних днів з дня внесення змін до зазначених документів подати до контролюючого органу уточнені документи в такому самому порядку, як і при взятті на облік. Додаткові реєстраційні заяви за формами № 1-ОПП (для юридичних осіб та відокремлених підрозділів), № 5-ОПП (для осіб, які провадять незалежну професійну діяльність) подаються з позначкою «Зміни» або заява нерезидента (для іноземної юридичної компанії, організації або її відокремленого підрозділу) за формою № 1-ОПН – з позначкою «Перереєстрація/зміни».

    Отже, у разі перейменування назви міста, вулиці, тощо платники податків відомості про яких:

    • включаються до ЄДР, – платники повідомляють про зміну зазначених даних до ЄДР та не подають заяви за ф. № 1-ОПП та ф. № 5-ОПП до контролюючих органів за місцезнаходженням/місцем проживання;
    • не включаються до ЄДР, – платники подають заяву за ф. № 1-ОПП або за ф. № 5-ОПП з інформацією про такі зміни до контролюючого органу за місцезнаходженням/місцем проживання.
  • Ставки єдиного податку для ФОП – платників єдиного податку у 2024 році

    Ставки єдиного податку для ФОП – платників єдиного податку у 2024 році

    Головне управління ДПС у Київській області нагадує, що 01 січня 2024 року набирає чинності Закон України «Про Державний бюджет України на 2024 рік» від 09.11.2023 № 3460-ІХ, яким встановлено, що мінімальна заробітна плата становитиме:

    • з 01 січня 2024 року – 7100 грн.
    • з 01 квітня 2024 року – 8000 грн.

    Прожитковий мінімум для працездатних осіб з 01 січня 2024 року становитиме 3028 грн.

    Відповідно до п.293.1 ст.293 ПКУ, ставки єдиного податку для платників 1 групи встановлюються у відсотках (фіксовані ставки) до розміру прожиткового мінімуму для працездатних осіб, встановленого законом на 1 січня податкового (звітного) року, 2 групи – у відсотках (фіксовані ставки) до розміру мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року, 3 групи – у відсотках до доходу (відсоткові ставки).

    Отже, у 2024 році сума єдиного податку щомісяця складатиме:
    -для 1 групи ФОП – 302,80 грн. (10 % від прожиткового мінімуму);
    -для 2 групи ФОП – 1420 грн. (20 % від мінімальної зарплати);
    -для 3 групи ФОП ставки не зміняться порівняно з 2023 роком:
    3 % від доходів для платників ПДВ;
    5 % від доходів для неплатників ПДВ.

    З 01 січня 2024 року, відповідно до ст.8 Закону України від 08.07.2010 №2464, розміри єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – ЄВ) для ФОП – платників єдиного податку будуть такими:

    • мінімальний ЄВ – 1562 грн. за місяць (22 % від мінімальної зарплати 7100 грн.);
    • максимальний ЄВ – 23430 грн. за місяць (22 % від 15 мінімальних зарплат).

    З 01 квітня 2024 року розміри ЄВ для ФОП – платників єдиного податку будуть такими:

    • мінімальний ЄВ – 1760 грн. за місяць (22 % від мінімальної зарплати 8000 грн.);
    • максимальний ЄВ – 26400 грн. за місяць (22 % від 15 мінімальних зарплат).
  • Як підтримати дитину, якщо її рідні на війні

    Як підтримати дитину, якщо її рідні на війні

    Коли рідні чи близькі нам люди йдуть на фронт, це випробування і подвійний стрес для всієї родини. Та ще складніше дати собі раду з цим малечі, яка не має відповідей на безліч запитань і сприймає реальність дещо інакше.

    Сьогодні тисячі українських дітей чекають з фронту дідуся, брата, маму чи тата, а дехто і обох батьків. В цей період малеча особливо вразлива і як ніколи потребує підтримки.

    Психологи Центру здоров’я та розвитку «Коло сім’ї» радять за можливості не розривати зв’язок дитини з близькою людиною, висловлюватися обережно, але бути щирими, а ще — не забувати про активності, які допоможуть пережити тривогу і смуток ❤️‍🩹

  • Оголошення про конкурс з відбору суб’єкта оціночної діяльності для виконання робіт з проведення експертної грошової оцінки земельної ділянки

    Оголошення про конкурс з відбору суб’єкта оціночної діяльності для виконання робіт з проведення експертної грошової оцінки земельної ділянки

    Інформація про об’єкт оцінки

    Найменування об’єкта оцінки: земельна ділянка несільськогосподарського призначення, на якій розміщено об’єкт нерухомого майна, що є власністю покупця.

    Місцезнаходження об’єкта оцінки: вулиця Підсухи, 102-А, с. Ніжиловичі, Бучанський район, Київська область, 08021

    Мета проведення незалежної оцінки: визначення ринкової вартості земельної ділянки з метою передачі її у приватну власність шляхом продажу

    Розмір земельної ділянки (ділянок), усього: 0,1700 га

    Місце розташування земельної ділянки (ділянок): вулиця Підсухи, 102-А, с. Ніжиловичі, Бучанський район, Київська область, 08021

    Цільове призначення земельної ділянки (ділянок): для будівництва та обслуговування інших будівель громадської забудови (КВЦПЗ 03.15) кадастровий номер 3222785801:01:009:0010.

    Правовий режим земельної ділянки (ділянок) комунальна власність

    Нормативна грошова оцінка земельної ділянки (ділянок) 308052,42 (триста вісім тисяч п’ятдесят дві грн. 42 коп.) згідно Витягу №9923944642023 із технічної документації з нормативної грошової оцінки земельних ділянок сформований 10.07.2023.

    Конкурсна документація подається в запечатаному конверті з описом підтверджуючих документів, що містяться в конверті до секретаря конкурсної комісії за чотири робочі дні до оголошеної дати проведення конкурсу (включно).

    До підтверджуючих документів належать:

    • заява на участь у конкурсі за встановленою формою (додаток 2 до Положення);
    • копія установчих документів претендента;
    • копії кваліфікаційних документів оцінювачів, які працюють у штатному складі та яких буде залучено до проведення оцінки та підписання звіту про експертну грошову оцінку земельних ділянок;
    • письмові згоди оцінювачів, яких буде додатково залучено претендентом до проведення робіт з експертної грошової оцінки земельних ділянок та підписання звіту про експертну грошову оцінку земельних ділянок, завірені їхніми особистими підписами, а також копії ліцензій оцінювачів;
    • копія ліцензії на виконання землеоціночних робіт, видана центральним органом виконавчої влади з питань земельних ресурсів;
    • інформація про претендента (документ, який містить відомості про претендента щодо його досвіду роботи, кваліфікації та особистого досвіду роботи оцінювачів, які працюють у його штатному складі та додатково залучаються ним).

    Конкурсна пропозиція претендента має містити пропозицію щодо вартості виконання робіт, калькуляції витрат, пов’язаних з виконанням робіт, а також терміну виконання робіт, якщо він не визначений в інформації про проведення конкурсу.

    Претендент має право відкликати свою заяву до дати проведення конкурсу, повідомивши про це письмово голову комісії.

    На конверті слід зазначити: «На конкурс з відбору суб’єктів оціночної діяльності», а також зазначити назву об’єкта оцінки, щодо якого буде проводитися конкурсний відбір суб’єкта оціночної діяльності, та найменування юридичної особи або прізвище, ім’я, по батькові фізичної особи – підприємця, який подає конкурсну документацію.

    Вимогами до претендентів для участі в конкурсі з відбору суб’єктів оціночної діяльності передбачено наявність:
    – суб’єкти оціночної діяльності, які мають ліцензію на виконання землеоціночних робіт, отриману відповідно до Закону України «Про ліцензування певних видів господарської діяльності».
    – відповідної кваліфікації оцінювачів з експертної грошової оцінки земельних ділянок, що має підтверджуватися чинними кваліфікаційними свідоцтвами, виданими відповідно до чинного законодавства;
    – досвід суб’єкта оціночної діяльності у проведенні експертної грошової оцінки земельних ділянок;
    – перелік оцінювачів, які будуть залучені до виконання робіт з експертної грошової оцінки земельних ділянок та підписання звітів про оцінку земельних ділянок, та їх особистого досвіду у проведенні оцінки земельних ділянок;
    – письмова згода оцінювачів, яких додатково буде залучено суб’єктом оціночної діяльності до виконання робіт з оцінки земельних ділянок.

    Кінцевий термін подання конкурсної документації — 18.01.2024 року до 16.30 години.

    Дата конкурсу – 24 січня 2024 року.

    Час проведення конкурсу – 11.00 год.

    Місце проведення: Макарівська селищна рада, смт Макарів, вул. Димитрія Ростовського, 30, Бучанський район Київської область.

    Телефон для довідок 095-604-10-42