Дія

Автор: Сергій

  • Зустрічі з мешканцями пошкоджених багатоквартирних будинків

    Зустрічі з мешканцями пошкоджених багатоквартирних будинків

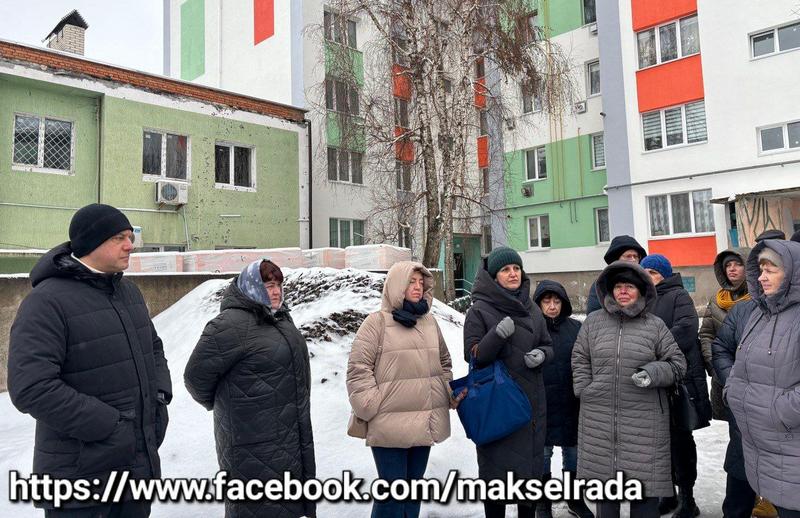
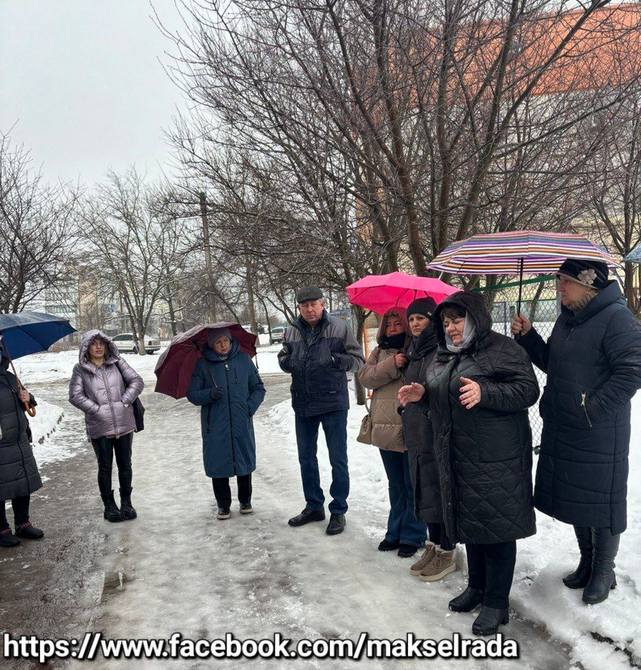
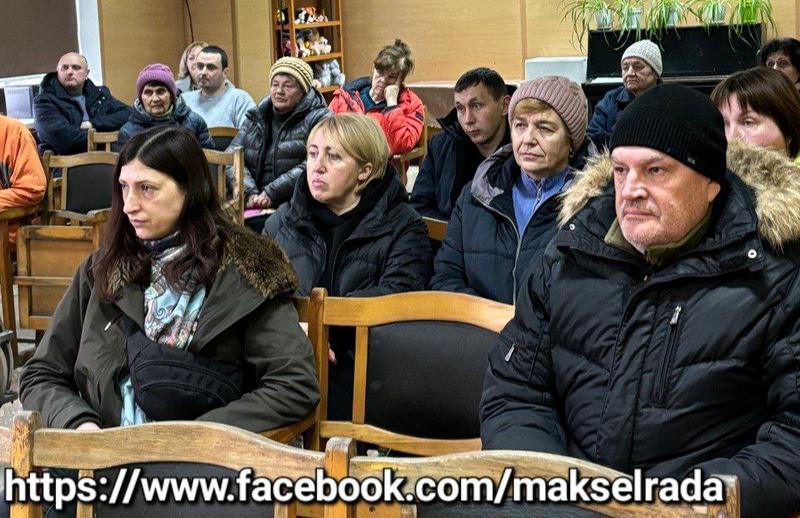
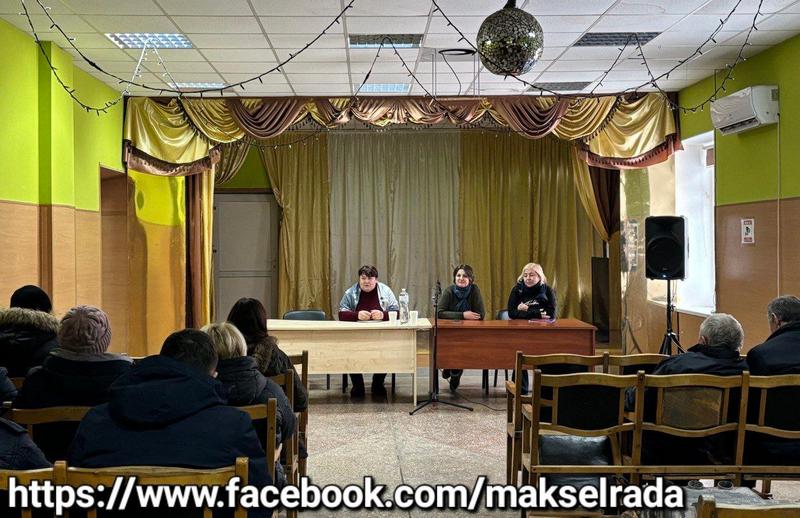
    10 лютого, у суботу, Макарівський селищний голова Вадим Токар та його заступник Марина Радченко провели зустрічі з мешканцями пошкоджених багатоквартирних будинків по вулиці Садова 1, 1А, по вулиці Проектна 12, 14 в Макарові та в с. Копилів щодо створення та функціонування ОСББ у нашій громаді.

    Створення ОСББ для таких будинків особливо актуальне під час їх відновлення та є важливою передумовою задля участі у програмі «ВідновиДІМ», про яку розповідали раніше, адже обʼєднавшись отримуєте переваги.

    👩‍💻 Про особливості та практичні аспекти процедури створення Об’єднань співвласників багатоквартирних будинків (ОСББ), утримання спільної сумісної власності, зокрема, і під час відновлення, розповіли регіональні координаторки Проєкту «Житло для життя: комплексні рішення для внутрішньо переміщених осіб (ВПО)» Вікторія Коломієць та Наталія Шевченко.
    В ході зустрічі учасники зборів отримали від спікерів вичерпні відповіді на свої запитання.

    ☝️Зазначимо, що Макарівською селищною радою активно ведеться підтримка новостворених ОСББ та здійснюється супровід ініціативних груп щодо їх створення.

    З мешканцями багатоквартирних будинків села Копилів, крім питань створення ОСББ, обговорили питання впорядкування надання комунальних послуг, відповідно до чинного законодавства.

    Наразі, мешканці багатоквартирних будинків виявили зацікавленість та вирішили розпочати роботу у напрямку створення та підготовки до проведення установчих зборів.

    Раді за активізацію наших мешканців у напрямку створення ОСББ. Сподіваємось, що якнайбільше наших громадян візьмуть за приклад практику участі вже створених ОСББ у відповідних програмах з підтримки таких обʼєднань.

    Тільки так, спільно, ми зможемо рухатися у сторону позитивних змін та змінювати нашу громаду на краще.

  • Впровадження Проекту міжнародної технічної допомоги «Підтримка ЄС з відновлення Макарова/«EU Support for Rehabilitation in Makariv»

    Впровадження Проекту міжнародної технічної допомоги «Підтримка ЄС з відновлення Макарова/«EU Support for Rehabilitation in Makariv»

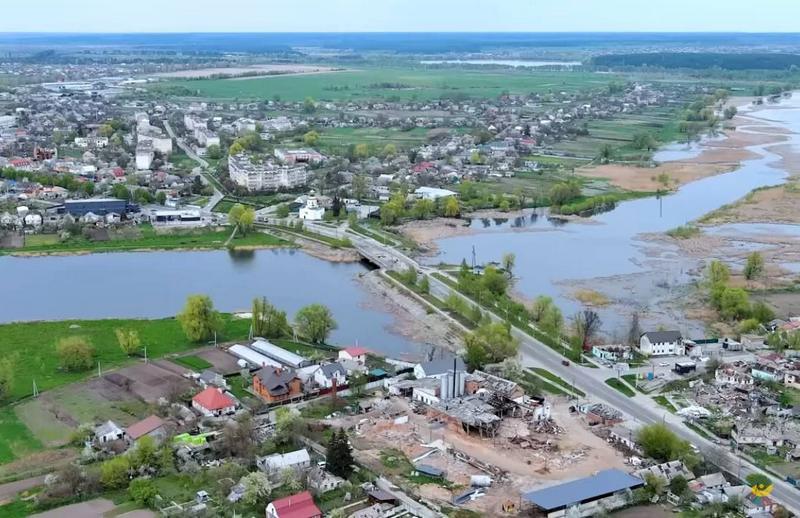
    У 2023 році Макарівська селищна рада почала впроваджувати Проект міжнародної технічної допомоги «Підтримка ЄС з відновлення Макарова/«EU Support for Rehabilitation in Makariv», що реалізовується за фінансової підтримки Європейського союзу. Цей проект передбачає будівництво 2 дитячих садків, капітальний ремонт та термомодернізацію Макарівського ліцею №2, поліклініки та терапевтичного корпусу лікарні.
    Підсумовуючи здобутки минулого року, маємо розроблену проектну документацію на будівництво двох дитячих садків та договір з підрядником, який виконуватиме роботи з капітального ремонту (термомодернізаціі) ліцею №2.

    Детальніше про стан впровадження Проекту протягом перших 9 місяців ви можете дізнатися у Результатах поточного моніторингу за посиланням ↩️.

    Дякуємо групі, яка займається реалізацією проекту, консультантам та нашому партнеру NEFCO Ukraine. Впровадження Проекту дозволить забезпечити надання якісних освітніх та медичних послуг мешканцям нашої громади.

    Впевнено рухаємось далі!

  • Відбулись ігри в рамках Чемпіонату Київської області з футзалу зимового сезону

    Відбулись ігри в рамках Чемпіонату Київської області з футзалу зимового сезону

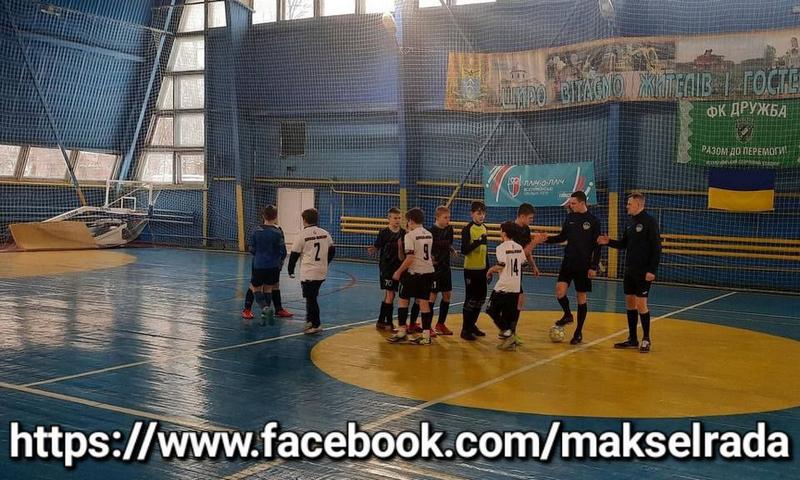
    11 лютого, у неділю, відбулись ігри в рамках Чемпіонату Київської області з футзалу зимового сезону 2023-2024 рр. серед юнаків U-13, де беруть участь вихованці ДЮСШ імені В.М. Симоненка (тренер Олександр Жгут).

    Перший тур хлопці грали з ФК «Фенікс» (м. Глеваха) та отримали перемогу з рахунком 9:0.

    У другому турі наші спортсмени грали з ДЮСШ-УО (м. Фастів) з переможним рахунком 4:1.

    💪🏻 Здобувши дві перемоги, наші футболісти, посіли перше місце в своїй групі та увійшли до фіналу чемпіонату Київської області!

    Вітаємо та бажаємо вірити у свій успіх!

  • До уваги мешканців та гостей громади!

    До уваги мешканців та гостей громади!

    Кваліфіковані фахівці: психолог Assisto та лікар гінеколог КНП” Макарівська БЛІЛ” МСР  у межах проєкту Crisis Response Fund for Ukraine за підтримки міжнародних партнерів Women for Women International та Else Kröner-Fresenius-Stiftung проведуть безкоштовний прийом для жінок громади.

    КОЛИ?
    16 лютого 2024 року

    ДЕ?
    📌 с. Плахтянка, вулиця Коцюбинського, 2.

    🕙 з 10:00.

    Прийом включає в себе:

    ✅ збір мазку на цитологічне дослідження;
    ✅ своєчасна діагностика захворювань;
    ✅ консультації щодо репродуктивного здоров’я та планування сім’ї;
    ✅ консультації фахових психологів.

    Організовує прийом команда Фонду сім’ї Андреєвих з метою допомогти жінкам вчасно помітити і попередити розвиток захворювань, не виїжджаючи за межі свого населеного пункту, а також подбати про своє ментальне здоров’я.

    Потрапити на прийом можна за попереднім записом!

    📲 Телефон для запису на безкоштовний прийом до лікарів:
    +38066 218 46 53 Інна Олександрівна, сестра ЗПСМ.

  • До уваги роботодавців! Компенсація витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій

    До уваги роботодавців! Компенсація витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій

    У 2024 році, відповідно до останніх законодавчих змін, тривалість виплати цієї компенсації подовжено:

    • до 3-х місяців – у разі працевлаштування особи ВПО;
    • до 6-ти місяців – при працевлаштуванні ВПО з числа осіб з інвалідністю.

    Змінився і сам розмір компенсації. Відтепер він залежить від розміру мінімальної заробітної плати – наразі це 7100 гривень, з 1 квітня 2024 року – становитиме 8000 грн.

    Тобто, якщо роботодавець приймає на роботу ВПО, то має право отримати компенсацію до 24 тисяч гривень за таку особу.

    Якщо це буде ВПО з числа осіб з інвалідністю, то такі виплати можуть складати до 48 тисяч гривень.

    Докладно про послугу у нашому матеріалі.

    За додатковою інформацією звертайтесь до найближчого підрозділу служби зайнятості Київської області: https://kir.dcz.gov.ua/publikaciya/kontakty-centriv-zaynyatosti-kyyivskoyi-oblasti
    Отримайте консультації через наш канал онлайн-підтримки в Telegram https://t.me/fnLlSCkuIls1ZjVi

  • Державна Програма «єВідновлення» демонструє ефективність та позитивні результати в нашій громаді

    Державна Програма «єВідновлення» демонструє ефективність та позитивні результати в нашій громаді

    ✅ Вже 36 заявників, які подали заявки через застосунок “Дія”, надали всі необхідні документи, та згідно з рішенням комісій отримали сертифікати про надання компенсацій за знищене майно та обміняли на нове житло.

    ✅ Загалом комісією сформовано 157 сертифікатів на загальну суму більше 400 млн грн.

    ✅ 15 заявникам комісією погоджено надання грошової компенсації на нове будівництво на загальну суму більше 43 млн грн.

    ☝️Наголошуємо, право власності отримувача компенсації на знищений об’єкт нерухомого майна припиняється лише після ухвалення комісією рішення про надання компенсації.

    ✅ Всього від початку дії Програми єВідновлення 991 мешканцю Макарівської громади погоджено надання грошової допомоги для проведення ремонтних робіт на загальну суму більше 85 млн грн.

  • «Гаряча лінія» з питань декларування доходів громадян, електронних сервісів ДПС та застосування РРО/ПРРО

    «Гаряча лінія» з питань декларування доходів громадян, електронних сервісів ДПС та застосування РРО/ПРРО

    Нещодавно в Макарівській ДПІ ГУ ДПС у Київській області відбувся сеанс телефонного зв’язку «гаряча лінія» з питань щорічної кампанії декларування доходів громадян, застосування електронних сервісів ДПС та застосування РРО/ПРРО. На запитання додзвонювачів відповідала начальник ДПІ Лілія Джига.

    В ході телефонної розмови посадовець роз’яснила норми діючого податкового законодавства стосовно декларування громадянами доходів, одержаних протягом 2023 року; хто зобов’язаний подати декларацію про майновий стан і доходи та випадки, за яких платники податків зобов’язані самостійно обчислити суму податку, що підлягає сплаті до бюджету за результатами звітного податкового року.

    Відповідаючи на питання, податківець акцентувала увагу на граничних термінах подання декларації та сплати податків громадянами. А саме, у разі виникнення обов’язку декларування подати звітність необхідно до 01 травня 2024 року, сплатити ПДФО та військовий збір – до 1 серпня. Подати декларацію для отримання податкової знижки можна до 31 грудня поточного року.

    Під час спілкування Лілія Джига розповіла про можливості подання декларації без відвідування податкової інспекції, в режимі онлайн, про спрощення процедури декларування доходів громадянами через електронний сервіс «Передзаповнення декларації про майновий стан і доходи» розділу «ЕК для громадян» в Електронному кабінеті на вебпорталі ДПС. За допомогою цього сервісу можна заповнити декларацію та надіслати її до контролюючого органу в електронному вигляді. Для декларантів, які використовують право на податкову знижку, є можливість додавання копій первинних документів.

    Фахівець звернула увагу, що для подання декларації громадяни також можуть скористатися мобільним застосунком «Моя податкова».

    Для роботи з цими сервісами необхідно мати електронний ключ, який кожен бажаючий може отримати у будь-якому Акредитованому центрі сертифікації ключів, у тому числі самостійно за допомогою Інтернет-банкінгу.

    Також посадовець акцентувала увагу на необхідності реєстрації та використанні РРО/ПРРО фізособами-підприємцями, які здійснюють свою діяльність у сфері торгівлі, громадського харчування та послуг. Вона наголосила, що суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані їх проводити на повну суму покупки (надання послуги) через реєстратори розрахункових операцій. Не зобов’язані застосовувати РРО суб’єкти господарювання, які отримають кошти виключно на поточний рахунок за реквізитами (IBAN) та платники єдиного податку 1 групи.

    Платники цікавились порядком реєстрації програмних реєстраторів розрахункових операцій (ПРРО), порушувались питання щодо механізму відкриття та закриття робочої зміни при застосуванні ПРРО, як здійснюється програмування найменування товарів через ПРРО.

    Кожному платнику, який зателефонував на «гарячу лінію», було надано повну та вичерпну відповідь.

  • Основні випадки подання податкової декларації про майновий стан і доходи

    Основні випадки подання податкової декларації про майновий стан і доходи

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що статтею 67 Конституції України передбачено, що кожен зобов’язаний сплачувати податки і збори в порядку і розмірах, встановлених законом. Усі громадяни щорічно подають до податкових інспекцій за місцем проживання декларації про свій майновий стан та доходи за минулий рік у порядку, встановленому законом.

    Порядок подання декларації про майновий стан і доходи (далі – податкова декларація) та оподаткування доходів фізичних осіб встановлено розділом IV Податкового кодексу України (далі – Кодекс).

    Певну частину доходів фізичних осіб складають доходи у вигляді заробітної плати. З таких доходів, як і з багатьох інших видів доходів, податок утримується і сплачується податковими агентами, як правило, роботодавцями.

    До уваги! Податковий агент щодо податку на доходи фізичних осіб – це юридична особа (її філія, відділення, інший відокремлений підрозділ), самозайнята особа, представництво нерезидента – юридичної особи, інвестор (оператор) за угодою про розподіл продукції, які зобов’язані нараховувати, утримувати та сплачувати податок, передбачений розділом IV Кодексу, до бюджету від імені та за рахунок фізичної особи з доходів, що виплачуються такій особі.

    Однак, в деяких випадках фізичним особам необхідно самостійно обчислити суму податку (збору) шляхом подання до податкового органу податкової декларації, в якій розраховується сума податку на доходи фізичних осіб (далі – податок) та військовий збір, що підлягає сплаті до бюджету.

    У той же час Кодекс не тільки встановлює цей обов’язок, а й надає платнику податків можливість подання податкової декларації при виникненні у фізичної особи права на отримання податкової знижки і повернення надміру сплаченого податку у зв’язку з виникненням цього права.

    Отже, випадки, за яких платники податку зобов’язані самостійно обчислити суму податку (збору), що підлягає сплаті до бюджету за результатами звітного податкового року шляхом подання до податкового органу податкової декларації, встановлені розділом IV Кодексу, до яких відносяться:

    • отримання окремих видів доходів, що не підлягають оподаткуванню при виплаті, але не звільнених від оподаткування (п.п. 168.1.3 п.168.1 ст. 168 Кодексу) (суми заборгованості, за якими минув строк позивної давності; нецільова благодійна допомога понад установлену норму; додаткове благо, тощо);
    • отримання доходів від особи, яка не є податковим агентом (від інших фізичних осіб (резидентів або нерезидентів)) (п.п. 168.2.1 п.168.2 ст. 168 Кодексу) (спадщина; подарунки; доходи від оренди майна іншій фізичній особі, доходи від операцій з продажу (обміну) рухомого та нерухомого майна, у випадках передбачених Кодексом, тощо);
    • іноземні доходи (п.п. 170.11.1 п. 170.11 ст. 170 Кодексу);

    Податкову декларацію також зобов’язані подавати:

    • фізичні особи, які отримують доходи від підприємницької діяльності, крім осіб, що обрали спрощену систему оподаткування (ст. 177 Кодексу);
    • фізичні особи, які здійснюють незалежну професійну діяльність (ст. 178 Кодексу);
    • іноземці, які за результатами звітного року набули статус резидента України мають відобразити доходи з джерелом їх походження в Україні та іноземні доходи ( п.п. 170.10.4 п. 170.10 ст.170 Кодексу);
    • платники податку – резиденти, які виїжджають за кордон на постійне місце проживання, не пізніше 60 календарних днів, що передують виїзду (п.179.3 с.179 Кодексу).

    Разом з тим Кодексом передбачені випадки, за яких платник податку звільнений від подання податкової декларації. Це стосується платників, які отримали доходи:

    • від податкових агентів, які згідно з розділом IV Кодексу не включаються до загального місячного (річного) оподатковуваного доходу;
    • виключно від податкових агентів незалежно від виду та розміру нарахованого (виплаченого, наданого) доходу, крім випадків, прямо передбачених розділом IV Кодексу;
    • від операцій продажу (обміну) майна, дарування, дохід від яких відповідно до цього розділу не оподатковується, оподатковується за нульовою ставкою та/або при нотаріальному посвідченні договорів, за якими був сплачений податок відповідно до розділу IV Кодексу;
    • у вигляді об’єктів спадщини, які згідно з розділом IV Кодексу оподатковуються за нульовою ставкою податку та/або з яких сплачено податок відповідно до п. 174.3 ст. 174 Кодексу.
  • Види витрат, які дають право на податкову знижку за підсумками 2023 року

    Види витрат, які дають право на податкову знижку за підсумками 2023 року

    Макарівська ДПІ ГУ ДПС у Київській області повідомляє, що платник податку має право на податкову знижку за наслідками звітного податкового року.

    Підстави для нарахування податкової знижки із зазначенням конкретних сум відображаються платником податку у річній податковій декларації, яка подається по 31 грудня включно наступного за звітним податкового року.

    До податкової знижки включаються фактично здійснені протягом звітного податкового року витрати платника податку, підтверджені відповідними платіжними та розрахунковими документами, зокрема квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача), а також копіями договорів за їх наявності в яких обов’язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги).

    Види витрат, які дають право на податкову знижку:

    • за навчання у вітчизняних закладах дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти;
    • на внески або товари, перераховані (передані) як благодійність відповідним організаціям, органам виконавчої влади, закладам охорони здоров’я;
    • на частину процентів, сплачених за користування іпотечним житловим кредитом;
    • страхові платежі за договорами довгострокового страхування життя та пенсійні внески у рамках недержавного пенсійного забезпечення;
    • на оплату допоміжних репродуктивних технологій;
    • на оплату державних послуг, пов’язаних з усиновленням дитини, включаючи сплату державного мита;
    • сплату за переобладнання транспортного засобу на біопаливо;
    • витрат платника податку на сплату видатків на будівництво (придбання) доступного житла, у т. ч. на погашення пільгового іпотечного житлового кредиту;
    • орендну плату за договором оренди житла громадянами, які мають статус внутрішньо переміщених осіб;
    • кошти або вартість лікарських засобів, медичного обладнання, засобів індивідуального захисту, медичних виробів, передані відповідним установам та організаціям сфери охорони здоров’я для протидії ВІЛ-інфекції/СНІДу, коронавірусної хвороби COVID-19;
    • витрати на лікування коронавірусної хвороби COVID-19, придбання лікарських засобів, виробів медичного призначення для лікування COVID-19, витрати на вакцинування від COVID-19 платника податку та членів його сім’ї першого ступеня споріднення.
  • Використання КОРО та РК під час відключення електроенергії

    Використання КОРО та РК під час відключення електроенергії

    Макарівська ДПІ ГУ ДПС у Київській області інформує, що суб’єктам господарювання, які використовують РРО, надано можливість у разі тимчасового, не більше 7 робочих днів, відключення електроенергії проводити розрахункові операції із використанням належним чином зареєстрованих книг обліку розрахункових операцій (КОРО) та розрахункові книжки (РК) або із застосуванням належним чином зареєстрованого резервного РРО, а після відновлення постачання електроенергії необхідно провести через РРО суми розрахунків за час роботи з використанням РК, а також відповідно до контрольної стрічки (у випадку обнулення оперативної пам’яті) – за час роботи, що передував відключення електроенергії, окремо, за кожною ставкою податку на додану вартість, акцизного податку або іншого податку (збору) та виконати Z-звіт. За потреби виконується операція “службове внесення” на суму готівки, що зберігається на місці проведення розрахунків.

    На період відсутності зв’язку між програмним РРО та фіскальним сервером розрахункових операцій суб’єктом господарювання здійснюється в режимі офлайн, що може тривати не більше ніж 36 годин, та не більше ніж 168 годин протягом календарного місяця, із створення розрахункових документів, яким присвоюються фіскальні номери із діапазону фіскальних номерів, сформованих фіскальним сервером згідно з Порядком визначення діапазону, видачі, резервування, використання фіскальних номерів, що присвоюються електронним розрахунковим документам під час роботи ПРРО в режимі офлайн. В кінці зміни суб’єкт господарювання (касир) формує Z-звіт та закриває зміну.

    Звертаємо увагу, ПРРО має бути автоматично переведений із режиму офлайн у режим онлайн – обміну з фіскальним сервером у момент відновлення зв’язку.