Дія

Автор: Сергій

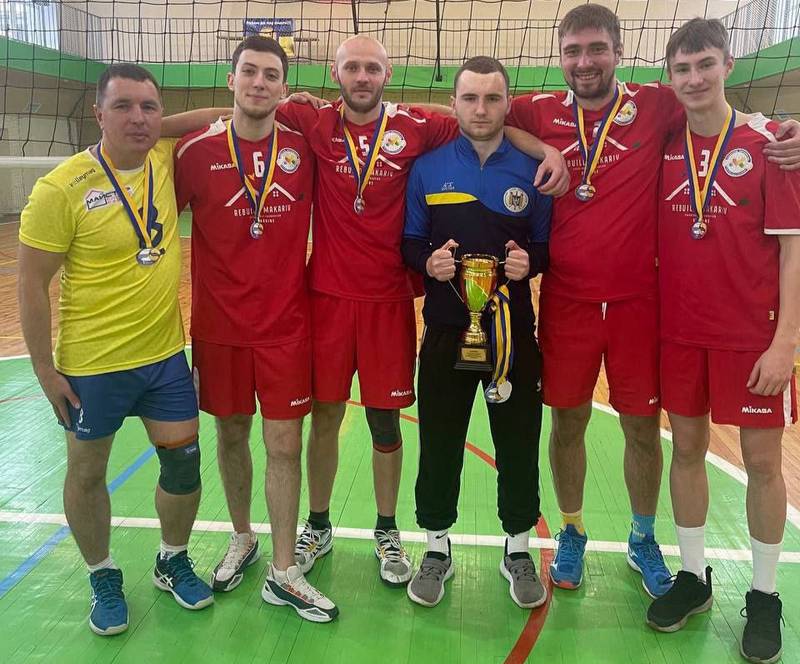
  • Вітаємо волейболістів ФСК “Макарівська громада” з бронзою чемпіонату!

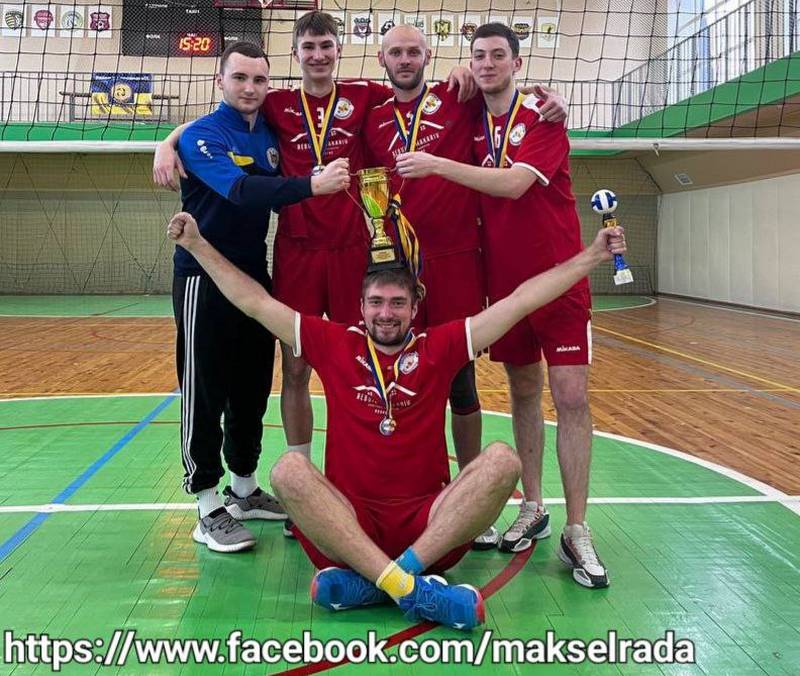
    Вітаємо волейболістів ФСК “Макарівська громада” з бронзою чемпіонату!

    🏐 Вихідними відбувся фінальний тур другого регулярного чемпіонату Радомишлянської ОТГ, де протягом п’яти місяців змагалися вихованці секції волейболу ФСК «Макарівська громада» під керівництвом тренера Артема Гаркушина.

    Наші спортсмени зустрічались з командами Малина, Брусилова, Попільні, Радомишля та однією командою з Києва.

    🥉За результатами турніру ФСК «Макарівська громада» зайняли третє місце поступившись ВК «Сурікат» (м. Київ) та ВК «Майстер» (м. Радомишль).

    🎊 Вітаємо наших волейболістів з чудовим результатом! Бажаємо подальших успіхів та нових звершень!

  • Відділ по роботі з Захисниками / Захисницями України та членами сімей загиблих інформує:

    Відділ по роботі з Захисниками / Захисницями України та членами сімей загиблих інформує:

    Відділ по роботі з Захисниками / Захисницями України та членами сімей загиблих Макарівської селищної ради інформує:

    Для ветеранів і ветеранок за Програмою медичних гарантій лікування у стаціонарі безкоштовно.

    У рамках співпраці з Національною службою здоров’я України Мінветеранів підготувало роз’яснення, про те, що лікування у стаціонарі для ветеранів та ветеранок є безоплатним у будь-якій лікарні, яка має договір з НСЗУ.

    Зверніть увагу: всі необхідні ліки також повинні надаватися пацієнту безоплатно.

    Лікування у стаціонарі здійснюється за пакетом «Стаціонарна допомога дорослим та дітям без проведення хірургічних операцій». Увесь обсяг послуг у ньому є гарантованим, вимоги докупити або доплатити – незаконні.

    ℹ️ Лікування за стаціонарним пакетом передбачає такі напрямки:
    🔹кардіологія;
    🔹неврологія;
    🔹інфекційні хвороби;
    🔹пульмонологія;
    🔹гастроентерологія;
    🔹педіатрія.

    ℹ️ Ветеран і ветеранка мають право на безоплатні послуги:
    🔹 аналізи – крові, сечі, тестування на гепатити, глюкоза в крові, холестерин тощо;
    🔹 обстеження – ЕКГ, УЗД, КТ, МРТ, рентген та ін.;
    🔹 знеболення;
    🔹 ліки з Нацпереліку основних лікарських засобів, а також ліки, закуплені МОЗ;
    🔹 інтенсивна терапія;
    🔹 харчування.

    Для безоплатного лікування у стаціонарі необхідно направлення від сімейного або лікуючого лікаря. Також меддопомога буде безоплатною, коли ветерана чи ветеранку госпіталізувала у лікарню “швидка”, або якщо він чи вона самостійно звернулися по допомогу у невідкладному стані.

    Перевірити, чи має лікарня договір із НСЗУ за необхідним пакетом, можна за допомогою інформаційного дашборду (https://edata.e-health.gov.ua/e-data/dashboard/pmg-contracts) або
    📲 за телефоном контакт-центру НСЗУ – 16-77.

    👉 Докладніше про послуги за пакетом можна переглянути на сайті НСЗУ у розділі “Контрактування / Контрактування 2024 / Вимоги ПМГ 2024 – пункт 39: https://cutt.ly/SwZ8gIhL

  • Пожежна безпека у побуті

    Пожежна безпека у побуті

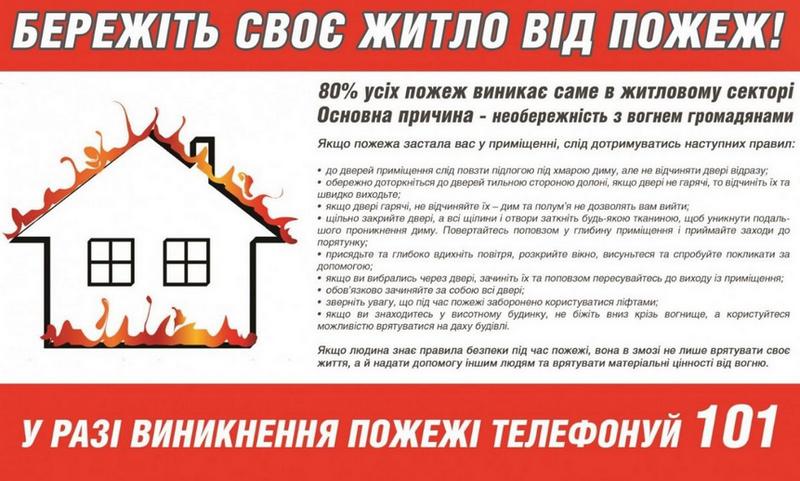
    Зважаючи на невтішну статистику щодо виникнення побутових пожеж, закликаємо усіх дбати про належний протипожежний стан власних помешкань та дотримуватись правил пожежної безпеки, адже загрозу завжди
    краще попередити, ніж мати справу з її наслідками.

    Нехтування правилами безпеки призводить до того, що у житлових будинках пожежі виникають значно частіше. Аналіз пожеж частіше показує, що винуватцями більшості з них є самі мешканці, які зневажають правила пожежної безпеки.

    Найчастішими випадками пожеж у побуті є необережне поводження з вогнем, палінням у ліжку в нетверезому стані, перевантаження електромережі.

    ❌ Щоб запобігти виникнення пожежі у власному помешканні необхідно дотримуватись певних правил пожежної безпеки:
    ▫️не паліть у ліжку;
    ▫️ слідкуйте за станом та справністю електромережі;
    ▫️покидаючи приміщення не залишайте увімкненими телевізори, праски, обігрівачі тощо;
    ▫️не залишайте дітей без нагляду та не дозволяйте їм бавитися сірниками, запальничками та іншими небезпечними побутовими предметами;
    ▫️намагайтеся уникати перевантаження електричних мереж, не вмикайте одночасно побутові електроспоживачі великої потужності;
    ▫️подбайте про захист помешкання при користуванні пічним та газовим опаленням. Дотримуйтесь норм їх встановлення та правила користування;
    ▫️не використовуйте неякісні, саморобні та несертифіковані побутові електроприлади;
    ▫️контролюйте справність електроприладів, які використовуєте.

    Що робити у випадку пожежі❓
    ▫️У кожному випадку появи диму, а також при виявленні осередків горіння негайно викликайте пожежну охорону. Під час виклику пожежної охорони необхідно коротко повідомити, що горить, точну адресу, після чого, перш за все, вживайте заходи щодо врятування матеріальних цінностей.
    ▫️Пожежа, зазвичай, починається з невеликого осередку горіння, і ліквідувати її в цей період не виникає великих труднощів.
    ▫️ Перш за все, необхідно використовувати всі засоби пожежогасіння, які є під руками – воду, пісок, вогнегасники, тканину змочену водою тощо.

    ☝️Водночас необхідно знати деякі особливості гасіння різних пожеж:
    ● Вода є основним засобом боротьби з вогнем. Однак при гасінні керосину чи бензину слід враховувати, що ці рідини легші за воду, підіймаються на її поверхню і продовжують горіти. Тому при горінні керогазів, примусів з газом чи бензином краще за все вкрити їх ковдрою, кошмою чи іншою цупкою тканиною, і полум’я згасне.
    ● Краще за все гасити горючі рідини вогнегасниками, можна засипати їх піском.
    ● При горінні електромережі необхідно в першу чергу відключити її, а потім приступити до гасіння пожежі сухим піском, вогнегасником.

    ☝️Тільки дотримання правил пожежної безпеки дозволить надійно захистити вас і ваш будинок від пожежі!

    Бережіть себе та своїх близьких!

    ☎️ При виникненні пожежі негайно викликайте рятувальників за номером телефону «101», адже кожна хвилина у цій ситуації має вирішальне значення!

  • Службою у справах дітей проведено тематичну зустріч з опікунами, піклувальниками: «Актуальні питання виховання в сім’ях опікунів, піклувальників»

    Службою у справах дітей проведено тематичну зустріч з опікунами, піклувальниками: «Актуальні питання виховання в сім’ях опікунів, піклувальників»

    Службою у справах дітей Макарівської селищної ради спільно з працівником поліції Бучанського РУП у Київській області, фахівцями соціальної роботи служби підтримки сім’ї КЗМЦ «Промінь надії» проведено тематичну зустріч з опікунами, піклувальниками: «Актуальні питання виховання в сім’ях опікунів, піклувальників».

    На території Макарівської селищної ради в 45 сім’ях опікунів, піклувальників виховується 56 дітей-сиріт та дітей, позбавлених батьківського піклування.

    Кожна дитина має право на сім’ю, любов та піклування. І де ж, як не в сімʼї, дитина навчиться життєвого досвіду. Саме опікуни, піклувальники є законними представниками вище зазначеної категорії дітей і на них покладена відповідальність за їх життя та здоров’я.

    Під час зустрічі:
    ✅ Опікунів, піклувальників ознайомлено з функціями щодо опіки та піклування, їхніми правами та обов’язками.
    ✅ Надано інформацію про забезпечення належних умов для життя та виховання дітей.
    ✅ Обговорено питання щодо захисту прав та інтересів дітей.
    ✅ Також опікуни, піклувальники мали можливість отримати відповіді на запитання, які їх цікавили.

    ☝️ Працівники Служби наголошують: «Наш головний обовʼязок, особливо у цей складний час, це спільна турбота про наших дітей, захист їх прав та інтересів, належне виховання”.

  • Способи подання податкової декларації про майновий стан і доходи

    Способи подання податкової декларації про майновий стан і доходи

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що продовжується кампанія декларування доходів, отриманих фізичними особами у 2023 році.
    Громадяни, які відповідно до Податкового кодексу України зобов’язані подати декларацію про майновий стан і доходи за 2023 рік (далі – декларація), мають задекларувати свої минулорічні доходи до 01 травня 2024 року.

    Громадяни, які мають право на податкову знижку за результатами 2023 року, можуть подати декларацію до 31 грудня 2024 включно.

    Декларацію можна подати в один з таких способів:

    • особисто або уповноваженою особою;
    • поштою з повідомленням про вручення та описом вкладення не пізніше ніж за 5 днів до закінчення граничного строку подання;
    • засобами електронного зв’язку в електронній формі з дотриманням вимог законів України «Про електронні документи та електронний документообіг» та «Про електронні довірчі послуги».

    Для підвищення рівня добровільності декларування доходів громадян та зручності при поданні декларації в Електронному кабінеті платника створено електронний сервіс «Податкова декларація про майновий стан і доходи», який надає можливість часткового автоматичного предзаповнення декларації.

    Електронний сервіс «Податкова декларація про майновий стан і доходи» дозволяє сформувати декларацію та подати її до контролюючого органу з копіями первинних документів, у т. ч. для використання права на податкову знижку.

    Часткове автоматичне предзаповнення декларації здійснюється на підставі облікових даних платника, відомостей про отримані доходи, наявних у Державному реєстрі фізичних осіб – платників податку, та відомостей про об’єкти нерухомого чи рухомого майна.

    Використання цього електронного сервісу:

    • скорочує час і витрати при поданні податкової декларації;
    • мінімізує помилки при заповненні декларації;
    • надає можливість подання копій первинних документів як додаток до податкової декларації в онлайн-режимі.

    З нормативно-правовою базою та прикладами заповнення податкових декларацій можна ознайомитися на вебпорталі ДПС у банері «Деклараційна кампанія 2024».

  • Порядок відображення в декларації про майновий стан і доходи доходів від продажу власної сільськогосподарської продукції

    Порядок відображення в декларації про майновий стан і доходи доходів від продажу власної сільськогосподарської продукції

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що відповідно до пп. 165.1.24 п. 165.1 ст. 165 Податкового кодексу України (далі – Кодекс) при продажу власної сільськогосподарської продукції (крім продукції тваринництва) отримані від такого продажу доходи не оподатковуються, якщо їх сума їх сума сукупно за рік не перевищує 12 розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року (за 2023 рік – 80,4 тис. грн). У разі якщо сума отриманого доходу перевищує зазначений розмір, платник податків зобов’язаний відобразити суму такого перевищення у складі загального місячного (річного) оподатковуваного доходу за відповідний звітний рік та подати річну декларацію про майновий стан і доходи (податкову декларацію) відповідно до цього Кодексу і самостійно сплатити податок з суми такого перевищення.

  • Про новації податкового законодавства під час зустрічі з новоствореними фізичними особами – підприємцями в Макарівській ДПІ

    Про новації податкового законодавства під час зустрічі з новоствореними фізичними особами – підприємцями в Макарівській ДПІ

    Нещодавно в приміщенні Макарівської ДПІ ГУ ДПС у Київській області за участі начальника ДПІ Лілії Джиги проведено зустріч для платників податків на тему «Про новації податкового законодавства в умовах воєнного стану».

    Лілія Джига в ході зустрічі проінформувала, що 01 серпня 2023 року набув чинності Закон України від 30 червня 2023 року № 3219-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» та поновлення відповідальності за порушення вимог Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг».

    Нагадала, що з 1 січня 2024 року розпочалась кампанія декларування громадянами доходів, одержаних протягом 2023 року.

    Посадовець нагадала, що завдяки використанню Електронного кабінету скорочується час на оформлення та подання звітності до органів податкової служби, підвищується оперативність надання та якість звітності. Ввійти в електронний кабінет можна за адресою: cabinet.tax.gov.ua або через офіційний веб – портал ДПС.

    Наприкінці заходу присутні отримали вичерпні відповіді на всі поставлені питання.

  • Перелік витрат, дозволених до включення до податкової знижки за навчання

    Перелік витрат, дозволених до включення до податкової знижки за навчання

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що відповідно до ст. 166 Податкового кодексу України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ) платник податку на доходи фізичних осіб (далі – податок) має право на податкову знижку за наслідками звітного податкового року.
    Перелік витрат, дозволених до включення до податкової знижки, визначено у п. 166.3 ст. 166 ПКУ.

    До даного переліку включається сума коштів, сплачених платником податку на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти таким платником податку та/або членом його сім’ї першого ступеня споріднення та/або особи, над якою встановлено опіку чи піклування, або яку влаштовано до прийомної сім’ї, дитячого будинку сімейного типу, якщо такого платника податку призначено відповідно опікуном, піклувальником, прийомним батьком, прийомною матір’ю, батьком-вихователем, матір’ю-вихователькою (п.п. 166.3.3 п. 166.3 ст. 166 ПКУ).

    Підстави для нарахування податкової знижки із зазначенням конкретних сум відображаються платником податку у річній податковій декларації, яка подається по 31 грудня включно наступного за звітним податкового року (п.п. 166.1.2 п. 166.1 ст. 166 ПКУ).

    Згідно з п.п. 166.2.1 п. 166.2 ст. 166 ПКУ до податкової знижки включаються фактично здійснені протягом звітного податкового року платником податку витрати, підтверджені відповідними платіжними та розрахунковими документами, зокрема, квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача)), а також копіями договорів за їх наявності в яких обов’язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги).

    Копії зазначених у п.п. 166.2.1 п. 166.2 ст. 166 ПКУ документів (крім електронних розрахункових документів) надаються разом з податковою декларацією про майновий стан і доходи, а оригінали цих документів не надсилаються контролюючому органу, але підлягають зберіганню платником податку протягом строку давності, встановленого ПКУ (абзац перший п.п. 166.2.2 п. 166.2 ст. 166 ПКУ).

    У разі якщо відповідні витрати підтверджені електронним розрахунковим документом, платник податків зазначає в податковій декларації лише реквізити електронного розрахункового документа (абзац другий п.п. 166.2.2 п. 166.2 ст. 166 ПКУ).

    Для документального підтвердження витрат, що включаються до податкової знижки, контролюючий орган не має права вимагати від платника податку надання документів та/або їх копій, які містяться в автоматизованих інформаційних і довідкових системах, реєстрах, банках (базах) даних органів державної влади та/або органів місцевого самоврядування, інформація з яких безоплатно отримується контролюючими органами відповідно до ПКУ та міститься в інформаційних базах центрального органу виконавчої влади, що реалізує державну податкову політику (п.п. 166.2.3 п. 166.2 ст. 166 ПКУ).

    Враховуючи викладене, фізична особа – платник податку, яка має право скористатися податковою знижкою щодо суми коштів, сплачених за навчання зобов’язана подати до контролюючого органу разом з податковою декларацією про майновий стан і доходи копії платіжних та розрахункових документів, зокрема, квитанції, фіскальні чеки, прибуткові касові ордери, що ідентифікують надавача послуг і особу, яка звертається за податковою знижкою (їх отримувача), а також копію договору з навчальним закладом, в якому обов’язково повинно бути відображено заклад освіти – надавача послуг і здобувача освіти – отримувача послуг, вартість таких послуг і строк оплати за такі послуги; довідку про отримані у звітному році доходи; документи, які підтверджують ступінь споріднення (у разі компенсації вартості здобуття дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти члена сім’ї першого ступеня споріднення), тощо.
  • Платники єдиного податку ІІ-ІV групи зобов’язані застосовувати РРО/ПРРО

    Платники єдиного податку ІІ-ІV групи зобов’язані застосовувати РРО/ПРРО

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що фізичні особи – підприємці (ФОП), в тому числі платники єдиного податку ІІ-ІV групи, зобов’язані застосовувати РРО/ПРРО у випадку здійснення «розрахункових операцій» у розумінні Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами (далі – Закон № 265).

    Відповідно до ст. 2 Закону № 265 розрахункова операція – це приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо за місцем реалізації товарів (послуг), видача готівкових коштів за повернутий покупцем товар (ненадану послугу), а у разі застосування банківської платіжної картки – оформлення відповідного розрахункового документа щодо оплати в безготівковій формі товару (послуги) банком покупця або, у разі повернення товару (відмови від послуги), оформлення розрахункових документів щодо перерахування коштів у банк покупця.

  • Рішення виконавчого комітету за 12.03.2024

    Рішення виконавчого комітету від 12.03.2024 № 364-382 «Про надання компенсації для відновлення пошкодженого об’єкту нерухомого майна»

    Рішення виконавчого комітету від 12.03.2024 № 383-385 «Про відмову у наданні компенсації для відновлення пошкодженого об’єкту нерухомого майна»

    Рішення виконавчого комітету від 12.03.2024 № 386-394 «Про надання компенсації за знищений об’єкт нерухомого майна шляхом фінансування придбання житлової нерухомості з використанням житлового сертифікату»

    Рішення виконавчого комітету від 12.03.2024 № 395-397 «Про відмову у наданні компенсації за знищений об’єкт нерухомого майна шляхом фінансування придбання житлової нерухомості з використанням житлового сертифікату»

    Рішення виконавчого комітету від 12.03.2024 № 398-406 «Про надання компенсації за знищений об’єкт нерухомого майна шляхом надання грошових коштів»

    Рішення виконавчого комітету від 12.03.2024 № 407-408 «Про відмову у наданні компенсації за знищений об’єкт нерухомого майна шляхом надання грошових коштів»

    Рішення виконавчого комітету від 12.03.2024 № 409 «Про розгляд заперечення на рішення комісії»

    Рішення виконавчого комітету від 12.03.2024 № 410-411 «Про погодження виплати залишку коштів за результатами проміжної верифікації»

    Рішення виконавчого комітету від 12.03.2024 № 412 «Про негайне відібрання дітей від матері та доцільність позбавлення батьківських прав матері по відношенню до малолітніх дітей»