Дія

Автор: Сергій

  • Про оновлення інформації в приватній частині Електронного кабінету

    Про оновлення інформації в приватній частині Електронного кабінету

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що згідно з абзацами першим – другим п. 42 прим. 1.2 ст. 42 прим. 1 Податкового кодексу України (далі – ПКУ) Електронний кабінет забезпечує можливість реалізації платниками податків прав та обов’язків, визначених ПКУ та іншими законами, контроль за дотриманням яких покладено на контролюючі органи, та нормативно-правовими актами, прийнятими на підставі та на виконання ПКУ та інших законів, контроль за дотриманням яких покладено на контролюючі органи, в тому числі, шляхом:

    • перегляду інформації про платника податків, що збирається, використовується та формується контролюючими органами у зв’язку з обліком платників податків та адмініструванням податків, зборів, митних платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок), здійсненням податкового контролю, у тому числі дані оперативного обліку податків, зборів, єдиного внеску (у тому числі дані інтегрованих карток платників податків), дані системи електронного адміністрування податку на додану вартість, дані системи електронного адміністрування реалізації пального та спирту етилового, а також одержання такої інформації у вигляді документа, який формується автоматизовано шляхом вивантаження відповідної інформації з електронного кабінету з накладенням кваліфікованого електронного підпису посадової особи контролюючого органу відповідно до вимог Закону України від 05 жовтня 2017 року № 2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги» зі змінами та доповненнями.

    Електронний кабінет створюється та функціонує за такими принципами, як повнота функціоналу – наявності такого інтерфейсу електронного сервісу, який забезпечує можливість реалізації прав та обов’язків платника податків, отримання документів, передбачених законодавством, та інформації, що стосується такого платника податків, онлайн (через Інтернет у режимі реального часу) або через програмний інтерфейс (АРІ), іншими засобами інформаційних, телекомунікаційних, інформаційно-телекомунікаційних систем (абзаци перший і сьомий п. 42 прим. 1.1 ст. 42 прим. 1 ПКУ).

    Відповідно до п. 3 розд. ІІ Порядку функціонування Електронного кабінету, затвердженого наказом Міністерства фінансів України від 14.07.2017 № 637 зі змінами та доповненнями, Електронний кабінет в процесі функціонування взаємодіє з іншими інформаційно-комунікаційними системами ДПС.

    Отже, в приватній частині Електронного кабінету інформація щодо облікових даних, поданої звітності, стану розрахунків з бюджетом, листів, запитів, реєстрації податкових накладних та інших сервісів оновлюється в режимі реального часу.
  • Обов’язковому декларуванню підлягають доходи від надання в оренду нерухомого майна іншій фізичній особі

    Обов’язковому декларуванню підлягають доходи від надання в оренду нерухомого майна іншій фізичній особі

    Надання в оренду нерухомого майна фізичною особою може здійснюватись у межах підприємницької діяльності або без реєстрації підприємцем.

    Звертаємо увагу громадян, що відповідно до п.п. 170.1.5 п. 170.1 ст. 170 Податкового кодексу України (далі – ПКУ) обов’язковому декларуванню, зокрема, підлягають доходи від надання в оренду нерухомого майна іншій фізичній особі.

    Згідно з п.п. 164.2.5 п. 164.2 ст. 164 розд. ІV ПКУ до загального місячного (річного) оподатковуваного доходу платника податку включаються, зокрема, дохід від надання майна в лізинг, оренду або суборенду (строкове володіння та/або користування), визначений у порядку, встановленому п. 170.1 ст. 170 ПКУ.

    Відповідно до п.п. 170.1.4 ПКУ, дохід від надання нерухомого майна в оренду (суборенду, емфітевзис), житловий найм (піднайм) оподатковується за ставкою 18 %. Також зазначений дохід є об’єктом оподаткування військового збору і оподатковується за ставкою 1,5 %, відповідно п. 16.1 підрозділу 10 «Перехідних положень» ПКУ.

    При цьому сам об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди. Мінімальна сума орендного платежу визначається виходячи з мінімальної вартості місячної оренди одного м2 загальної площі нерухомості з урахуванням місця її розташування, інших функціональних та якісних показників, що встановлюються органом місцевого самоврядування села, селища, міста, об’єднаної територіальної громади. Якщо мінімальну вартість не встановлено чи не оприлюднено до початку звітного (податкового) року, об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеного в договорі оренди.

    Доходи, від надання в оренду (суборенду), житловий найм (піднайм) нерухомого майна оподатковуються податковим агентом під час їх нарахування (виплати) за ставкою 18 %.

    Якщо орендар є фізичною особою, яка не є самозайнятою особою, особою, відповідальною за нарахування та сплату (перерахування) податку до бюджету, є платник податку – орендодавець. При цьому такий орендодавець самостійно нараховує та сплачує податок до бюджету в строки, встановлені для квартального звітного періоду, а саме: протягом 40 календарних днів, після останнього дня такого звітного кварталу.

    Сума отриманого доходу, сума сплаченого протягом звітного податкового року податку та податкового зобов’язання за результатами такого року відображаються у річній податковій декларації. Відповідно до п.п.49.18.4 п.49.18.ст.49 ПКУ податкова декларація подається до 01 травня року,що настає за звітним.

    При наданні в оренду нерухомого майна фізичною особою (орендодавцем) суб’єкту підприємницької діяльності (орендар), податковим агентом платника податку виступає орендар.

    Податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок із суми такого доходу за його рахунок, використовуючи ставку податку, визначену в ст. 167 ПКУ.

    Податкова декларація про майновий стан і доходи подається фізичною особою до державної податкової інспекції за місцем своє реєстрації в один із таких способів:
    особисто або уповноваженою на це особою;
    поштою з повідомленням про вручення;
    засобами електронного зв’язку в електронній формі, скориставшись приватною частиною сервісу «Електронний кабінет».

    Слід зазначити, що у разі звернення платника фахівці податкової служби надають консультативну допомогу з питань заповнення податкової декларації.

  • Способи подання заяви про повернення надміру та/або помилково сплачених сум єдиного внеску

    Способи подання заяви про повернення надміру та/або помилково сплачених сум єдиного внеску

    Макарівська ДПІ ГУ ДПС у Київській області нагадує нагадує, що відповідно до п. 5 Порядку зарахування у рахунок майбутніх платежів єдиного внеску на загальнообов’язкове державне соціальне страхування або повернення надміру та/або помилково сплачених коштів, затвердженого наказом Міністерства фінансів України від 23.07.2021 № 417 (далі – Порядок № 417), повернення надміру та/або помилково сплачених сум єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок) здійснюється у випадках:
    1) надмірної або помилкової сплати сум єдиного внеску та/або застосованих фінансових санкцій на належний рахунок 3556;
    2) помилкової сплати сум єдиного внеску та/або застосованих фінансових санкцій не на належний рахунок 3556;
    3) помилкової сплати сум єдиного внеску та/або застосованих фінансових санкцій на бюджетний рахунок за надходженнями;
    4) помилкової сплати податкових зобов’язань з податків, зборів, штрафних (фінансових) санкцій та пені, передбачених Податковим кодексом України (далі – ПКУ) та іншими законами, на рахунок 3556;
    5) виявлення технічної та/або методологічної помилки за сумами, які були зараховані на рахунок 3556 з єдиного рахунку.

    Згідно з п. 6 Порядку № 417 повернення сум єдиного внеску здійснюється на підставі заяви платника про таке повернення (далі – Заява).

    У випадках, передбачених підпунктами 1, 2 та 4 пункту 5 цього Порядку, заява про повернення коштів з рахунків 3556 подається до територіального органу ДПС за місцем обліку надміру та/або помилково сплачених коштів, за формою, визначеною у додатку 1 до Порядку № 417.

    Повернення єдиного внеску у випадку, передбаченому п.п. 3 п. 5 Порядку № 417, здійснюється відповідно до вимог ст. 43 ПКУ.

    Заява може бути подана платником до територіального органу ДПС в електронній формі через електронний кабінет та з дотриманням вимог законодавства у сферах захисту інформації, електронних довірчих послуг та електронного документообігу.

    До Заяви платник обов’язково додає копію розрахункового документа (квитанції, платіжної інструкції тощо), що підтверджує сплату коштів на рахунок 3556 (до Заяви в електронній формі – електронну копію зазначеного документа). Копія цього документа завіряється платником особисто.

    Пунктом 7 Порядку № 417 визначено, що після надходження до територіального органу ДПС Заяви, яка подана в електронній формі, інформація щодо цієї Заяви автоматично вноситься до Журналу реєстрації заяв про повернення надміру або помилково сплачених коштів (далі – Журнал), який ведеться засобами інформаційно-телекомунікаційної системи податкових органів з дотриманням вимог законодавства у сфері захисту інформації.

    Інформація щодо Заяви, поданої у паперовій формі, вноситься до Журналу працівником самостійного структурного підрозділу територіального органу ДПС, на який покладено функцію адміністрування єдиного внеску.

    Враховуючи зазначене, Заява подається за місцем обліку надміру та/або помилково сплачених сум єдиного внеску одним із таких способів:

    • особисто платником єдиного внеску чи уповноваженою на це особою;
    • надсилається поштою;
    • в електронній формі з дотриманням вимог законодавства щодо електронного документообігу та електронних довірчих послуг.

    Надсилання платником заяви в електронній формі реалізовано через приватну частину Електронного кабінету, розміщеного на вебпорталі ДПС за посиланням: https://cabinet.tax.gov.ua/login

  • Розмір заробітної плати працівника не може бути нижчим за розмір мінімальної заробітної плати

    Розмір заробітної плати працівника не може бути нижчим за розмір мінімальної заробітної плати

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності і господарювання та фізичних осіб, які використовують працю найманих працівників, за будь-якою системою оплати праці. Розмір заробітної плати працівника за повністю виконану місячну ( умм ) норму праці не може бути нижчим за розмір мінімальної заробітної плати (ст.ст. 3–31 Закону України від 24 березня 1995 року № 108/95-ВР «Про оплату праці» із змінами, далі – Закон № 108).

    Згідно з Бюджетним кодексом України розмір мінімальної заробітної плати визначається Законом про Державний бюджет України на відповідний рік.

    Відповідно до ст.ст. 35–36 Закону № 108, контроль за додержанням законодавства про оплату праці здійснюють центральний орган виконавчої влади, що реалізує державну політику з питань нагляду та контролю за додержанням законодавства про працю та податкові органи. Податкові органи мають право на проведення перевірки без попереднього попередження платника у випадках, передбачених законодавством. За порушення законодавства про оплату праці винні особи притягаються до дисциплінарної, матеріальної, адміністративної та кримінальної відповідальності згідно з законодавством.

    Згідно зі ст. 265 Кодексу законів про працю України, посадові особи органів державної влади та органів місцевого самоврядування, підприємств, установ та організацій, винні у порушенні законодавства про працю, несуть відповідальність згідно з умм законодавством.

    Юридичні та фізичні особи – підприємці, які використовують найману працю, також несуть відповідальність.

    Звертаємо увагу, що відповідно до ст. 24 Закону України від 09.07.2003 № 1058-IV «Про загальнообов’язкове державне пенсійне страхування» (далі – Закон № 1058), страховий стаж – це період (строк), протягом якого особа підлягає загальнообов’язковому державному пенсійному страхуванню та за який щомісяця сплачені страхові внески в сумі не меншій, ніж мінімальний страховий внесок.

    Страховий стаж обчислюється в місяцях. Неповний місяць роботи, якщо застрахована особа підлягала загальнообов’язковому державному пенсійному страхуванню або брала добровільну участь у системі загальнообов’язкового державного пенсійного страхування, зараховується до страхового стажу як повний місяць за умови, що сума сплачених за цей місяць страхових внесків з урахуванням cум страхових внесків, сплачених виходячи з мінімальної заробітної плати, є не меншою, ніж мінімальний страховий внесок (частина третя ст. 24 Закону № 1058).

    Таким чином, через несплату або неповну сплату єдиного внеску наймані працівники втрачають страховий стаж та можливість одержання достойної пенсії за віком, по інвалідності, в зв’язку з втратою годувальника та в інших випадках, передбачених законодавством.

    Оскільки мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності і господарювання, то працедавці зобов’язані неухильно дотримуватись чинного законодавства з питань оплати праці.

  • Підвищення мінімальної заробітної плати з 01 квітня: Вплив на податки

    Підвищення мінімальної заробітної плати з 01 квітня: Вплив на податки

    Головне управління ДПС у Київській області інформує, що у 2024 році Законом України «Про Державний бюджет України на 2024 рік» передбачено такі розміри мінімальної заробітної плати:
    у місячному розмірі: з 01 січня – 7100 грн, з 01 квітня – 8000 грн;
    у погодинному розмірі: з 01 січня – 42,6 грн, з 01 квітня – 48 грн.

    Податки з мінімальної зарплати з 01 квітня 2024 становитимуть:
    Посадовий оклад – 8000 грн.
    ПДФО – 8000 х 18% = 1440 грн.
    ВЗ – 8000 х 1,5% = 120 грн.
    ЄСВ – 8000 х 22% = 1760 грн.

    Отже, при посадовому окладі (ставці) працівника у розмірі 8000 грн. утримання складуть: 1560 грн. (ПДФО 1440 + ВЗ 120).

    До виплати працівнику: 6440 грн/місяць (8000 – (1440 + 120)).

    Сума нарахованого роботодавцем ЄСВ – 1760 грн

    Також показник мінімальної заробітної плати вплине на розмір ЄСВ для ФОП, який підвищиться з 1562 грн. до 1760 грн. з 01 квітня 2024 року.

    Максимальна база нарахування ЄСВ становить 15 розмірів мінімальної заробітної плати, тож, у 2024 році вона складе:
    січень – березень: 106500 грн. (15 х 7100);
    квітень – грудень: 120000 грн. (15 х 8000).

    Максимальна сума ЄСВ, яку сплачує ФОП, складатиме з 01 квітня 2024 року – 26 400 грн (8000 х 15 х 22%).

  • Повідомлення про наміри отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами

    Повідомлення про наміри отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами

    ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ З ІНОЗЕМНИМИ ІНВЕСТИЦІЯМИ «СКАНІЯ УКРАЇНА» оголошує про намір отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами.

    Повне найменування суб’єкта господарювання: ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ З ІНОЗЕМНИМИ ІНВЕСТИЦІЯМИ, скорочене найменування суб’єкта господарювання: ТОВ з ІІ «СКАНІЯ УКРАЇНА».

    Ідентифікаційний код юридичної особи в ЄДРПОУ – 30107866.

    Місцезнаходження, контактний номер телефону, адреса електронної пошти суб’єкта господарювання: юридична адреса: 03191, місто Київ, Кільцева дорога, буд. 1; керівник – Йюде Хокан Вільгельм; тел.: +38(044) 363 03 63, електронна пошта: info.su@scania.ua. Основний вид економічної діяльності підприємства – 45.19 Торгівля іншими автотранспортними засобами.

    Місцезнаходження об’єкта/промислового майданчика: вул. Київська, 37, с.Калинівка, Бучанський район, Київська область, 08004.

    Мета отримання дозволу на викиди: надання права експлуатувати існуючий об’єкт, з якого надходять в атмосферне повітря забруднюючі речовини або їх суміші, за умови дотримання встановлених відповідних нормативів граничнодопустимих викидів.

    Відомості про наявність висновку з ОВД, в якому визначено допустимість провадження планованої діяльності, яка згідно з вимогами ЗУ «Про оцінку впливу на довкілля» підлягає процедурі: Висновок з оцінки впливу на довкілля ТОВ з ІІ «СКАНІЯ УКРАЇНА» відсутній, оскільки згідно ЗУ «Про оцінку впливу на довкілля» діяльність даного підприємства не відноситься до видів планованої діяльності та об’єктів, які підлягають оцінці впливу на довкілля.

    ТОВ з ІІ «СКАНІЯ УКРАЇНА» спеціалізується на технічному обслуговуванні та ремонті автотранспортних засобів, торгівлі автотранспортними засобами, оптовій торгівлі деталями та приладдям для автотранспортних засобів.

    Джерелами викиду забруднюючих речовин проммайданчику є газова котельня, обладнана двома котлами Buderus Logana GE615 потужністю 1,32 МВт кожний, дві газові свічки продувки газопроводу котлів, пост мийки, водопідігрівачі мийки, що працюють на дизпаливі (дві одиниці), пост діагностики, верстати механічної обробки металу, постів на ПО і ТР автомобілів, пост ремонту вантажних автомобілів, пост ремонту гальмівних вузлів та електрообладнання, пост ремонту паливної апаратури, пост мийки вузлів та агрегатів, пост зарядки акумуляторів, пост зарядки електрокарів, пост ремонту автомобілів та автобусів, дільниця ремонту та рихтовки автомобілів, резервуар зберігання масла, дизель-генератор аварійного електропостачання та малярне відділення (для точкового фарбування кузовів автомобілів).

    До атмосферного повітря будуть потрапляти наступні забруднюючі речовини: азоту діоксид, азоту оксид, ангідрид сірчистий, ацетон, бутилацетат, вуглеводні насичені C12 – C19 (розчинник РПК-26511 та ін.) у перерахунку на сумарний органічний вуглець, вуглецю діоксид, емульсол, етилацетат, залізо оксид (у перерахунку на залізо), кремнію діоксид, ксилол, марганець і його сполуки (у перерахунку на двоокис марганцю), масло мінеральне нафтове (веретенне, машинне, циліндрове і ін.), метан, натрію гідроокис, оксид вуглецю, речовини у вигляді суспендованих твердих частинок недиференційованих за складом, ртуті оксид червоний (у перерахунку на ртуть), свинець і його неорганічні сполуки (у перерахунку на свинець), сірчана кислота, сольвент нафта, спирт бутиловий, спирт етиловий, титану діоксид, толуол та хром шестивалентний (у перерахунку на триоксид хрому). Обсяг викидів забруднюючих речовин при максимальному навантаженні може скласти 45,14 т/рік (з яких вуглецю діоксид складе 28,35 т/рік, 63% від валового викиду).

    На межі визначеної СЗЗ та найближчої житлової забудови згідно розрахунків розсіювання концентрація забруднюючих речовин в атмосферному повітрі не перевищує встановлені законодавством допустимі норми. Заходи щодо скорочення викидів не плануються. Зазначені у матеріалах пропозиції щодо дозволених обсягів викидів відповідають гранично допустимим викидам затвердженим законодавством.

    Господарська діяльність підприємства ТОВ з ІІ «СКАНІЯ УКРАЇНА» не належить до переліку виробництв та технологічного устаткування, які підлягають до впровадження найкращих доступних технологій та методів керування.

    !!! Зауваження та пропозиції щодо наміру отримати дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами ТОВ з ІІ «СКАНІЯ УКРАЇНА» подавати протягом 30 днів з моменту опублікування даного повідомлення до Київської обласної військової адміністрації за адресою: площа Лесі Українки, 1, Київ, 01196, тел. (044) 286 84 еmail: doc@koda.gov.ua, zvern@koda.gov.ua.

    Публікація в газеті «ЕКСПРЕС ОБ’ЯВА» № 13-14 (5452) 10.04.2024

  • Відбувся 7-ий тур Чемпіонату Київської області з футболу

    Відбувся 7-ий тур Чемпіонату Київської області з футболу

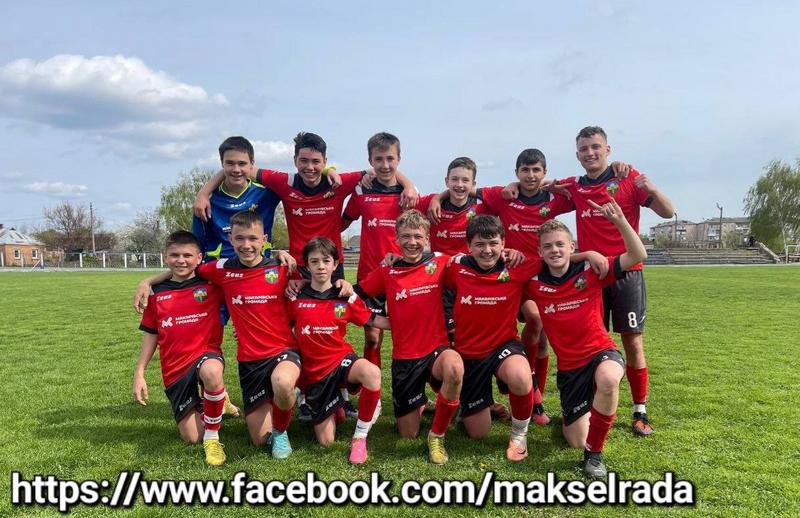
    У неділю, 14 квітня, відбувся 7-ий тур Чемпіонату Київської області з футболу, де юні таланти ФСК “Макарівська громада” 2009/2010 р.н. (під керівництвом тренера Романа Головатюка) здобули чергову перемогу.

    Їхнім суперником цього разу виступив ФК “Матадор” з міста Переяслав. Гра видалася напруженою та цікавою, адже обидві команди прагнули досягти успіху.

    🤩 Проте, протягом всієї гри домінували саме футболісти “Макарівської громади”. Вони чітко контролювали м’яч, створювали небезпечні моменти біля воріт суперника і зрештою здобули заслужену перемогу з рахунком 2:1.

    🥅 Голами у цій зустрічі відзначилися: Лукашенко Матвій та Сидоренко Дмитро.

    Ця перемога стала для “Макарівської громади” реваншем за поразку в попередньому матчі проти “Матадора”. Юні спортсмени продемонстрували командну роботу та жагу до перемоги, що й стало запорукою їхнього успіху.

    🎉 Вітаємо наших футболістів з черговою перемогою! Бажаємо їм не зупинятися на досягнутому та здобувати нові тріумфи на футбольному полі!

  • Футболісти “Макарівської громади” здобувають перемогу у другому турі “WhiteBit SuperLeague”!

    Футболісти “Макарівської громади” здобувають перемогу у другому турі “WhiteBit SuperLeague”!

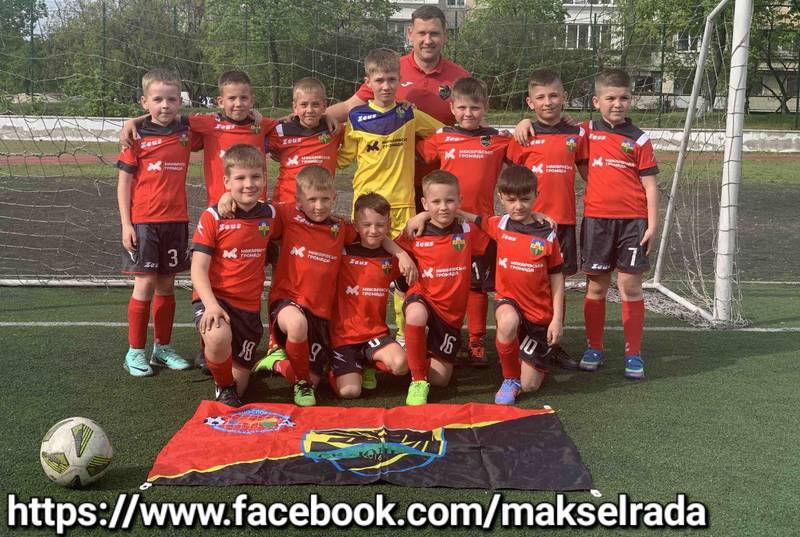
    ⚽️ Цими вихідними відбувся другий тур весняного чемпіонату з футболу “WhiteBit SuperLeague”, де юні зірки ФСК “Макарівська громада” 2015/2016 р.н. (під керівництвом тренерів Головатюка Романа, Щербакова Віталія та Шалона Ярослава) здобули чергову перемогу.

    Цього разу їм протистояла команда “Майстер М’яча” з Києва. Гра видалась напруженою та результативною, з захоплюючими моментами та неймовірною самовіддачею з обох сторін.

    💪 Проте, завдяки командній роботі, впевненості та майстерності, юні футболісти з Макарова здолали суперників з рахунком 5:1!

    🏅Особливо відзначився Федоров Дмитро, який оформив пента-трик, ставши кращим гравцем матчу.

    🎊 Вітаємо наших юних чемпіонів з черговою перемогою! Бажаємо їм не здаватися, йти тільки вперед і здобувати нові вершини!

  • Макарівщина допомагає військовим

    Макарівщина допомагає військовим

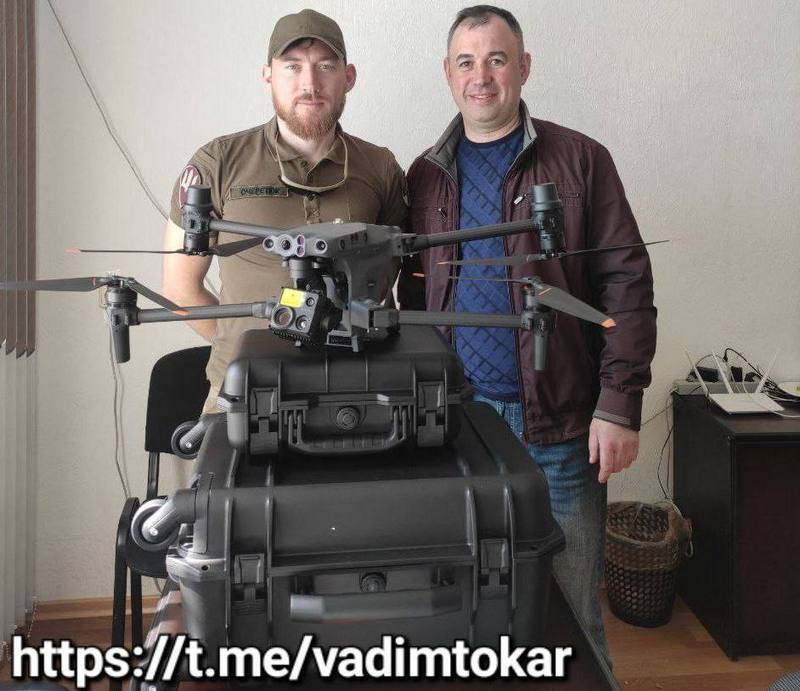
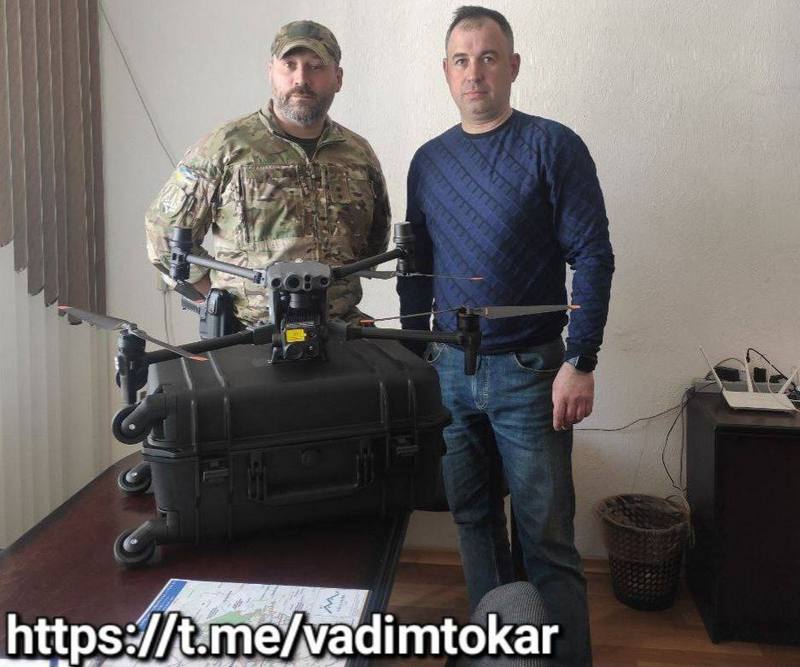
    15 квітня дві новенькі “бойові пташки”, квадрокоптери DJI MATRICE 30T, полетіли до військових частин, де служать хлопці з нашої громади.

    Вартість таких БПЛА склала 500 тисяч гривень, які було виділено з бюджету громади.

    Ми розуміємо, як важливо мати сучасне обладнання на полі бою, адже воно рятує життя наших захисників. Саме ця модель коптера оснащена тепловізором, що робить її незамінною і вдень, і вночі для здійснення розвідки та бойової роботи.

    Дякую нашим захисникам за вірну службу та невтомну боротьбу за мирне майбутнє України!

    Дякую нашим платникам податків за сумлінне наповнення дохідної частини бюджету громади.

    Безпека та оборона на рівні з відбудовою залишаються нашим пріоритетом.
    На цьому не зупиняємося.

    Наближаємо Перемогу разом! 🇺🇦

  • До уваги мешканців та гостей громади!

    До уваги мешканців та гостей громади!

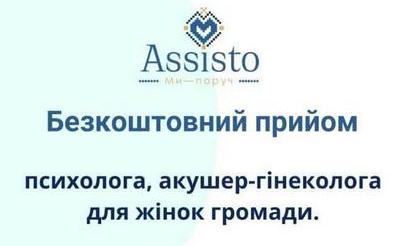
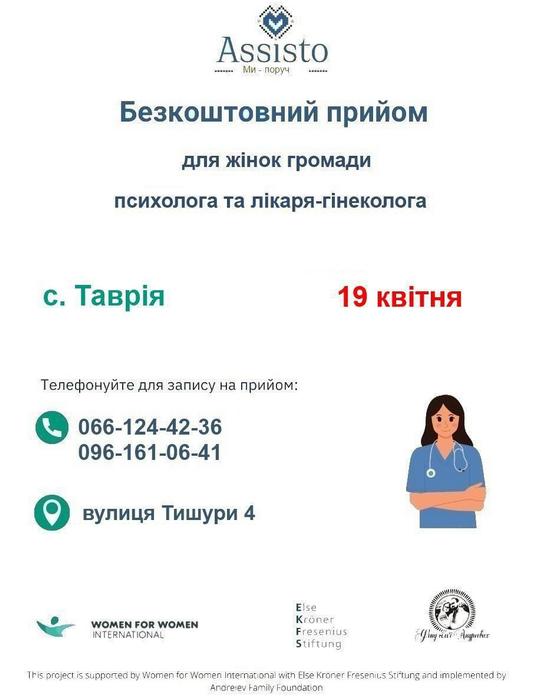
    Кваліфіковані фахівці психолог Assisto та лікар гінеколог КНП” Макарівська БЛІЛ” МСР у межах проєкту Crisis Response Fund for Ukraine за підтримки міжнародних партнерів Women for Women International та Else Kröner-Fresenius-Stiftung проведуть безкоштовний прийом для жінок громади.

    КОЛИ?
    19 квітня 2024 року

    ДЕ?
    📌 с.Колонщина (Таврія), вулиця Тишури, 4.
    🕙 з 10:00.

    Прийом включає в себе:

    ✅ збір мазку на цитологічне дослідження;
    ✅ своєчасна діагностика захворювань;
    ✅ консультації щодо репродуктивного здоров’я та планування сім’ї;
    ✅ консультації фахових психологів.

    Організовує прийом команда Фонду сім’ї Андреєвих з метою допомогти жінкам вчасно помітити і попередити розвиток захворювань, не виїжджаючи за межі свого населеного пункту, а також подбати про своє ментальне здоров’я.

    Потрапити на прийом можна за попереднім записом!

    📲 Телефон для запису на безкоштовний прийом до лікарів:
    +38066 124 42 36, +38096 161 06 41 Ганна Дмитрівна.