Дія

Автор: Сергій

  • Запрошуємо учнів 6-9 класів взяти участь у територіальному мовно-літературному конкурсі “Дитинство з присмаком щастя” та продемонструвати свої творчі здібності!

    Запрошуємо учнів 6-9 класів взяти участь у територіальному мовно-літературному конкурсі “Дитинство з присмаком щастя” та продемонструвати свої творчі здібності!

    ✍️ Запрошуємо учнів 6-9 класів взяти участь у територіальному мовно-літературному конкурсі “Дитинство з присмаком щастя” та продемонструвати свої творчі здібності!

    📆 Дата проведення:
    15 травня 2024 року.

    📌 Умови конкурсу

    Хто може брати участь:
    🔰 Учні 6-9 класів закладів загальної середньої освіти Макарівської громади.

    🔰 Формат конкурсу:
    Один етап, який буде проведений на базі закладів загальної середньої освіти громади.

    🔰 Завдання:
    Написати твір-есе.

    🔰 Обсяг роботи:
    6-7 класи: до 1 сторінки
    8-9 класи: 1.5-2 сторінки

    🔰 Тематика:
    Розкриття творчого потенціалу школярів, формування високої громадянської свідомості, національної ідентичності, ідентифікації з державою, її історією, культурою та розвитком.

    🔰 Нагородження переможців:
    1 червня 2024 року (за рахунок спонсорських коштів).

    👉 Детальніше про конкурс можна ознайомитися тут:

    ✨ Не пропустіть свій шанс проявити себе! Чекаємо на вашу участь!

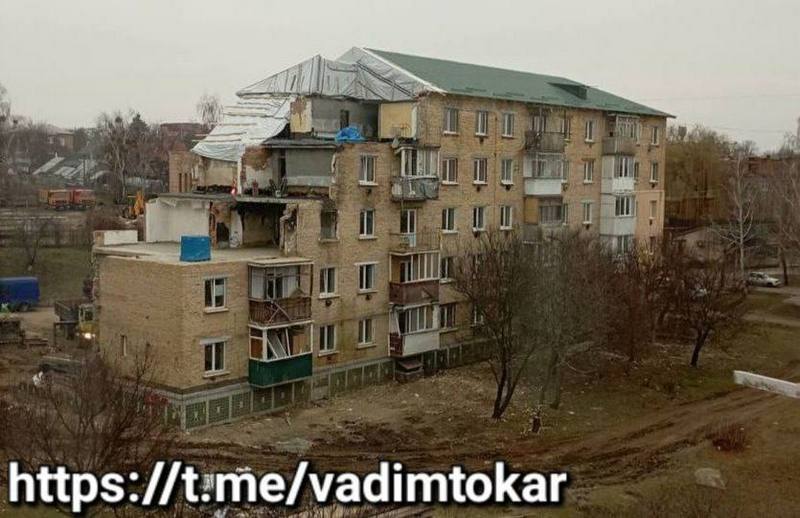
  • Відбудова житлового будинку в Макарові: результати роботи

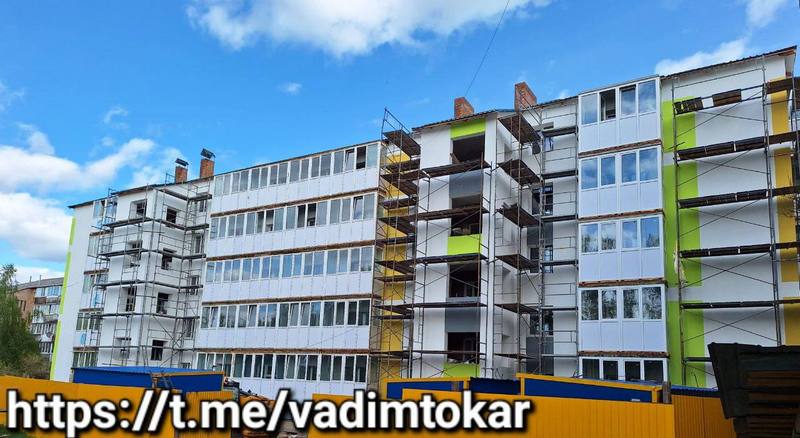
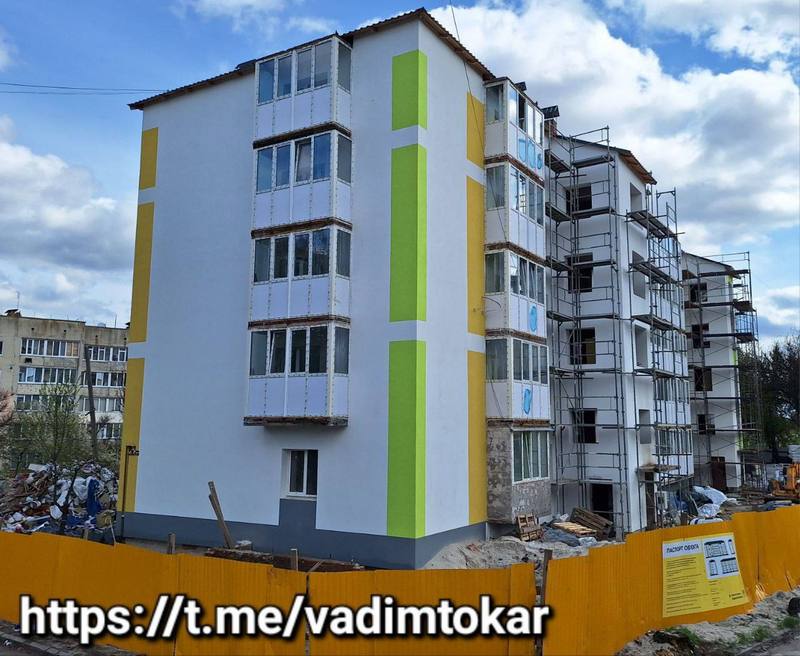
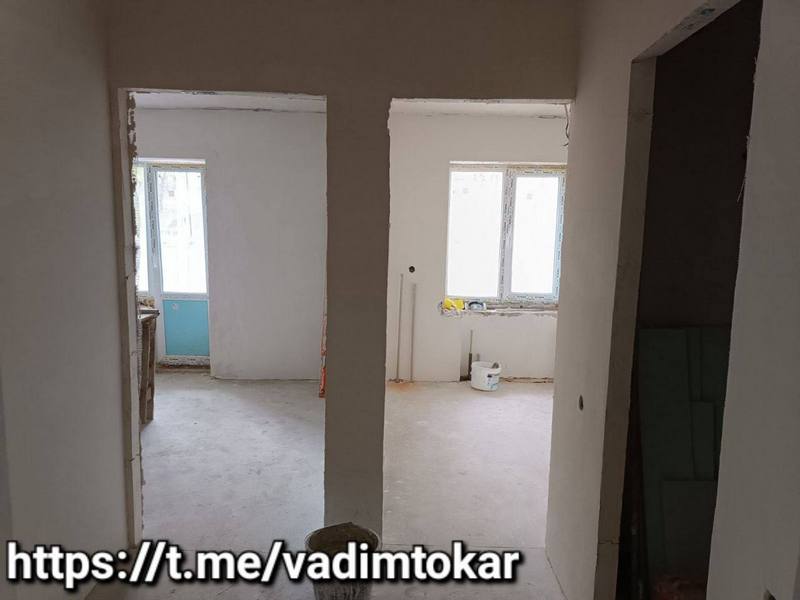
    Відбудова житлового будинку в Макарові: результати роботи

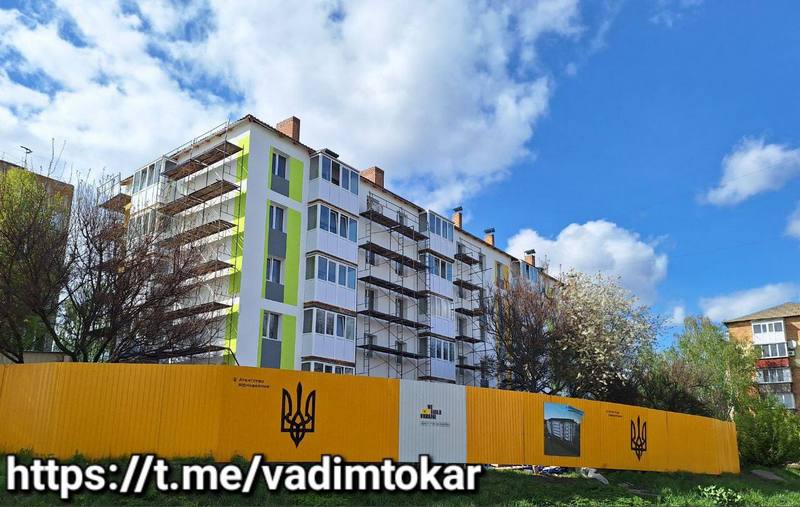
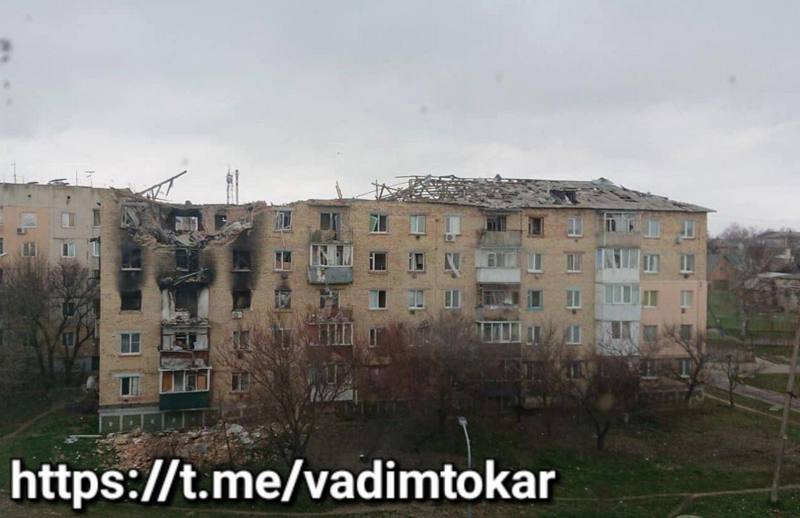
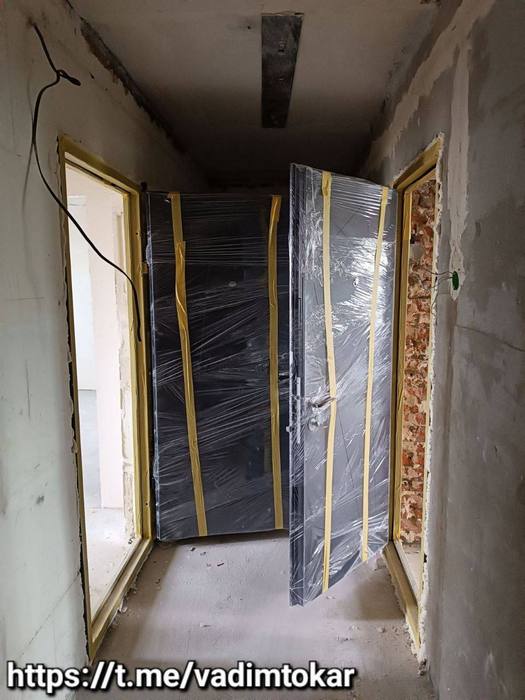
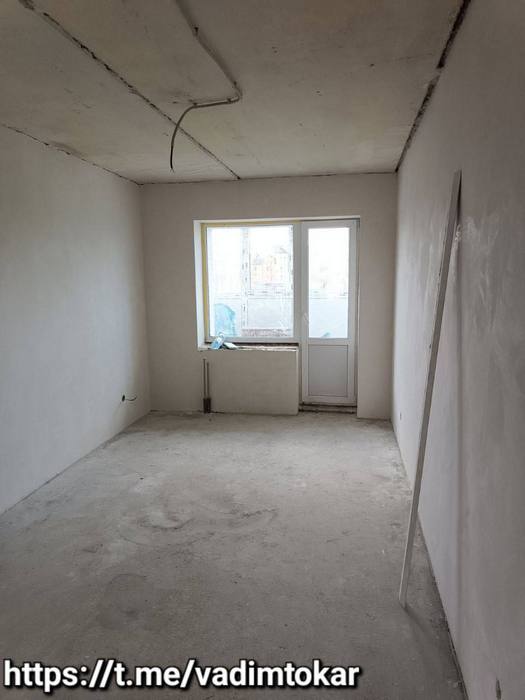
    Наразі активно тривають роботи з відновлення п’ятиповерхівки по вулиці Проектна, 10. Будинок зазнав значних руйнувань внаслідок бойових дій навесні 2022 року, тому частину його довелося фактично зводити з нуля.

    Ремонтні роботи розпочалися восени 2023 року і на даний момент досягли значних результатів.

    Станом на сьогодні будівельники вже:
    ✅ змонтували віконні та балконні конструкції в усьому будинку;
    ✅ утеплили та оздобили фасад будівлі;
    ✅ відновили дах, утеплили горище та систему вентиляції;
    ✅ влаштували гідроізоляцію та стяжку підлоги у підвальному приміщенні;
    ✅ виконали штукатурку стін та стяжку в усіх квартирах та місцях загального користування обох під’їздів;
    ✅ встановили вхідні двері першого під’їзду.

    ⏺ Фінансування проекту здійснюється коштом Фонду ліквідації наслідків збройної агресії.

    Є надія, що мешканці цього будинку зможуть повернутися до своїх осель вже цього року.

  • Підстави для нарахування земельного податку

    Підстави для нарахування земельного податку

    ГУ ДПС у Київській області нагадує, що згідно з п.286.1 ст,286 ПКУ підставою для нарахування земельного податку є:
    а) дані державного земельного кадастру;
    б) дані Державного реєстру речових прав на нерухоме майно;
    в) дані державних актів, якими посвідчено право власності/право постійного користування земельною ділянкою (державні акти на землю);
    г) дані сертифікатів на право на земельні частки (паї);
    ґ) рішення ОМС про виділення земельних ділянок у натурі (на місцевості) власникам земельних часток (паїв);
    д) дані інших правовстановлюючих документів, якими посвідчується право власності або право користування земельною ділянкою, право на земельні частки (паї);
    е) дані Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих РФ, визначеного у встановленому Кабінетом Міністрів України порядку.

    У разі подання платником до контролюючого органу правовстановлюючих документів на земельну ділянку, відомості про яку відсутні у базах даних інформаційних систем ДПС, сплата податку ФО та ЮО здійснюється на підставі поданих платником відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.

  • Використовуйте застосунок «Моя податкова» для подання декларації про майновий стан і доходи (податкова знижка)

    Використовуйте застосунок «Моя податкова» для подання декларації про майновий стан і доходи (податкова знижка)

    ГУ ДПС у Київській області нагадує, що правом на податкову знижку за наслідками 2023 року можна скористуватись, подавши податкову декларація про майновий стан і доходи по 31 грудня 2024 року включно.

    Мобільний застосунок «Моя податкова» забезпечує можливість подання декларації про майновий стан і доходи з метою отримання податкової знижки, в електронному вигляді.

    Для цього в розділі «Послуги»:

    • оберіть «Подати декларацію про майновий стан і доходи»;
    • вкажіть суму витрат відповідного виду;
    • зазначте реквізити банківського рахунку (інша інформація про банківський рахунок заповниться автоматично);
    • прикріпіть документи в електронному вигляді (додатки можуть бути додані у pdf-форматі або фото);
    • підпишіть та надішліть.
  • Підсумки роботи Центру обслуговування платників Макарівської ДПІ ГУ ДПС у Київській області за перший квартал 2024 року

    Підсумки роботи Центру обслуговування платників Макарівської ДПІ ГУ ДПС у Київській області за перший квартал 2024 року

    Працівники Макарівської ДПІ здійснюють сервісне обслуговування платників податків; реєстрація та ведення обліку платників податків і платників єдиного внеску, об’єктів оподаткування та об’єктів, пов’язаних з оподаткуванням; формування та ведення Державного реєстру фізичних осіб – платників податків; своєчасне приймання та комп’ютерна обробка податкової та іншої звітності; проводиться інформаційно – роз’яснювальна робота щодо правильності розрахунку податків та заповнення декларацій; надаються адміністративні послуги.

    Загальна кількість звернень щодо надання адміністративних послуг за січень-березень 2024 року становить 1308.

    Найбільш запитуваною адміністративною послугою є послуга з видачі картки платника податків, внесення до паспорта громадянина України даних про реєстраційний номер облікової картки платника податків з Державного реєстру фізичних осіб – платників податків. Зокрема, за І квартал ц.р. громадянам видано 466 карток; 192 громадянам видані відомості з Державного реєстру фізичних осіб – платників податків про суми/джерела виплачених доходів та утриманих податків.

    Також вагомими є адміністративні послуги по опрацюванню документів платників єдиного податку. Так з початку року зареєстровано 80 платників єдиного податку, видано 267 витягів з реєстру платників єдиного податку.

    В січні-березні 2024 року зареєстровано:

    • реєстраторів розрахункових операцій — 16;
    • реєстраторів програмних розрахункових операцій – 83;
    • книг обліку розрахункових операцій — 67;
    • розрахункових книжок – 30.

    За три місяці поточного року суб’єктам господарювання видано 12 витягів з реєстру платників податку на додану вартість.

    З початку року до Макарівської ДПІ подано платниками 6839 податкових звітів, в тому числі в електронному вигляді 6626 звітів, що складає 96 9 відсотка.

    Окрім, адміністративних послуг в ДПІ надаються консультативні та інформаційні послуги щодо діючої системи оподаткування, адміністрування єдиного соціального внеску, нарахування та сплати податків, порядку заповнення податкових декларацій та розрахунків, платіжних документів на перерахування належних податків і зборів до бюджетів, користування електронними сервісами ДПС.

    Крім того, в Центрі обслуговування платників працівниками Макарівської ДПІ постійно надаються рекомендації з питань використання сервісу ДПС «Електронний кабінет платника». Надається практична допомога щодо подання звітності в електронному вигляді через Електронний кабінет та інші можливості його використання. Постійно надається практична допомога платникам податків щодо отримання електронного цифрового підпису через онлайн-банкінг «Приват24».

    Також в Центрі обслуговування платники мають доступ до мережі Інтернет, що дає їм змогу формувати та передавати звітність в електронному вигляді.

  • Зустріч для новостворених фізичних осіб – підприємців на Макарівщині

    Зустріч для новостворених фізичних осіб – підприємців на Макарівщині

    Нещодавно начальник Макарівської ДПІ ГУ ДПС у Київській області Лілія Джига провела зустріч для новостворених фізичних осіб – підприємців щодо новацій податкового законодавства, переваги застосування ПРРО, електронні сервіси та переваги подання звітності в електронному вигляді.

    Під час зустрічі Лілія Джига ознайомила присутніх із спрощеною системою оподаткування, порядком подачі заяви про перехід на спрощену систему оподаткування.

    Також посадовець зазначила, що використання програмних РРО має ряд переваг над традиційним касовим апаратом, зокрема:

    • безкоштовне програмне рішення від ДПС можна встановити на будь-який гаджет і зекономити на придбанні традиційних касових апаратів та їх обслуговуванні;
    • передбачає виключно онлайн реєстрацію;
    • передбачає онлайн передачу (отримання) даних до (від) фіскального серверу контролюючого органу;
    • за запитом користувача передбачає автоматичне створення Z-звіту (періодичного звіту) засобами фіскального серверу або засобами програмного РРО;
    • передача даних до ДПС забезпечується без залучення інформаційних еквайєрів;
    • дозволяє працювати в режимі offline та надісилати до ДПС дані про здійснені розрахункові операції після завершення режиму offline.

    Крім того Лілія Джига роз’яснила присутнім порядок користування електронним сервісом « Електронний кабінет платника податків», надала практичну допомогу з питань подання заяви на спрощену систему оподаткування та подачі звітності в електронному вигляді.

    Наостанок податківець порекомендувала платникам користуватись зручним мобільним застосунком «Моя податкова» від ДПС.

  • Особливості декларування іноземних доходів

    Особливості декларування іноземних доходів

    Макарівська ДПІ ГУ ДПС у Київській області нагадує, що триває кампанія декларування доходів громадян, отриманих у 2023 році.

    Відповідно до підпунктів 170.11.1 та 170.11.2 ст. 170 Податкового кодексу України (далі – ПКУ) у разі якщо джерело виплат будь-яких оподатковуваних доходів є іноземним, сума такого доходу включається до загального річного оподатковуваного доходу платника податку – отримувача, який зобов’язаний подати річну податкову декларацію про майновий стан і доходи, та оподатковується за ставкою18 відсотків.

    У разі якщо згідно з нормами міжнародних договорів, згода на обов’язковість яких надана Верховною Радою України, платник податку на доходи фізичних осіб може зменшити суму річного податкового зобов’язання на суму податків, сплачених за кордоном, він визначає суму такого зменшення за зазначеними підставами у Декларації (п.п. 170.11.2 п. 170.11 ст. 170 ПКУ).

    Згідно з п. 13.3 ст. 13 ПКУ доходи, отримані фізичною особою – резидентом з джерел походження за межами України, включаються до складу загального річного оподаткованого доходу, крім доходів, що не підлягають оподаткуванню в Україні відповідно до положень ПКУ чи міжнародного договору, згода на обов’язковість якого надана Верховною Радою України.

    Пунктом 13.4 ст. 13 ПКУ встановлено, що суми податків та зборів, сплачені за межами України, зараховуються під час розрахунку податків та зборів в Україні за правилами, встановленими ПКУ.

    Відповідно до п. 13.5 ст. 13 ПКУ для отримання права на зарахування податків та зборів, сплачених за межами України, платник зобов’язаний отримати від державного органу країни, де отримується такий дохід (прибуток), уповноваженого справляти такий податок, довідку про суму сплаченого податку та збору, а також про базу та/або об’єкт оподаткування. Зазначена довідка підлягає легалізації у відповідній країні, відповідній закордонній дипломатичній установі України, якщо інше не передбачене чинними міжнародними договорами України.
    Враховуючи викладене, фізична особа – резидент, яка отримала іноземний дохід та сплатила податки за межами України, для отримання права на зарахування сплачених податків повинна надати довідку від державного органу країни, де отримувався такий дохід (прибуток), уповноваженого справляти такий податок, про суму сплаченого податку та збору, а також про базу та/або об’єкт оподаткування. Зазначена довідка підлягає легалізації у відповідній країні, відповідній закордонній дипломатичній установі України, якщо інше не передбачене чинними міжнародними договорами України.
  • Про зміни адресних даних громадяни мають повідомити контролюючий орган протягом місяця з дня виникнення таких змін

    Про зміни адресних даних громадяни мають повідомити контролюючий орган протягом місяця з дня виникнення таких змін

    Макарівська ДПІ ГУ ДПС у Київскій області нагадує платникам, що серед податків, які формують місцевий бюджет, є майнові податки, які в повному обсязі наповнюють місцеву скарбницю і від їх надходжень залежить фінансування та виконання програм розвитку громади, де ви проживаєте.

    Відповідно до вимог Податкового кодексу України, податкової службою забезпечується надсилання громадянам податкових повідомлень-рішень про сплату податку на нерухоме майно, відмінне від земельної ділянки, плати за землю, транспортного податку та відповідні платіжні реквізити.

    При цьому податкові повідомлення-рішення надсилаються платникам за адресами згідно з відомостями з Державного реєстру фізичних осіб – платників податків.

    Якщо у вас відбулись зміни адресних даних, то вам необхідно повідомити контролюючому органу відомості про такі зміни протягом місяця з дня їх виникнення шляхом подання відповідної заяви за формою №5ДР або заяви за формою №5ДРП.

    Це передбачено нормами Податкового кодексу України (пункт 70.7 статті 70 Кодексу).

  • Алгоритм дій для його поновлення втраченого РНОКПП

    Алгоритм дій для його поновлення втраченого РНОКПП

    Макарівська ДПІ ГУ ДПС у Київській області звертає увагу громадян, що у разі втрати (зіпсуття) реєстраційного номеру облікової картки платника податків (у тому числі якщо паспорт громадянина України також втрачено) фізичній особі необхідно:

    1. Отримати у територіальному органі Державної міграційної служби України в установленому порядку новий паспорт громадянина України, замість втраченого або викраденого;
    2. Подати заяву про внесення змін до Державного реєстру фізичних осіб – платників податків за формою № 5ДР (далі – Заява за ф. № 5ДР) (додаток 12 до Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженого наказом Міністерства фінансів України від 29.09.2017 № 822) до:
      • – податкового органу за місцем реєстрації фізичної особи;
      • – будь-якого податкового органу якщо фізична особа тимчасово перебуває за межами населеного пункту проживання.

    Для заповнення заяви за ф. № 5ДР використовуються дані паспорта та інших документів, які підтверджують зміни таких даних.

    Якщо в паспорті відсутня інформація про реєстрацію місця проживання/перебування особи або така інформація внесена до безконтактного електронного носія – необхідно пред’явити документ (довідку) про реєстрацію місця проживання/перебування.

    Термін внесення змін до облікових даних платника податків та виготовлення реєстраційного номеру облікової картки платника податків:
    • – до 3-х робочих днів – у разі звернення до податкового органу за місцем проживання;
    • – до 5-ти робочих днів – у разі звернення до будь-якого податкового органу.

    Для отримання картки платника податків, що засвідчує присвоєння реєстраційного номеру облікової картки платника податків необхідно пред’явити податковому органу до якого подавалась заява за ф. № 5ДР, паспорт з відміткою про місце реєстрації та, у разі необхідності, документ (довідку) про реєстрацію місця проживання/перебування.

  • Рішення виконавчого комітету за 16.04.2024

    Рішення виконавчого комітету від 16.04.2024 № 570-581 «Про надання компенсації для відновлення пошкодженого об’єкту нерухомого майна»

    Рішення виконавчого комітету від 16.04.2024 № 582-586 «Про відмову у наданні компенсації для відновлення пошкодженого об’єкту нерухомого майна»

    Рішення виконавчого комітету від 16.04.2024 № 587-598 «Про надання компенсації за знищений об’єкт нерухомого майна шляхом фінансування придбання житлової нерухомості з використанням житлового сертифікату»

    Рішення виконавчого комітету від 16.04.2024 № 599 «Про відмову у наданні компенсації за знищений об’єкт нерухомого майна шляхом фінансування придбання житлової нерухомості з використанням житлового сертифікату»

    Рішення виконавчого комітету від 16.04.2024 № 600-604 «Про надання компенсації за знищений об’єкт нерухомого майна шляхом надання грошових коштів»